영원무역 주가가 저평가된 것으로 분석됐다.
송하연 현대차투자증권 연구원은 6일 “영원무역은 OEM(주문자 상표부착 생산)부문이 안정적이고 자전거부문인 스캇(SCOTT)은 올해 흑자 전환이 가능할 것”이라며 “경쟁력을 감안했을 때 현재 주가는 과도하게 저평가돼 있다”고 바라봤다.
송 연구원은 영원무역의 목표주가를 4만4천 원에서 4만1천 원으로 7% 낮춰 잡았지만 매수의견은 매수(BUY)를 유지했다.
영원무역은 직전 거래일인 5일 2만6900원에 장을 마쳤다.
송 연구원은 “영원무역은 2017년 4분기에 OEM부문은 1%포인트 수익률 개선에 성공하면서 어려운 환경 속에서도 이익률을 지켜냈다”며 “구조적으로 OEM산업이 어려워지는 국면이지만 아웃도어 품목에서 높은 시장점유율을 바탕으로 안정적 흐름을 이어나갈 것”이라고 내다봤다.
자전거브랜드인 스캇은 2018년 흑자 전환할 것으로 예상됐다.
송 연구원은 “영원무역은 지난해 보수적 회계처리로 상각대상인 스캇의 영업권을 모두 비용으로 처리해 앞으로 영업 외에서 추가적 비용 ㅃ발생이 없을 것”이라며 “올해 자전거 판매가 개선되면 스캇의 흑자전환을 기대해 볼 수 있을 것”이라고 바라봤다.
영원무역은 2018년에 연결기준으로 매출 2조390억 원, 영업이익 1870억 원을 낼 것으로 전망됐다. 2017년보다 매출은 1.5%, 영업이익은 3.3% 늘어나는 것이다. [비즈니스포스트 이한재 기자]
송하연 현대차투자증권 연구원은 6일 “영원무역은 OEM(주문자 상표부착 생산)부문이 안정적이고 자전거부문인 스캇(SCOTT)은 올해 흑자 전환이 가능할 것”이라며 “경쟁력을 감안했을 때 현재 주가는 과도하게 저평가돼 있다”고 바라봤다.
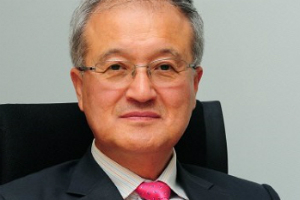
▲ 성기학 영원무역 대표이사 회장.
송 연구원은 영원무역의 목표주가를 4만4천 원에서 4만1천 원으로 7% 낮춰 잡았지만 매수의견은 매수(BUY)를 유지했다.
영원무역은 직전 거래일인 5일 2만6900원에 장을 마쳤다.
송 연구원은 “영원무역은 2017년 4분기에 OEM부문은 1%포인트 수익률 개선에 성공하면서 어려운 환경 속에서도 이익률을 지켜냈다”며 “구조적으로 OEM산업이 어려워지는 국면이지만 아웃도어 품목에서 높은 시장점유율을 바탕으로 안정적 흐름을 이어나갈 것”이라고 내다봤다.
자전거브랜드인 스캇은 2018년 흑자 전환할 것으로 예상됐다.
송 연구원은 “영원무역은 지난해 보수적 회계처리로 상각대상인 스캇의 영업권을 모두 비용으로 처리해 앞으로 영업 외에서 추가적 비용 ㅃ발생이 없을 것”이라며 “올해 자전거 판매가 개선되면 스캇의 흑자전환을 기대해 볼 수 있을 것”이라고 바라봤다.
영원무역은 2018년에 연결기준으로 매출 2조390억 원, 영업이익 1870억 원을 낼 것으로 전망됐다. 2017년보다 매출은 1.5%, 영업이익은 3.3% 늘어나는 것이다. [비즈니스포스트 이한재 기자]