[비즈니스포스트] 롯데이노베이트의 데이터센터 사업이 확장세를 이어갈 것이란 증권가의 전망이 나왔다.
18일 이승훈 IBK투자증권 연구원은 롯데이노베이트의 목표주가 3만 원, 투자의견 매수(BUY)를 각각 유지했다.
직전 거래일인 17일 롯데이노베이트 주가는 1만7940원에 거래를 마쳤다.
롯데이노베이트의 신사업인 데이터센터 설계·구축·운영(DBO) 사업의 성장세가 지속될 것이란 전망이 나온다.
롯데이노베이트는 DBO 사업의 전체 매출 비중을 2028년까지 30%까지 확대한다는 목표를 세웠다.
회사는 지난 2월 첫 수주를 따낸 데 이어, 지난 3일에는 ‘이지스 안산 데이터센터’ 위탁운영 계약까지 추가하며 누적 수주 규모 1300억 원을 확보했다.
이 연구원은 “DBO 사업은 SK텔레콤과 네이버 등이 주도하는 국내 인공지능(AI) 데이터센터 투자가 본격화되는 우호적인 시장 환경 속에서 성장 전망이 매우 밝다”며 “자체 데이터센터 구축·운영 경험이 부족한 자산운용사와 사모펀드(PEF) 등 재무적 투자자(FI)들의 개발 참여가 늘어나면서 DBO 서비스에 대한 수요가 급증하고 있다”고 분석했다.
주요 자회사들의 적자 축소 흐름으로 전반적인 이익 체력이 개선되고 있는 점도 긍정적 요인으로 꼽혔다.
이 연구원은 “메타버스 자회사 칼리버스는 올해 적자 폭을 지난해 절반 수준까지 줄일 수 있을 것으로 보이며, 전기차 충전 자회사 이브이시스 역시 지난 6월 국내 공공 부문과 7월 미국 신규 수주를 확보하며 하반기 실적 반등을 이끌 것으로 기대된다”고 말했다. 정희경 기자
18일 이승훈 IBK투자증권 연구원은 롯데이노베이트의 목표주가 3만 원, 투자의견 매수(BUY)를 각각 유지했다.
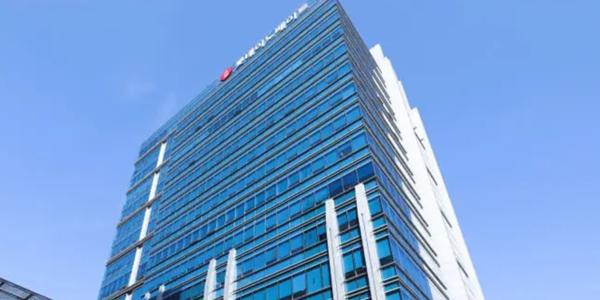
▲ 18일 IBK투자증권은 롯데이노베이트의 목표주가로 3만 원을 제시했다. <롯데이노베이트>
직전 거래일인 17일 롯데이노베이트 주가는 1만7940원에 거래를 마쳤다.
롯데이노베이트의 신사업인 데이터센터 설계·구축·운영(DBO) 사업의 성장세가 지속될 것이란 전망이 나온다.
롯데이노베이트는 DBO 사업의 전체 매출 비중을 2028년까지 30%까지 확대한다는 목표를 세웠다.
회사는 지난 2월 첫 수주를 따낸 데 이어, 지난 3일에는 ‘이지스 안산 데이터센터’ 위탁운영 계약까지 추가하며 누적 수주 규모 1300억 원을 확보했다.
이 연구원은 “DBO 사업은 SK텔레콤과 네이버 등이 주도하는 국내 인공지능(AI) 데이터센터 투자가 본격화되는 우호적인 시장 환경 속에서 성장 전망이 매우 밝다”며 “자체 데이터센터 구축·운영 경험이 부족한 자산운용사와 사모펀드(PEF) 등 재무적 투자자(FI)들의 개발 참여가 늘어나면서 DBO 서비스에 대한 수요가 급증하고 있다”고 분석했다.
주요 자회사들의 적자 축소 흐름으로 전반적인 이익 체력이 개선되고 있는 점도 긍정적 요인으로 꼽혔다.
이 연구원은 “메타버스 자회사 칼리버스는 올해 적자 폭을 지난해 절반 수준까지 줄일 수 있을 것으로 보이며, 전기차 충전 자회사 이브이시스 역시 지난 6월 국내 공공 부문과 7월 미국 신규 수주를 확보하며 하반기 실적 반등을 이끌 것으로 기대된다”고 말했다. 정희경 기자