한화케미칼이 자회사 한화큐셀의 태양광제품 출하량 증가로 실적이 좋아질 것으로 전망됐다.
한승재 DB금융투자 연구원은 4일 “미국과 유럽 중심으로 한화큐셀의 태양광제품 출하량이 증가할 것”이라며 “매출과 영업이익률이 올해 3분기까지 함께 늘어날 것”이라고 바라봤다.
한화큐셀은 고효율 태양광 단결정 셀과 모듈 등을 생산한다.
미국과 유럽을 중심으로 태양광 관련 고부가제품의 출하량이 본격적으로 증가하고 고부가제품 판매 비중도 지속적으로 높아지고 있다.
한 연구원은 "하반기로 갈수록 제품 출하량이 늘면서 태양광사업의 실적 개선폭은 더욱 커질 것"으로 바라봤다.
한화케미칼은 2019년 연결기준으로 매출 9조6780억 원, 영업이익 4840억 원을 낼 것으로 전망됐다. 2018년보다 매출은 7%, 영업이익은 36.5% 늘어나는 것이다. [비즈니스포스트 석현혜 기자]
한승재 DB금융투자 연구원은 4일 “미국과 유럽 중심으로 한화큐셀의 태양광제품 출하량이 증가할 것”이라며 “매출과 영업이익률이 올해 3분기까지 함께 늘어날 것”이라고 바라봤다.
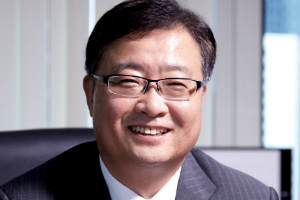
▲ 김창범 한화케미칼 대표이사 부회장.
한화큐셀은 고효율 태양광 단결정 셀과 모듈 등을 생산한다.
미국과 유럽을 중심으로 태양광 관련 고부가제품의 출하량이 본격적으로 증가하고 고부가제품 판매 비중도 지속적으로 높아지고 있다.
한 연구원은 "하반기로 갈수록 제품 출하량이 늘면서 태양광사업의 실적 개선폭은 더욱 커질 것"으로 바라봤다.
한화케미칼은 2019년 연결기준으로 매출 9조6780억 원, 영업이익 4840억 원을 낼 것으로 전망됐다. 2018년보다 매출은 7%, 영업이익은 36.5% 늘어나는 것이다. [비즈니스포스트 석현혜 기자]