KT&G 주가가 오를 것으로 전망됐다.
수출이 증가하고 궐련형 전자담배와 일반담배 모두 점유율이 높아질 것으로 예상됐다.

조상훈 삼성증권 연구원은 26일 KT&G 목표주가를 13만 원, 투자의견은 매수(BUY)를 유지했다.
25일 KT&G 주가는 9만7700원에 거래를 마쳤다.
조 연구원은 “쥴 등 액상형 전자담배의 영향은 제한적”이라며 “오히려 세금구조 재편 가능성 등 KT&G에 기회요인이 더 많을 것”이라고 내다봤다.
액상형 전자담배 때문에 미국에서 중증 폐질환 환자와 사망자가 생기면서 미국 보건당국은 규제를 강화하고 유통점들은 판매를 중단하고 있다.
한국에서는 기획재정부가 9월 담배과세 현황 및 세율수준의 적정성 검토 계획을 발표했다. 액상형 전자담배의 세율이 일반담배의 43%에 그쳐 세금구조가 바뀔 것으로 예상된다.
KT&G는 2017년 11월 궐련형 전자담배 기기 ‘릴’을 출시한 뒤 2018년 5월 ‘릴 플러스’, 2018년 11월 ‘릴 하이브리드’를 내놨는데 릴 하이브리드 출시 뒤 궐련형 전자담배시장에서 점유율이 빠르게 상승하고 있는 것으로 파악됐다. 점유율은 꾸준히 상승곡선을 그리며 3분기 35% 수준에 이르렀다.
일반담배시장 점유율도 64%로 최근 10년 동안 가장 높은 점유율을 보였다.
조 연구원은 이런 점유율 상승 배경을 놓고 “궐련형 전자담배만 집중한 경쟁사와 달리 KT&G는 일반담배 신제품도 지숙 출시하고 있기 때문”이라고 분석했다.
수출물량도 늘어날 것으로 기대했다.
KT&G는 현재 70여 개 나라에 담배를 수출하고 있는데 2020년 100개, 2025년 200개 국가로 확장한다는 계획을 세워뒀다.
조 연구원은 “KT&G가 집중하는 신시장은 중남미와 아프리카 등으로 초기 수익성은 부진할 수 있다”면서도 “시장 지배력을 빠르게 확대한 뒤 고가 담배 비중을 높이는 전략으로 수익성을 방어할 수 있다”고 바라봤다. [비즈니스포스트 임재후 기자]
수출이 증가하고 궐련형 전자담배와 일반담배 모두 점유율이 높아질 것으로 예상됐다.
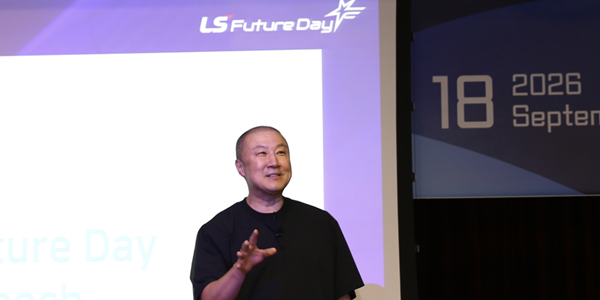
▲ 백복인 KT&G 대표이사 사장.
조상훈 삼성증권 연구원은 26일 KT&G 목표주가를 13만 원, 투자의견은 매수(BUY)를 유지했다.
25일 KT&G 주가는 9만7700원에 거래를 마쳤다.
조 연구원은 “쥴 등 액상형 전자담배의 영향은 제한적”이라며 “오히려 세금구조 재편 가능성 등 KT&G에 기회요인이 더 많을 것”이라고 내다봤다.
액상형 전자담배 때문에 미국에서 중증 폐질환 환자와 사망자가 생기면서 미국 보건당국은 규제를 강화하고 유통점들은 판매를 중단하고 있다.
한국에서는 기획재정부가 9월 담배과세 현황 및 세율수준의 적정성 검토 계획을 발표했다. 액상형 전자담배의 세율이 일반담배의 43%에 그쳐 세금구조가 바뀔 것으로 예상된다.
KT&G는 2017년 11월 궐련형 전자담배 기기 ‘릴’을 출시한 뒤 2018년 5월 ‘릴 플러스’, 2018년 11월 ‘릴 하이브리드’를 내놨는데 릴 하이브리드 출시 뒤 궐련형 전자담배시장에서 점유율이 빠르게 상승하고 있는 것으로 파악됐다. 점유율은 꾸준히 상승곡선을 그리며 3분기 35% 수준에 이르렀다.
일반담배시장 점유율도 64%로 최근 10년 동안 가장 높은 점유율을 보였다.
조 연구원은 이런 점유율 상승 배경을 놓고 “궐련형 전자담배만 집중한 경쟁사와 달리 KT&G는 일반담배 신제품도 지숙 출시하고 있기 때문”이라고 분석했다.
수출물량도 늘어날 것으로 기대했다.
KT&G는 현재 70여 개 나라에 담배를 수출하고 있는데 2020년 100개, 2025년 200개 국가로 확장한다는 계획을 세워뒀다.
조 연구원은 “KT&G가 집중하는 신시장은 중남미와 아프리카 등으로 초기 수익성은 부진할 수 있다”면서도 “시장 지배력을 빠르게 확대한 뒤 고가 담배 비중을 높이는 전략으로 수익성을 방어할 수 있다”고 바라봤다. [비즈니스포스트 임재후 기자]