KT&G 주가가 오를 것으로 전망됐다.
전자담배 수익성이 개선되고 담배 수출의 규모가 회복될 것으로 예상됐다.
박상준 키움증권 연구원은 3일 KT&G의 목표주가를 12만5천 원, 투자의견을 매수(BUY)로 유지했다.
2일 KT&G의 주가는 9만7600원으로 거래를 마쳤다.
KT&G는 2019년에 전자담배의 생산 효율성이 개선되며 궐련담배보다 더 큰 영업이익을 창출할 수 있을 것으로 기대됐다.
박 연구원은 “KT&G의 전자담배부문은 2018년 상반기에는 적자를 봤으나 4분기에는 20%대 영업이익률을 달성한 것으로 추정된다”며 “2019년에는 궐련담배의 영업이익률을 넘어설 가능성이 높다”고 바라봤다.
주요 수출시장인 중동에서 실적이 회복될 것으로 예상됐다.
박 연구원은 “이란 정부와 중앙은행이 외환시장에 개입해 이란 환율이 평가절상되고 있어 이란 유통업체의 KT&G 상품 구매력이 높아질 것”이라며 “이란을 제외한 다른 중동 국가들은 2017년 6월 담배 판매가격 인상에 따라 줄었던 흡연율이 차츰 회복돼 2019년에 KT&G의 수출이 증가할 가능성이 높다”고 분석했다.
KT&G는 2019년에 매출 4조7908억 원, 영업이익 1조4466억 원을 낼 것으로 전망됐다. 2018년 실적 추정치보다 매출은 7.8%, 영업이익은 16.9% 늘어나는 것이다. [비즈니스포스트 임한솔 기자]
전자담배 수익성이 개선되고 담배 수출의 규모가 회복될 것으로 예상됐다.
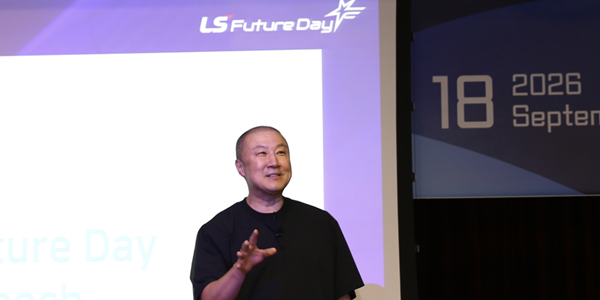
▲ 백복인 KT&G 대표이사 사장.
박상준 키움증권 연구원은 3일 KT&G의 목표주가를 12만5천 원, 투자의견을 매수(BUY)로 유지했다.
2일 KT&G의 주가는 9만7600원으로 거래를 마쳤다.
KT&G는 2019년에 전자담배의 생산 효율성이 개선되며 궐련담배보다 더 큰 영업이익을 창출할 수 있을 것으로 기대됐다.
박 연구원은 “KT&G의 전자담배부문은 2018년 상반기에는 적자를 봤으나 4분기에는 20%대 영업이익률을 달성한 것으로 추정된다”며 “2019년에는 궐련담배의 영업이익률을 넘어설 가능성이 높다”고 바라봤다.
주요 수출시장인 중동에서 실적이 회복될 것으로 예상됐다.
박 연구원은 “이란 정부와 중앙은행이 외환시장에 개입해 이란 환율이 평가절상되고 있어 이란 유통업체의 KT&G 상품 구매력이 높아질 것”이라며 “이란을 제외한 다른 중동 국가들은 2017년 6월 담배 판매가격 인상에 따라 줄었던 흡연율이 차츰 회복돼 2019년에 KT&G의 수출이 증가할 가능성이 높다”고 분석했다.
KT&G는 2019년에 매출 4조7908억 원, 영업이익 1조4466억 원을 낼 것으로 전망됐다. 2018년 실적 추정치보다 매출은 7.8%, 영업이익은 16.9% 늘어나는 것이다. [비즈니스포스트 임한솔 기자]