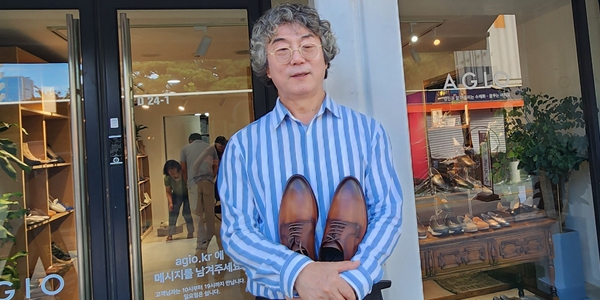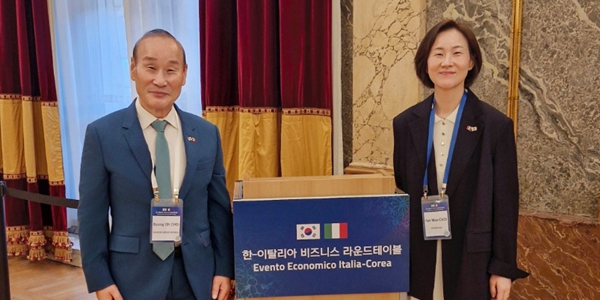
▲ 최혜원 형지I&C 대표이사가 코스닥 상장폐지의 기로에 서있다. 사진은 최병오 패션그룹형지 회장(왼쪽)과 최혜원 대표가 6월12일 이재명 대통령의 이탈리아 국빈 방문 경제사절단 일원으로 참여한 모습. <패션그룹형지>
부진한 실적이 장기간 이어지면서 주가는 1천 원 미만 주식을 의미하는 '동전주' 수준으로 떨어졌고 시가총액 역시 200억 원을 밑돌면서 코스닥 시장에 입성한 지 22년 만의 상장폐지가 현실화하고 있는 분위기다.
28일 형지I&C의 상황을 종합하면 시가총액 미달에 따른 상장폐지 가능성이 높아지고 있다.
형지I&C는 시가총액 200억 원 미만 상태가 30거래일 이어져 8월4일 관리종목으로 지정됐다. 관리종목 지정 뒤 90거래일 안에 시가총액 200억 원 이상을 45거래일 연속 유지해야 지정 사유를 해소할 수 있지만 9월23일 기준 이미 36거래일이 지났고 200억 원 이상을 연속 충족한 날은 하루도 없다.
한국거래소는 앞으로 시가총액 200억 원 미만 상태가 10거래일 연속 이어지면 상장폐지 사유가 발생할 수 있다고 23일 안내했다. 회사가 계획하고 있는 중장기 실적 회복보다 당장 상장유지 기준을 맞추는 일이 급해진 상황이다.
최혜원 대표는 관리종목 지정 당일인 8월4일 홈페이지에 올린 글을 통해 "이번 관리종목 지정이 사업 운영상 중대한 부실이나 유동성 위기에서 비롯된 것은 아니다"라며 "경영 효율화와 브랜드 경쟁력 강화, 온라인 사업 확대, 해외시장 진출 등을 추진해 수익성과 기업가치를 높이고 상장유지 기준을 충족하겠다"는 방침을 밝혔다.
하지만 주가가 반등할 만한 뚜렷한 동력이 없는 상태라 조만간 상장폐지 절차에 들어갈 확률이 높은 것으로 전망된다.
형지I&C가 상장폐지 기로에 놓인 것은 회사의 전신인 우성I&C 시절 2004년 7월 코스닥 시장에 상장한 지 약 22년 만의 일이다. 무엇보다 패션그룹형지의 오너 2세인 최혜원 대표가 회사를 이끈 지 10년 만의 일이라는 점에서 회사 안팎의 관심이 적지 않다.
최 대표는 최병오 패션그룹형지 회장의 장녀다. 2014년 형지I&C 여성복 브랜드 캐리스노트 사업부장을 맡았고 2016년 6월 대표이사에 올라 경영 전면에 나섰다.
취임 당시 회사의 외형은 지금과 크게 달랐다.
형지I&C는 2016년 연결기준 매출 1286억 원을 냈다. 하지만 2017년 매출은 1135억 원으로 11.7% 줄었다. 코로나19 이전부터 외형 축소가 시작된 것이다.
이후 매출은 2018년 1088억 원, 2019년 1021억 원으로 계속 감소했다. 2019년 적자 브랜드 스테파넬을 정리하고 비용을 줄이면서 영업이익 5억 원을 내 흑자로 돌아섰지만 매출 감소 흐름까지 되돌리지는 못했다.
코로나19가 닥친 뒤에는 매출 감소폭이 더 커졌다.
형지I&C는 2020년 연결기준 매출 671억 원, 영업손실 53억 원을 냈다. 1년 전보다 매출은 34.3% 감소했고 영업손익은 다시 적자로 돌아섰다. 2021년에도 매출 655억 원, 영업손실 29억 원을 기록했는데 이는 최 대표 취임 5년 만에 회사 매출 규모가 사실상 절반 수준으로 줄었든 것이었다.
물론 최 대표가 손을 놓고 있었던 것은 아니다. 기존 브랜드 매출이 줄어드는 동안 온라인과 해외에서 새로운 판매처를 찾는 데 공을 들였다.
형지I&C는 2020년 일본 아마존에 진출한 데 이어 2021년 미국 아마존으로 해외 온라인 판매를 확대했다. 국내에서도 무신사와 퀸잇, 포스티, 하이버 등에 잇따라 입점하며 온라인 판매처를 넓혔다.
2022년에는 한 차례 성과도 나타났다.
형지I&C는 2022년 연결기준 매출 705억 원, 영업이익 24억 원을 냈다. 1년 전보다 매출은 7.6% 늘었고 영업손익은 흑자로 돌아섰다. 현대·신세계·롯데 프리미엄 아울렛 입점 확대와 국내 온라인 판매 증가 등이 실적 개선에 힘을 보탠 것으로 분석됐다.
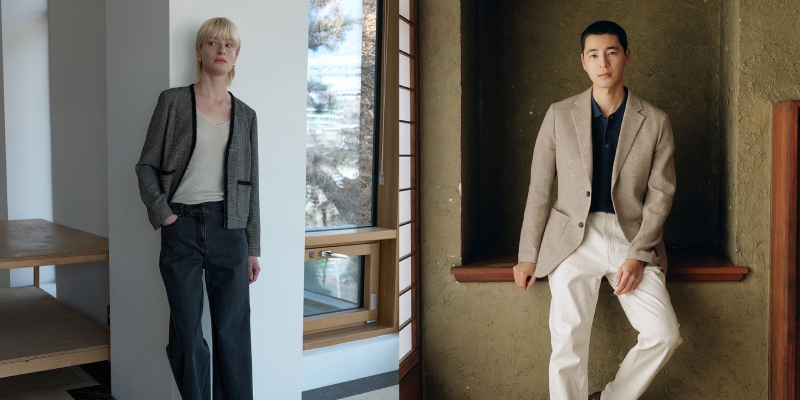
▲ 형지I&C가 기존 브랜드의 부진을 대체할 새로운 성장축을 찾지 못하며 주가 및 실적 부진이 이어지고 있다. 사진은 형지I&C가 운영하는 여성복 브랜드 '캐리스노트'(왼쪽)와 남성 캐주얼 브랜드 '본'. < 형지I&C >
문제는 이를 지속적인 성장으로 연결하지 못했다는 점이다.
형지I&C의 연결기준 매출은 2023년 653억 원, 2024년 567억 원으로 다시 감소했다. 2024년에는 영업손실 50억 원을 내며 영업손익마저 적자로 돌아섰다.
2025년에는 매출 508억 원, 영업손실 70억 원을 냈다. 1년 전보다 매출은 10.4% 감소했고 영업손실 규모는 더 커졌다.
결국 최 대표 체제의 가장 큰 약점은 기존 주력 브랜드의 부진을 만회할 새로운 성장축을 키우지 못했다는 점으로 평가된다.
형지I&C는 예작과 본, 캐리스노트 등 기존 브랜드에 대한 실적 의존도가 높다. 해외 온라인 판매와 국내 플랫폼 확대도 회사 전체 매출을 다시 성장세로 돌릴 만큼 규모를 키우지는 못했다.
최근에는 실적 부진에 주가 하락까지 겹쳤다.
7월27일 2045원이던 형지I&C 주가는 9월23일 500원까지 떨어졌다. 23일 시가총액은 약 35억5천만 원으로 상장유지 기준인 200억 원과 격차가 크게 벌어졌다.
상장폐지 문제가 최 대표에게 더욱 무겁게 다가오는 이유는 주주구조에도 있다.
2025년 말 기준 형지I&C 전체 주주는 1만7612명이며 이 가운데 소액주주는 1만7606명으로 99.97%를 차지했다. 소액주주 보유지분도 78.34%에 이른다. 상장폐지가 현실화하면 다수 소액주주에게 직접적인 영향이 돌아갈 수밖에 없다.
온라인 주식 종목토론방에서 한 형지I&C 소액주주는 “다른 종목은 제3자배정 유상증자 등으로 시가총액 기준 대응에 나섰는데 형지I&C는 대응이 늦었다”며 “회사가 상장유지를 위해 적극적으로 움직이고 있는지 의문”이라고 토로했다.
형지I&C가 제시한 정상화 시점은 당장 상장폐지 위기에서 벗어나기 필요한 시간표와 차이가 있다.
형지I&C는 올해 유상증자 과정에서 2026년과 2027년 영업손실을 이어간 뒤 2028년 영업이익으로 돌아서겠다는 사업계획을 제시했다. 회사가 실적 정상화 시점으로 2028년을 바라보고 있는 반면 상장폐지 여부는 그보다 앞서 결정될 수 있는 상황이다.
형지I&C 관계자는 “상장폐지와 관련해 공식적으로 드릴 말씀은 없다”고 말했다. 김예원 기자