|
▲ 아이쓰리시스템은 사람의 눈에 보이지 않는 적외선 에너지를 감지해 영상으로 바꾸는 적외선 영상센서(검출기)를 생산하는 기업이다. <아이쓰리시스템>
아이쓰리시스템 주가는 올해 초 수주 확대와 신공장 가동에 따른 민수사업 강화 기대감에 가파르게 오르며 사상 최고가를 기록했으나 최근에는 다소 조정을 받고 있다.
다만 올해 사상 최대 실적이 예상되는 상황에서 배당 확대 등 주주친화 정책도 이어지고 있어 증권업계에서도 아이쓰리시스템의 주가 반등 가능성에 주목하고 있다.
◆ K-방산 수출 수혜 본격화, ‘미사일의 눈’ 냉각형 영상센서 성장 지속
28일 증권가 분석을 종합하면 올해는 아이쓰리시스템의 K-방산 수출 수혜가 본격화하는 해로 평가된다.
김태현 IBK투자증권 연구원은 9월 보고서에서 “아이쓰리시스템은 LIG디펜스앤에어로스페이스의 미사일 관련 수요 증가와 현궁·신궁 등 주요 유도무기체계의 생산 확대에 따른 냉각형 적외선 검출기 납품 증가가 예상된다”고 바라봤다.
러시아와 우크라이나의 전쟁 이후 수년간 확대돼 온 무기 생산계획이 올해부터 본격적 부품 발주로 이어지고 있다는 것이다.
아이쓰리시스템은 사람의 눈에 보이지 않는 적외선 에너지를 감지해 영상으로 바꾸는 적외선 영상센서를 생산한다.
주력 제품인 냉각형 적외선 영상센서는 센서를 낮은 온도로 냉각해 미세한 온도 차이와 먼 거리의 물체까지 정밀하게 탐지한다.
LIG디펜스앤에어로스페이스와 한화시스템 등 국내 주요 방산 체계업체를 통해 현궁·신궁·천검 등 유도무기체계와 K2 전차용 장비 등에 공급된다.
아이쓰리시스템은 현재 군수용 냉각형 적외선 영상센서가 K방산 수출에 힘입어 실적 성장을 주도하고 있다.
최근 들어서는 올해 가동을 시작한 대전 신공장에서 비냉각형 영상센서를 중심으로 드론·자동차·로봇 등 민수 분야로 시장도 확대하고 있다.
김태현 연구원은 “2027년 하반기부터 비냉각형 영상센서 기반의 신규 방산사업이 본격화하며 추가 성장동력으로 작용할 전망”이라며 “냉각형 제품이 제한된 고성능 방산 시장을 대상으로 하는 반면 비냉각형 제품은 방산뿐 아니라 산업용·민수용 시장까지 적용 범위가 넓어 시장 규모가 훨씬 크다”고 평가했다.
아이쓰리시스템 주가는 올해 1월30일 장중 13만7900원까지 오르며 사상 최고가를 기록한 뒤 조정을 받았지만 증권가에서는 방산 수출 확대와 비냉각형 센서 사업 확대를 근거로 중장기 성장 여력이 남아 있다고 바라보고 있다.
IBK투자증권은 아이쓰리시스템의 목표주가로 8만5천 원을 새로 제시했다. 23일 종가(6만8400원)보다 약 24% 높은 수준이다.
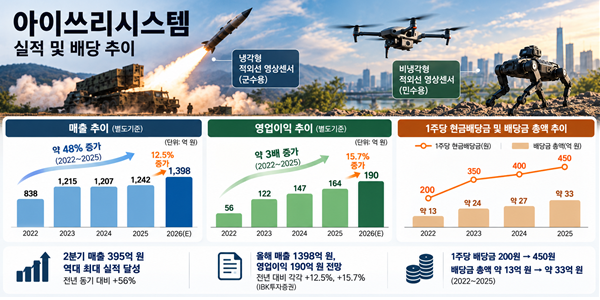
▲ 아이쓰리시스템 실적 및 배당 추이. 사진은 챗지피티로 생성한 이미지.
아이쓰리시스템은 최근 2년 동안 수익성 개선에서 뚜렷한 성과를 냈는데 올해는 외형 성장도 본격화할 것으로 전망된다.
한국투자증권은 아이쓰리시스템 2분기 실적 발표 직후 “높아진 수주잔고를 감안하면 올해는 최근 3년 동안 이어진 매출 정체 구간에서 벗어나는 원년이 될 것”이라고 바라봤다.
아이쓰리시스템은 2분기 기존에 수주한 유도무기체계의 양산과 납품 확대에 힘입어 역대 최대 수준의 실적을 냈다.
2분기 별도기준 매출 395억 원, 영업이익 48억 원을 올렸다. 지난해 2분기와 비교해 매출은 56%, 영업이익은 79.9% 늘었다.
아이쓰리시스템 연 매출은 2023년부터 1200억 원 안팎에서 정체되는 흐름을 보였지만 수익성은 크게 개선됐다.
2022년과 2025년을 비교해보면 3년 사이 매출은 약 48% 늘어난 반면 영업이익은 약 3배로 불어났다.
구체적으로 보면 매출은 2022년 838억 원에서 2023년 1215억 원, 2024년 1207억 원, 2025년 1242억 원으로 늘었지만 같은 기간 영업이익은 2022년 56억 원에서 2023년 122억 원, 2024년 147억 원, 2025년 164억 원으로 매년 증가했다.
IBK투자증권에 따르면 아이쓰리시스템은 올해 별도기준 매출 1398억 원, 영업이익 190억 원을 낼 것으로 전망된다. 2025년과 비교해 매출은 12.5%, 영업이익은 15.7% 늘어나는 것이다.
아이쓰리시스템은 실적 개선과 함께 주주환원도 확대하고 있다.
1주당 현금배당금은 2022년 200원에서 2023년 350원, 2024년 400원, 2025년 450원으로 늘었다. 배당금 총액도 2022년 약 13억 원에서 2023년 약 24억 원, 2024년 약 27억 원, 2025년 약 33억 원으로 증가했다.
▲ 아이쓰리시스템 창업주인 정한 대표이사(사진)는 냉각형 센서로 군수용 시장에서 입지를 다진 데 이어 비냉각형 센서를 새로운 성장동력으로 키워 민수시장 공략에 나서고 있다. <아이쓰리시스템>
정한 대표이사는 아이쓰리시스템 창업주이자 2026년 6월 말 기준 지분 33.63%를 보유한 최대주주다.
1960년 태어나 연세대학교 전자공학과를 졸업한 뒤 한국과학기술원(KAIST)에서 전자공학 석사와 박사학위를 받았다.
1996년 현대전자(현 SK하이닉스)에서 선임연구원으로 일하다 1998년 회사를 나와 한꿈엔지니어링을 세우고 적외선 영상센서 사업에 뛰어들었다. 2003년 회사 이름을 현재의 아이쓰리시스템으로 변경했고 2015년 코스닥에 상장했다.
아이쓰리(I3)는 지능형(Intelligent) 영상(Image)와 정보(Information)를 뜻한다.
아이쓰리시스템은 국내 유일의 군수용 적외선 영상센서 양산 공급업체로 산·학·연 협력을 바탕으로 자체 기술력을 확보했다.
냉각형 적외선 영상센서의 경우 QVGA급(320×240, 약 8만 화소), VGA급(640×480, 약 30만 화소)의 개발과 양산을 통해 대한민국 전력화를 이뤘고 2019년 130만 화소급을 개발해 선진국과의 기술 격차를 해소했다.
정 대표는 연구원 시절부터 이어온 적외선 영상센서 기술을 기반으로 국내 군수용 시장에서 입지를 다진 데 이어 최근에는 비냉각형 영상센서를 통해 우주·민수시장에 진출하는 데 힘을 싣고 있다.
아이쓰리시스템은 2019년 약 100억 원을 투자해 비냉각형 적외선 검출기 시장에 진출한 데 이어 2025년 11월 준공한 대전 둔곡 신공장을 올해 상반기부터 가동하며 비냉각형 영상센서 생산능력을 확대하고 있다.
비냉각형 영상센서는 별도의 극저온 냉각장치가 필요하지 않아 전력소모와 크기, 생산비를 낮출 수 있다는 장점이 있다.
이에 따라 드론·자동차·로봇·산업용 열화상장비 등으로 적용처가 넓다. 시장조사업체 모르도르인텔리전스가 2026년 초 발간한 자료에 따르면 2025년 세계 적외선 영상센서 시장에서 비냉각형 제품이 매출 기준 83.71%를 차지했다.
정 대표는 홈페이지 인사말을 통해 “아이쓰리시스템은 적외선 선진국보다 30년 늦게 연구개발을 시작했지만 선진국과 기술 격차를 해소하며 우수한 기술을 자랑하고 있다”며 “선진국과 어깨를 나란히 하는 기술 경쟁력을 바탕으로 국방산업뿐 아니라 향후 성장이 예견되는 비대면 시스템 사업과 자율주행 자동차 시장에 대비하겠다”고 말했다. 김민정 기자