신세계푸드 목표주가가 높아졌다. 식품제조의 호조에 힘입어 올해 수익이 늘어날 것으로 전망됐다.
조미진 케이프투자증권 연구원은 18일 신세계푸드 목표주가를 18만 원에서 19만 원으로 높였다. 투자의견은 매수(BUY)로 유지했다.
17일 신세계푸드 주가는 15만4500원으로 장을 마쳤다.
조 연구원은 “신세계푸드는 식품제조의 몸집이 커지면서 안정적 수익구조를 구축하고 있다”며 “이에 힘입어 식품부문에서 올해 수익이 좋아질 것”이라고 내다봤다.
신세계푸드는 단체급식, 외식사업 등 식음부문과 식품유통, 식품제조 등 식품사업을 주력으로 하고 있다. 식품제조분야에서 노브랜드와 올반 등 브랜드 제품을 생산해 이마트 등에 공급하고 빵류 등을 생산해 스타벅스 매장 등에 공급한다.
신세계푸드는 올해 노브랜드와 올반 등 브랜드 제품의 판매가 지난해보다 40%이상 늘어날 것으로 전망됐다.
올해 스타벅스에 납품하는 빵류 등 매출이 지난해보다 14.5% 증가할 것으로 분석됐다. 편의점 이마트24에 공급하는 제품들 매출도 50.0% 늘어날 것으로 전망됐다.
조 연구원은 “신세계푸드는 올해 말 오산공장을 완공할 것”이라며 “이를 통해 내년부터 식품제조 매출 규모가 1천억 원 넘게 커질 수 있다”고 바라봤다.
단체급식 호조도 올해 신세계푸드 수익에 긍정적으로 작용할 것으로 보인다.
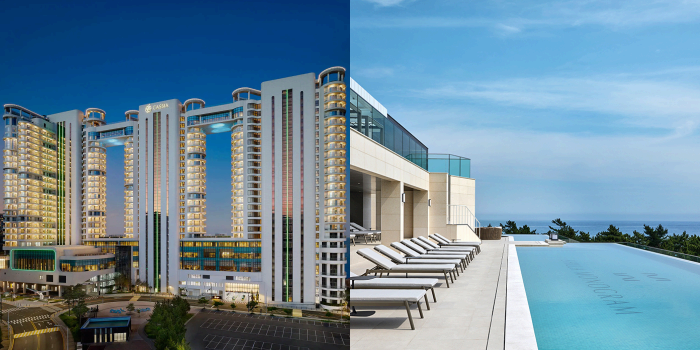
조 연구원은 “신세계푸드는 1분기 평창동계올림픽 덕분에 코엑스나 상록리조트, 강화씨사이드 등 대형사업장 단체급식을 수주했다”며 “2분기부터 이 매출이 실적에 반영될 것”이라고 파악했다.
조 연구원은 “신세계푸드는 단체급식 가격의 인상이나 인력 효율화, 단축근무 등을 통해 최저임금 인상 여파를 최소화하고 있다”며 “외식사업에서도 올해 적자폭이 지난해보다 20억~30억 원 줄어들 것”이라고 바라봤다.
신세계푸드는 올해 연결기준으로 매출 1조3860억 원, 영업이익 400억 원을 거둘 것으로 전망됐다. 지난해보다 매출은 14.7%, 영업이익은 33.3% 늘어나는 것이다. [비즈니스포스트 박경훈 기자]
조미진 케이프투자증권 연구원은 18일 신세계푸드 목표주가를 18만 원에서 19만 원으로 높였다. 투자의견은 매수(BUY)로 유지했다.
▲ 최성재 신세계푸드 대표이사.
17일 신세계푸드 주가는 15만4500원으로 장을 마쳤다.
조 연구원은 “신세계푸드는 식품제조의 몸집이 커지면서 안정적 수익구조를 구축하고 있다”며 “이에 힘입어 식품부문에서 올해 수익이 좋아질 것”이라고 내다봤다.
신세계푸드는 단체급식, 외식사업 등 식음부문과 식품유통, 식품제조 등 식품사업을 주력으로 하고 있다. 식품제조분야에서 노브랜드와 올반 등 브랜드 제품을 생산해 이마트 등에 공급하고 빵류 등을 생산해 스타벅스 매장 등에 공급한다.
신세계푸드는 올해 노브랜드와 올반 등 브랜드 제품의 판매가 지난해보다 40%이상 늘어날 것으로 전망됐다.
올해 스타벅스에 납품하는 빵류 등 매출이 지난해보다 14.5% 증가할 것으로 분석됐다. 편의점 이마트24에 공급하는 제품들 매출도 50.0% 늘어날 것으로 전망됐다.
조 연구원은 “신세계푸드는 올해 말 오산공장을 완공할 것”이라며 “이를 통해 내년부터 식품제조 매출 규모가 1천억 원 넘게 커질 수 있다”고 바라봤다.
단체급식 호조도 올해 신세계푸드 수익에 긍정적으로 작용할 것으로 보인다.
조 연구원은 “신세계푸드는 1분기 평창동계올림픽 덕분에 코엑스나 상록리조트, 강화씨사이드 등 대형사업장 단체급식을 수주했다”며 “2분기부터 이 매출이 실적에 반영될 것”이라고 파악했다.
조 연구원은 “신세계푸드는 단체급식 가격의 인상이나 인력 효율화, 단축근무 등을 통해 최저임금 인상 여파를 최소화하고 있다”며 “외식사업에서도 올해 적자폭이 지난해보다 20억~30억 원 줄어들 것”이라고 바라봤다.
신세계푸드는 올해 연결기준으로 매출 1조3860억 원, 영업이익 400억 원을 거둘 것으로 전망됐다. 지난해보다 매출은 14.7%, 영업이익은 33.3% 늘어나는 것이다. [비즈니스포스트 박경훈 기자]