[비즈니스포스트] HMM이 운임 상승 효과로 2026년 3분기 시장 기대치(컨센서스)를 웃도는 실적을 기록한 것으로 추정됐다.
다만 기업가치 재평가를 위해선 주주환원 정책을 강화할 필요가 있는 것으로 분석됐다.
정연승 NH투자증권 연구원은 2일 HMM 목표주가를 2만2천 원으로, 투자의견은 중립(HOLD)으로 유지했다.
정 연구원은 “9월25일 기준 상하이컨테이너운임지수(SCFI)는 3686포인트(p)로 지난해 같은 기간보다 155.2% 상승하며 예상보다 높은 수치를 기록했다”며 “최근 운임 강세는 글로벌 물동량 증가 효과보다는 실질 공급 감소의 영향이 크다”고 말했다.
그는 “공급 감소의 주된 원인은 미국-이란 전쟁에 따른 호르무즈 해협 외 대체 항만의 적체, 태풍으로 인한 중국 항만 정체 심화, 파나마운항 통행량 감소 등이 꼽힌다”며 “단기적으로 선사들의 운임 협상력이 높아졌으나 지속 가능성에는 불확실성이 존재한다”고 설명했다.
컨테이너선 운임은 2027년부터 대규모 컨테이너선 인도가 이어지며 점차 내려갈 것으로 전망됐다.
정 연구원은 “단기 운임 급등에 따른 수익 증가로 8월부터 글로벌 컨테이너 선사들의 대규모 컨테이너선 신조 발주가 이어지고 있다”며 “해당 선박들은 2029~2030년에 걸쳐 인도될 예정이며, 이미 2027~2029년 공급 증가가 예정된 가운데 추가 발주까지 이어지면 공급 증가에 따른 운임 하방 압력이 장기화될 것”이라고 말했다.
HMM은 3분기 영업이익 9395억 원을 냈을 것으로 추산됐다. 지난해 3분기 대비 216.5% 증가하는 것으로, 컨센서스를 42% 상회하는 것이다.
다만 실적 개선이 주가 상승으로 이어지기 위해선 주주환원 정책을 강화할 필요가 있는 것으로 분석됐다.
정 연구원은 “운임 상승으로 단기 실적 추정치가 큰 폭으로 상향 조정됐음에도 HMM 주가의 반응은 제한적이었다”며 “이는 현재의 좋은 실적이 지속 가능하지 않다는 인식이 반영된 결과”라고 설명했다.
이어 “이익의 지속성이 낮더라도 주가 재평가를 이끌 수 있는 방법은 단기 실적 증가를 즉각적인 주주환원으로 연결시키는 것”이라며 “글로벌 컨테이너선 선사들이 2026년 예상을 넘는 호황에 배당을 확대하거나 자사주 매입 프로그램을 재개한 만큼 HMM도 주주환원 정책을 강화할 필요가 있다”고 말했다.
HMM은 2026년 연결기준으로 매출 13조6080억 원, 영업이익 2조1070억 원을 낼 것으로 예상됐다. 지난해보다 매출은 24.9% 늘고, 영업이익은 44.2% 증가하는 것이다. 최재원 기자
다만 기업가치 재평가를 위해선 주주환원 정책을 강화할 필요가 있는 것으로 분석됐다.
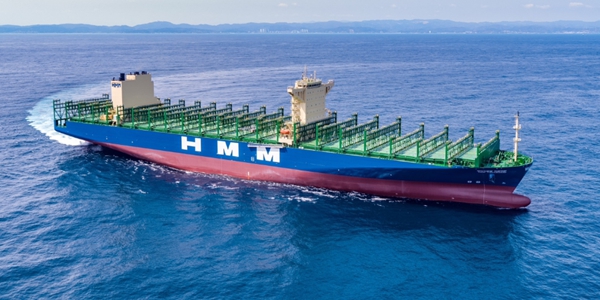
▲ 정연승 NH투자증권 연구원은 HMM의 단기 실적 증가가 기업가치 상승으로 이어지기 위해선 주주환원 정책을 강화할 필요가 있는 것으로 분석했다. <HMM>
정연승 NH투자증권 연구원은 2일 HMM 목표주가를 2만2천 원으로, 투자의견은 중립(HOLD)으로 유지했다.
정 연구원은 “9월25일 기준 상하이컨테이너운임지수(SCFI)는 3686포인트(p)로 지난해 같은 기간보다 155.2% 상승하며 예상보다 높은 수치를 기록했다”며 “최근 운임 강세는 글로벌 물동량 증가 효과보다는 실질 공급 감소의 영향이 크다”고 말했다.
그는 “공급 감소의 주된 원인은 미국-이란 전쟁에 따른 호르무즈 해협 외 대체 항만의 적체, 태풍으로 인한 중국 항만 정체 심화, 파나마운항 통행량 감소 등이 꼽힌다”며 “단기적으로 선사들의 운임 협상력이 높아졌으나 지속 가능성에는 불확실성이 존재한다”고 설명했다.
컨테이너선 운임은 2027년부터 대규모 컨테이너선 인도가 이어지며 점차 내려갈 것으로 전망됐다.
정 연구원은 “단기 운임 급등에 따른 수익 증가로 8월부터 글로벌 컨테이너 선사들의 대규모 컨테이너선 신조 발주가 이어지고 있다”며 “해당 선박들은 2029~2030년에 걸쳐 인도될 예정이며, 이미 2027~2029년 공급 증가가 예정된 가운데 추가 발주까지 이어지면 공급 증가에 따른 운임 하방 압력이 장기화될 것”이라고 말했다.
HMM은 3분기 영업이익 9395억 원을 냈을 것으로 추산됐다. 지난해 3분기 대비 216.5% 증가하는 것으로, 컨센서스를 42% 상회하는 것이다.
다만 실적 개선이 주가 상승으로 이어지기 위해선 주주환원 정책을 강화할 필요가 있는 것으로 분석됐다.
정 연구원은 “운임 상승으로 단기 실적 추정치가 큰 폭으로 상향 조정됐음에도 HMM 주가의 반응은 제한적이었다”며 “이는 현재의 좋은 실적이 지속 가능하지 않다는 인식이 반영된 결과”라고 설명했다.
이어 “이익의 지속성이 낮더라도 주가 재평가를 이끌 수 있는 방법은 단기 실적 증가를 즉각적인 주주환원으로 연결시키는 것”이라며 “글로벌 컨테이너선 선사들이 2026년 예상을 넘는 호황에 배당을 확대하거나 자사주 매입 프로그램을 재개한 만큼 HMM도 주주환원 정책을 강화할 필요가 있다”고 말했다.
HMM은 2026년 연결기준으로 매출 13조6080억 원, 영업이익 2조1070억 원을 낼 것으로 예상됐다. 지난해보다 매출은 24.9% 늘고, 영업이익은 44.2% 증가하는 것이다. 최재원 기자