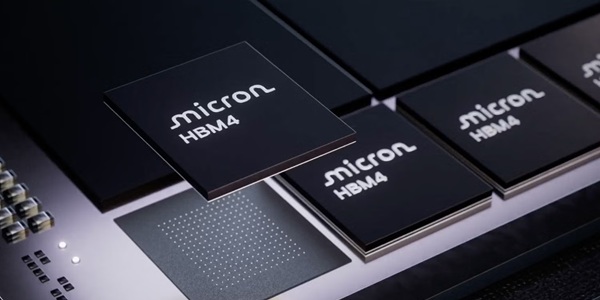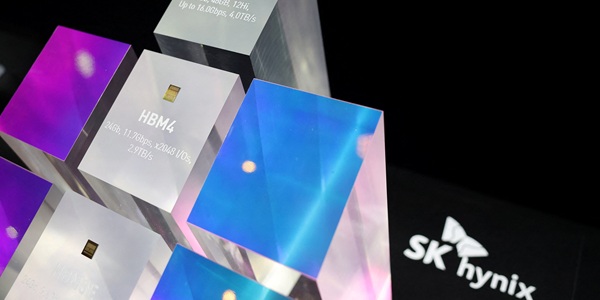
▲ 해외 투자기관이 SK하이닉스 목표주가를 크게 낮췄다. 삼성전자와 비교해 HBM 사업에서 부정적 신호가 나오고 있다는 점이 근거로 제시됐다. SK하이닉스의 HBM4를 비롯한 고대역폭 메모리 기술 홍보용 이미지. <연합뉴스>
30일 투자전문지 인베스팅닷컴에 따르면 투자기관 번스타인은 보고서를 내고 SK하이닉스 목표주가를 기존 330만 원에서 270만 원으로 낮춰 내놓았다.
반면 삼성전자의 목표주가는 44만 원으로 변동이 없었다. SK하이닉스와 삼성전자 모두 투자의견은 시장수익률 상회(Outperform)를 유지했다.
29일 SK하이닉스 주가는 176만5천 원, 삼성전자 주가는 27만2500원으로 장을 마감했다.
마크 리 번스타인 연구원은 “메모리반도체 공급사 가운데 삼성전자를 가장 선호한다”며 한국의 7월과 8월 수출 데이터에서 삼성전자에 긍정적 신호가 파악됐다고 밝혔다.
반면 SK하이닉스의 HBM 사업에서는 상대적으로 저조한 흐름이 파악된다고 덧붙였다.
번스타인은 2027년 HBM 평균 가격이 예상보다 낮은 수준에 그칠 수 있다며 HBM3E에서 HBM4로 기술 규격이 본격적으로 전환되는 시점도 다소 늦춰질 가능성이 있다고 전했다.
따라서 2027년에도 일반 D램의 수익성이 HBM보다 높을 것이라고 전망했다.
D램 평균 가격은 3분기에도 직전 분기보다 최대 20% 상승한 뒤 4분기도 한자릿수 후반대 수준의 상승률을 기록할 것으로 예측됐다.
번스타인은 2027년에도 메모리반도체 공급 부족 상황이 지속될 수 있다고 내다봤다. 다만 공급사와 고객사의 장기 공급 계약이 가격 상승을 제약할 가능성을 제시했다.
삼성전자와 SK하이닉스, 마이크론이 반도체 가격 하락에 타격을 완화하기 위해 주요 고객사들과 수년에 걸쳐 정해진 물량을 일정한 단가 범위에서 공급하는 계약 체결을 늘리고 있기 때문이다.
2028년에는 제조사들의 생산능력 확대와 인공지능 데이터센터 투자 위축으로 메모리반도체 가격이 정상화될 것이라는 전망이 이어졌다.
번스타인은 이에 따라 메모리반도체 제조사들의 매출총이익률이 90% 안팎에서 정점을 찍은 뒤 2028년 말에는 70%대 후반대로 낮아질 것이라고 예상했다.
일본 낸드플래시 제조사 키오시아의 목표주가도 기존 4만 엔에서 4만9천 엔으로 높아졌다. 낸드플래시 가격 상승세에 낙관적 전망이 반영됐다.
다만 번스타인은 중국 낸드플래시 기업 YMTC의 위협이 커지고 있다며 키오시아 투자의견을 시장수익률 하회(Underperform)로 유지했다.
29일 일본 증시에서 키오시아홀딩스 주가는 1만7880엔으로 거래를 마쳤다.
마이크론과 샌디스크의 목표주가도 기존과 같은 1300달러와 3천 달러에 각각 머물렀다. 29일 미국 증시에서 마이크론 종가는 1065.08달러, 샌디스크 종가는 1729.76달러를 기록했다. 김용원 기자