유나이티드제약 목표주가가 높아졌다. 개량신약 매출 확대로 수익성이 좋아질 것으로 예상됐다.
배기달 신한금융투자 연구원은 23일 유나이티드제약의 목표주가를 기존보다 9.4% 올린 3만5천 원으로 제시했다. 투자의견은 매수(BUY)를 유지했다.
배 연구원은 “유나이티드제약 주가 산정 기준에서 기존 18.4배였던 주가수익비율(PER)을 20.1배로 높였다”며 “수익성 높은 개량신약의 매출 비중이 확대돼 영업이익률도 좋아질 것”이라고 말했다.
개량신약의 수익률은 25% 이상으로 일반 의약품보다 높은 수준인 것으로 알려졌다.
유나이티드제약의 매출에서 개량신약이 차지하는 비중은 지난해 22.3%였는데 올해 25.3%로 확대될 것으로 예상됐다.
이에 따라 올해 영업이익률은 지난해보다 0.9%포인트 높아진 17%일 것으로 추산됐다.
유나이티드제약은 올해 매출 2154억 원, 영업이익 365억 원을 낼 것으로 전망됐다. 지난해보다 매출은 9.3%, 영업이익은 15.2% 늘어나는 것이다. [비즈니스포스트 박소정 기자]
배기달 신한금융투자 연구원은 23일 유나이티드제약의 목표주가를 기존보다 9.4% 올린 3만5천 원으로 제시했다. 투자의견은 매수(BUY)를 유지했다.
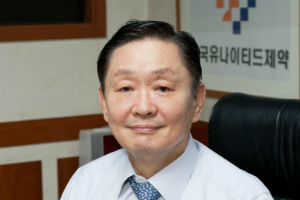
▲ 강덕영 유나이티드제약 대표.
배 연구원은 “유나이티드제약 주가 산정 기준에서 기존 18.4배였던 주가수익비율(PER)을 20.1배로 높였다”며 “수익성 높은 개량신약의 매출 비중이 확대돼 영업이익률도 좋아질 것”이라고 말했다.
개량신약의 수익률은 25% 이상으로 일반 의약품보다 높은 수준인 것으로 알려졌다.
유나이티드제약의 매출에서 개량신약이 차지하는 비중은 지난해 22.3%였는데 올해 25.3%로 확대될 것으로 예상됐다.
이에 따라 올해 영업이익률은 지난해보다 0.9%포인트 높아진 17%일 것으로 추산됐다.
유나이티드제약은 올해 매출 2154억 원, 영업이익 365억 원을 낼 것으로 전망됐다. 지난해보다 매출은 9.3%, 영업이익은 15.2% 늘어나는 것이다. [비즈니스포스트 박소정 기자]