[비즈니스포스트] 코스맥스 목표주가가 높아졌다.
올해 1분기 영업이익이 시장 기대치를 상회한 점이 반영됐다.
이승은 유안타증권 연구원은 20일 코스맥스 목표주가를 기존 17만3천 원에서 20만 원으로 높여잡았다. 투자의견은 매수(BUY)를 유지했다.
직전 거래일인 17일 코스맥스 주가는 16만400원에 거래를 마쳤다.
이 연구원은 “코로나 팬데믹의 영향이 줄어들며 모든 법인이 고른 성장세를 보였다”며 “원가율이 줄어들고 매출이 증가하며 영업이익도 성장한 것으로 보인다”고 설명했다.
국내법인은 간접수출 및 직수출 호조로 외형성장이 이뤄졌다. 중국법인은 인디브랜드를 중심으로, 미국법인은 2분기 물량 일부를 먼저 생산하며 높은 매출 성장률을 보였다.
코스맥스의 2분기 매출도 긍정적으로 평가됐다.
이 연구원은 “2분기에 외국인 방문객이 증가하며 매출이 증가할 것”이라며 “원가율 개선과 수익성 높은 제품 판매가 늘어나며 영업이익도 개선될 것”이라고 내다봤다.
코스맥스는 올해 매출 2조2670억 원, 영업이익 2천억 원을 낼 것으로 전망됐다. 지난해와 비교해 매출은 28%, 영업이익은 72.9% 증가하는 것이다. 김예원 기자
올해 1분기 영업이익이 시장 기대치를 상회한 점이 반영됐다.
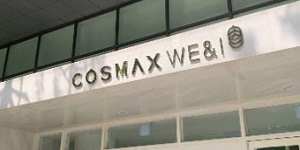
▲ 코스맥스의 영업이익이 시장기대치를 상회하며 20일 목표주가가 높아졌다.
이승은 유안타증권 연구원은 20일 코스맥스 목표주가를 기존 17만3천 원에서 20만 원으로 높여잡았다. 투자의견은 매수(BUY)를 유지했다.
직전 거래일인 17일 코스맥스 주가는 16만400원에 거래를 마쳤다.
이 연구원은 “코로나 팬데믹의 영향이 줄어들며 모든 법인이 고른 성장세를 보였다”며 “원가율이 줄어들고 매출이 증가하며 영업이익도 성장한 것으로 보인다”고 설명했다.
국내법인은 간접수출 및 직수출 호조로 외형성장이 이뤄졌다. 중국법인은 인디브랜드를 중심으로, 미국법인은 2분기 물량 일부를 먼저 생산하며 높은 매출 성장률을 보였다.
코스맥스의 2분기 매출도 긍정적으로 평가됐다.
이 연구원은 “2분기에 외국인 방문객이 증가하며 매출이 증가할 것”이라며 “원가율 개선과 수익성 높은 제품 판매가 늘어나며 영업이익도 개선될 것”이라고 내다봤다.
코스맥스는 올해 매출 2조2670억 원, 영업이익 2천억 원을 낼 것으로 전망됐다. 지난해와 비교해 매출은 28%, 영업이익은 72.9% 증가하는 것이다. 김예원 기자