[비즈니스포스트] 현대백화점 목표주가가 낮아졌다.
백화점 업황은 양호하지만 지난해 4분기부터 매출 규모가 높아진 만큼 앞으로 앞으로 두 자릿수 매출 성장률을 유지하기는 어려울 것으로 전망됐다.
이승은 유안타증권 연구원은 6일 현대백화점 목표주가를 기존 26만3천 원에서 12만 원으로 낮춰 잡았다. 투자의견은 매수(BUY)를 유지했다.
이 연구원은 "상반기 백화점 소비를 이끌었던 증시 상승에 따른 자산 효과가 7월 증시 조정 이후 약해졌다"며 "4분기에는 지난해 매출의 기저가 높아 성장률이 한 자릿수 수준에 머물 것으로 예상된다"고 내다봤다.
현대백화점은 3분기 연결기준으로 매출 1조650억 원, 영업이익 839억 원을 거둔 것으로 추정됐다. 2025년 3분기보다 매출은 5%, 영업이익은 15% 늘어난 것이다.
다만 백화점 사업의 성장세 자체는 이어질 것으로 전망됐다.
현대백화점에 따르면 외국인 관광객이 증가하고 있으며 VIP 고객의 소비가 안정적으로 이어지고 있는 것으로 나타났다. VIP 고객은 백화점 매출의 약 40%를 차지하는 것으로 파악된다.
중장기적으로는 신규 점포 출점이 성장률 둔화를 일부 보완할 것으로 예상됐다.
현대백화점은 2027년 말부터 부산과 대구, 광주 등에 대형 점포를 출점한다는 계획을 세우고 있다. 회사는 대형 점포의 투자수익률이 소형 점포보다 높은 만큼 대형 점포 중심으로 투자를 확대하고 있다고 설명했다.
이 연구원은 "연말 성과급과 명품 가격 인상은 백화점 매출의 추가 상승 요인이 될 수 있다"며 "면세점은 공항 중심의 흑자 구조가 자리 잡았고 지누스는 판촉비 정상화와 아마존 주문 재개에 힘입어 영업손실이 줄어들 것으로 예상된다"고 분석했다.
현대백화점은 올해 연결기준으로 매출 4조2761억 원, 영업이익 3999억 원을 낼 것으로 전망됐다. 2025년보다 매출은 1%, 영업이익은 6% 증가하는 것이다. 조수연 기자
백화점 업황은 양호하지만 지난해 4분기부터 매출 규모가 높아진 만큼 앞으로 앞으로 두 자릿수 매출 성장률을 유지하기는 어려울 것으로 전망됐다.
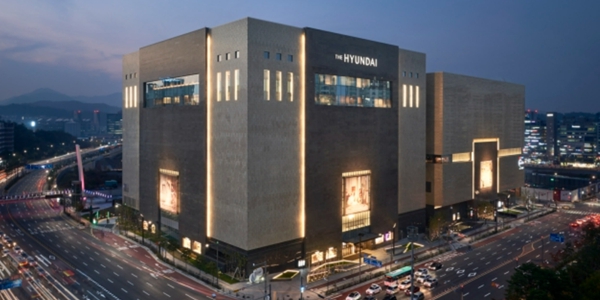
▲ 이승은 유안타증권 연구원이 6일 현대백화점 목표주가를 기존 26만3천 원에서 12만 원으로 낮춰 잡았다. 사진은 경기도 성남시에 있는 현대백화점 판교점. <현대백화점>
이승은 유안타증권 연구원은 6일 현대백화점 목표주가를 기존 26만3천 원에서 12만 원으로 낮춰 잡았다. 투자의견은 매수(BUY)를 유지했다.
이 연구원은 "상반기 백화점 소비를 이끌었던 증시 상승에 따른 자산 효과가 7월 증시 조정 이후 약해졌다"며 "4분기에는 지난해 매출의 기저가 높아 성장률이 한 자릿수 수준에 머물 것으로 예상된다"고 내다봤다.
현대백화점은 3분기 연결기준으로 매출 1조650억 원, 영업이익 839억 원을 거둔 것으로 추정됐다. 2025년 3분기보다 매출은 5%, 영업이익은 15% 늘어난 것이다.
다만 백화점 사업의 성장세 자체는 이어질 것으로 전망됐다.
현대백화점에 따르면 외국인 관광객이 증가하고 있으며 VIP 고객의 소비가 안정적으로 이어지고 있는 것으로 나타났다. VIP 고객은 백화점 매출의 약 40%를 차지하는 것으로 파악된다.
중장기적으로는 신규 점포 출점이 성장률 둔화를 일부 보완할 것으로 예상됐다.
현대백화점은 2027년 말부터 부산과 대구, 광주 등에 대형 점포를 출점한다는 계획을 세우고 있다. 회사는 대형 점포의 투자수익률이 소형 점포보다 높은 만큼 대형 점포 중심으로 투자를 확대하고 있다고 설명했다.
이 연구원은 "연말 성과급과 명품 가격 인상은 백화점 매출의 추가 상승 요인이 될 수 있다"며 "면세점은 공항 중심의 흑자 구조가 자리 잡았고 지누스는 판촉비 정상화와 아마존 주문 재개에 힘입어 영업손실이 줄어들 것으로 예상된다"고 분석했다.
현대백화점은 올해 연결기준으로 매출 4조2761억 원, 영업이익 3999억 원을 낼 것으로 전망됐다. 2025년보다 매출은 1%, 영업이익은 6% 증가하는 것이다. 조수연 기자