[비즈니스포스트] 삼성증권이 3분기 시장 기대치를 밑도는 순이익을 낸 것으로 추정됐다. 다만 배당 매력은 여전해 증권업종 최선호주로 꼽혔다.
김성훈 현대차증권 연구원은 8일 삼성증권 목표주가 14만6천 원과 투자의견 매수(BUY)를 각각 유지했다.
삼성증권 주가는 전날 8만9400원에 정규 거래를 마쳤다.
삼성증권은 3분기 연결기준 지배주주 순이익 3678억 원을 낸 것으로 추정됐다. 지난해 3분기보다 19.1% 늘지만 시장 기대치보다 5.7% 낮은 수준이다.
증시와 금리 변동성에 따라 트레이딩사업에서 시장 기대치만큼의 수익을 내지 못한 것으로 분석됐다.
3분기 트레이딩 및 기타 손익은 1670억 원으로 직전 2분기(2720억 원)보다 38.6% 낮아졌을 것으로 추정됐다.
금리가 크게 움직이면서 채권 평가손실까지 더해진 영향으로 풀이된다.
다만 삼성증권의 이익 방어력과 배당 매력은 긍정적으로 평가됐다.
김 연구원은 “삼성증권은 업황 둔화기에도 발행어음 신규 인가, 외국인통합계좌, 패밀리오피스 사업 강화 등 추가 성장동력을 확충하고 있다”며 “올해 주당 배당금 6700원으로 7.5%의 높은 배당수익률이 예상되는 점도 매력적이다”고 말했다.
그는 “향후 기업가치 제고계획이 구체화하는 과정에서 주주환원 매력은 한층 더 부각될 수 있다”며 “높은 수준의 이익 방어력과 배당 매력을 근거로 삼성증권을 업종 내 최선호주(톱픽)로 제시한다”고 덧붙였다. 김현수 기자
김성훈 현대차증권 연구원은 8일 삼성증권 목표주가 14만6천 원과 투자의견 매수(BUY)를 각각 유지했다.
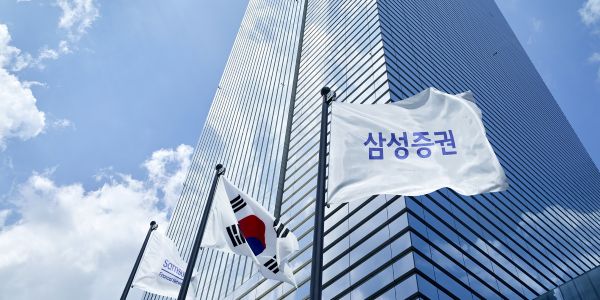
▲ 현대차증권이 8일 삼성증권에 목표주가 14만6천 원과 투자의견 매수를 제시했다. <삼성증권>
삼성증권 주가는 전날 8만9400원에 정규 거래를 마쳤다.
삼성증권은 3분기 연결기준 지배주주 순이익 3678억 원을 낸 것으로 추정됐다. 지난해 3분기보다 19.1% 늘지만 시장 기대치보다 5.7% 낮은 수준이다.
증시와 금리 변동성에 따라 트레이딩사업에서 시장 기대치만큼의 수익을 내지 못한 것으로 분석됐다.
3분기 트레이딩 및 기타 손익은 1670억 원으로 직전 2분기(2720억 원)보다 38.6% 낮아졌을 것으로 추정됐다.
금리가 크게 움직이면서 채권 평가손실까지 더해진 영향으로 풀이된다.
다만 삼성증권의 이익 방어력과 배당 매력은 긍정적으로 평가됐다.
김 연구원은 “삼성증권은 업황 둔화기에도 발행어음 신규 인가, 외국인통합계좌, 패밀리오피스 사업 강화 등 추가 성장동력을 확충하고 있다”며 “올해 주당 배당금 6700원으로 7.5%의 높은 배당수익률이 예상되는 점도 매력적이다”고 말했다.
그는 “향후 기업가치 제고계획이 구체화하는 과정에서 주주환원 매력은 한층 더 부각될 수 있다”며 “높은 수준의 이익 방어력과 배당 매력을 근거로 삼성증권을 업종 내 최선호주(톱픽)로 제시한다”고 덧붙였다. 김현수 기자