[비즈니스포스트] 네이버의 목표주가가 상향됐다.
고준혁 신한투자증권 연구원은 네이버의 목표주가를 기존 대비 14.8% 상향한 31만 원으로 제시하고, 투자의견 ‘매수(BUY)’를 유지했다.
직전 거래일인 16일 네이버 종가는 18만 원이다.
고 연구원은 “목표주가 상향은 AI 팩토리 1차 계획(200MW)과 중장기 1GW 계획을 반영한 2028년 기업가치 5조6천억 원에 따른 것”이라며 “AI 데이터센터 고객사 유치와 계약 조건의 구체화가 향후 주가 상승 모멘텀으로 작용할 것”이라고 분석했다.
네이버는 대규모 AI 데이터센터를 기반으로 한 신규 매출원 확보에 속도를 내고 있다.
2027년 상반기 55MW(메가와트) 규모의 가동을 시작으로 매출을 본격화한 뒤, 2027년 하반기 100MW, 2028년 200MW로 용량을 단계적으로 확장해 장기적으로는 기가와트(GW)급 인프라를 구축한다는 구상이다.
그는 “에셋 라이트(자산 경량화) 전략을 취해 글로벌 네오클라우드 기업들이 겪는 재무적 부담을 완화했다”며 “외부 자본을 활용해 직접 설비투자를 분담하며 네이버는 고객 확보와 운영에 집중하는 구조”라고 평가했다.
이어 점진적 GPU 판매단가 상승과 운영 효율화에 힘입어 해당 부문 영업이익률이 2027년 10.3%에서 2031년 17%까지 개선될 것으로 내다봤다.
다만 단기 실적은 일시적 수익성 둔화를 피할 수 없을 것으로 보인다.
네이버는 2026년 연간 실적으로 매출 13조8239억 원, 영업이익 2조493억 원을 각각 낼 것으로 전망됐다. 이는 전년 대비 매출은 14.9% 늘어나지만, 영업이익은 7.2% 감소하는 것이다.
고 연구원은 “수익성 악화는 커머스 프로모션 집행과 네이버페이 커넥트 결제 단말기 보급 비용 증가에 따른 영향”이라며 “2027년 상반기 55MW 서비스 개시와 함께 인프라 투자 비용 증가세가 둔화하면서 정상화될 것”이라고 덧붙였다. 정희경 기자
고준혁 신한투자증권 연구원은 네이버의 목표주가를 기존 대비 14.8% 상향한 31만 원으로 제시하고, 투자의견 ‘매수(BUY)’를 유지했다.
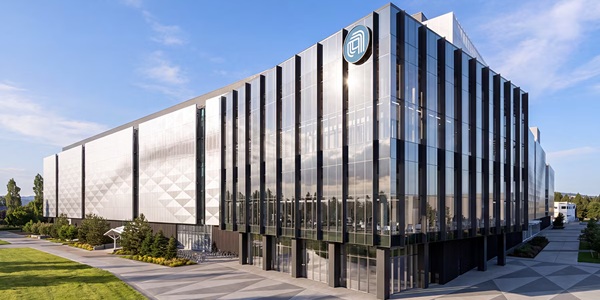
▲ 신한투자증권은 19일 네이버 목표주가로 31만 원을 제시했다. 사진은 경기 성남에 위치한 네이버 본사 사옥. <네이버>
직전 거래일인 16일 네이버 종가는 18만 원이다.
고 연구원은 “목표주가 상향은 AI 팩토리 1차 계획(200MW)과 중장기 1GW 계획을 반영한 2028년 기업가치 5조6천억 원에 따른 것”이라며 “AI 데이터센터 고객사 유치와 계약 조건의 구체화가 향후 주가 상승 모멘텀으로 작용할 것”이라고 분석했다.
네이버는 대규모 AI 데이터센터를 기반으로 한 신규 매출원 확보에 속도를 내고 있다.
2027년 상반기 55MW(메가와트) 규모의 가동을 시작으로 매출을 본격화한 뒤, 2027년 하반기 100MW, 2028년 200MW로 용량을 단계적으로 확장해 장기적으로는 기가와트(GW)급 인프라를 구축한다는 구상이다.
그는 “에셋 라이트(자산 경량화) 전략을 취해 글로벌 네오클라우드 기업들이 겪는 재무적 부담을 완화했다”며 “외부 자본을 활용해 직접 설비투자를 분담하며 네이버는 고객 확보와 운영에 집중하는 구조”라고 평가했다.
이어 점진적 GPU 판매단가 상승과 운영 효율화에 힘입어 해당 부문 영업이익률이 2027년 10.3%에서 2031년 17%까지 개선될 것으로 내다봤다.
다만 단기 실적은 일시적 수익성 둔화를 피할 수 없을 것으로 보인다.
네이버는 2026년 연간 실적으로 매출 13조8239억 원, 영업이익 2조493억 원을 각각 낼 것으로 전망됐다. 이는 전년 대비 매출은 14.9% 늘어나지만, 영업이익은 7.2% 감소하는 것이다.
고 연구원은 “수익성 악화는 커머스 프로모션 집행과 네이버페이 커넥트 결제 단말기 보급 비용 증가에 따른 영향”이라며 “2027년 상반기 55MW 서비스 개시와 함께 인프라 투자 비용 증가세가 둔화하면서 정상화될 것”이라고 덧붙였다. 정희경 기자