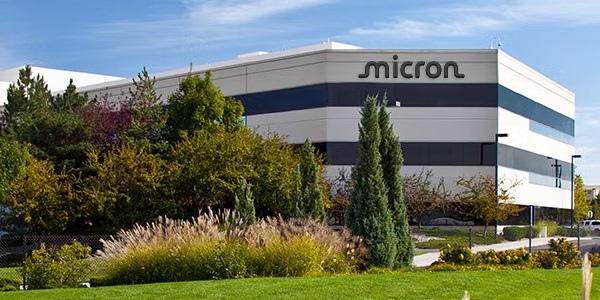
▲ 미국 마이크론이 12월부터 대규모 자사주 매입을 본격화하며 삼성전자에도 주주환원 압박을 키울 수 있다는 전망이 나온다. 마이크론이 전체 발행주식의 절반가량을 사들일 가능성도 제기된다. 마이크론 미국 아이다호주 본사. <연합뉴스>
특히 마이크론이 대규모 자사주 매입으로 주가를 끌어올릴 것이라는 증권사들의 전망이 나온다. 소극적 주주환원 정책을 유지하고 있는 삼성전자에도 압박이 더해질 수 있다.
2일(현지시각) 월스트리트저널 계열 투자전문지 배런스는 “마이크론 주가는 12월부터 자사주 매입을 본격화하며 강력한 상승 동력을 확보할 수 있다”고 보도했다.
마이크론은 미국 정부의 반도체 지원금을 받아 자사주 매입을 비롯한 주주환원 정책에 제약을 받아 왔다. 그러나 12월9일부터 이러한 제한 조치가 만료된다.
배런스는 마이크론이 2027회계연도(2026년 9월~2027년 8월)에만 1천억 달러(약 134조 원)에 이르는 자사주를 매입할 가능성이 있다고 내다봤다. 이는 전체 시가총액의 10% 수준이다.
인공지능 데이터센터 시장의 메모리반도체 수요 증가와 가격 상승으로 벌어들이는 막대한 현금을 주주환원에 대거 활용할 공산이 크다는 것이다.
배런스에 따르면 마이크론의 회계연도 2027회계연도 잉여현금흐름은 1400억 달러(약 188조 원)로 직전 회계연도의 590억 달러에서 두 배 이상 증가할 것으로 전망된다.
마이크론이 반도체 설비 투자에도 상당한 금액을 지출할 것으로 전망되지만 주주환원을 확대할 기반은 충분히 마련되었다는 씨티그룹의 분석이 근거로 제시됐다.
씨티그룹의 아티프 말리크 연구원은 보고서를 내고 “마이크론은 우호적 업황에 힘입어 설비 투자를 제외해도 막대한 현금을 창출할 수 있을 것”이라고 내다봤다.
배런스는 증권사 UBS도 마이크론이 향후 2년에 걸쳐 전체 발행 주식의 약 30%, 2029년까지는 절반에 이르는 자사주를 매입할 가능성을 제시했다고 보도했다.
매입하는 자사주를 모두 소각한다면 이론적으로 주주들이 보유하고 있는 마이크론의 주식 가치가 2배로 상승할 수 있다는 의미다.
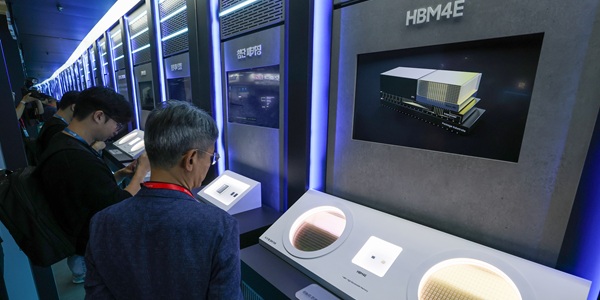
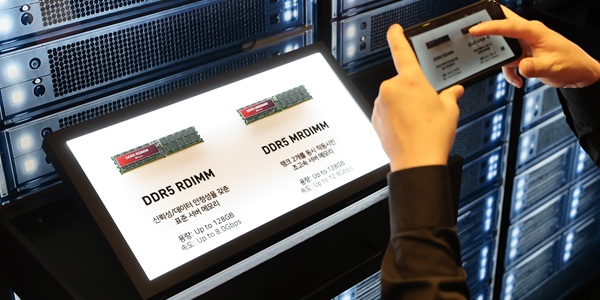
▲ 삼성전자의 인공지능(AI) 메모리반도체 전시장 사진. <연합뉴스>
삼성전자와 SK하이닉스, 마이크론 등 메모리반도체 제조사들은 모두 전례 없는 호황으로 벌어들인 막대한 현금을 주주들에게 환원해야 한다는 압박을 받고 있다.
SK하이닉스는 이미 2026년에만 약 100조 원 규모의 주주환원을 추진한다는 계획을 내놓았다. 현금배당에 30조 원 이상, 자사주 매입과 소각에 60조 원 이상이 포함된다.
2분기와 3분기 실적 발표에서 SK하이닉스는 주주환원 기준을 누적 잉여현금흐름의 50% 이내에서 50% 이상으로 변경해 상한 제도를 폐지하는 등 실행 방안을 발표했다.
반면 삼성전자는 2024년부터 2026년까지 발생한 잉여현금흐름의 50%를 주주들에게 환원한다는 기존 정책을 유지했고 향후 주주환원 규모와 방식은 2027년 1월 이사회에서 결정하기로 했다.
로이터는 이와 관련해 “삼성전자가 3분기 역대 최대 실적에도 적극적 주주환원 계획을 제시하지 않아 투자자들의 불만을 키울 수 있다”고 지적했다.
경쟁사인 SK하이닉스와 마이크론이 일제히 주주환원 계획을 대폭 확대한 것과 달리 삼성전자는 소극적 태도를 유지하면서 주주들의 여론 악화를 낳을 가능성이 있다는 것이다.
마이크론이 12월부터 본격적으로 자사주 매입을 시작하면서 경쟁사들과 차별화된 주가 상승세를 보인다면 투자자들의 불만은 더 커질 수 있다.
배런스는 메모리반도체 기업들의 재무 여건이 인공지능 데이터센터에 대규모 투자를 진행하는 빅테크 기업들에 우위를 보이고 있다는 점에도 주목했다.
메타와 구글 지주사 알파벳, 아마존 등 기업이 데이터센터 투자를 위해 외부 차입을 늘리는 반면 메모리반도체 기업들의 재무 구조는 갈수록 우수해지고 있다는 것이다.
결국 메모리반도체 기업들의 현금 창출 능력이 시장에서 더 돋보이면서 주주환원 강화를 요구하는 투자자들의 목소리가 더 높아지는 결과로 이어질 수도 있다.
다만 배런스는 메모리반도체 호황기가 예상보다 빠르게 마무리된다면 마이크론을 비롯한 기업들이 주주환원 계획에 차질을 빚을 가능성도 있다고 덧붙였다. 김용원 기자