[비즈니스포스트] 롯데관광개발이 3분기에 카지노사업에서 처음으로 매출이 뒷걸음질한 것으로 파악됐다.
VIP 고객 수가 아직 적어 일부 고객의 베팅 결과에 따라 실적이 크게 달라지는 만큼 고객 기반 확대가 필요한 것으로 분석됐다.
지인해 신한투자증권 연구위원은 23일 롯데관광개발 목표주가를 1만8천 원, 투자의견을 매수(BUY)로 유지했다.
22일 롯데관광개발 주가는 1만900원에 거래를 마쳤다.
롯데관광개발은 3분기 연결기준 매출 1788억 원, 영업이익 373억 원을 낸 것으로 추정됐다. 2025년 3분기보다 매출은 4.2%, 영업이익은 29.5% 감소한 것이다.
사업별 매출은 카지노 1269억 원, 호텔 239억 원, 여행 250억 원, 기타 30억 원으로 추산됐다.
3분기 카지노 드롭액(고객이 칩으로 바꾼 금액)은 8760억 원으로 지난해 같은 기간보다 3.2% 증가하며 역대 최대치를 기록한 것으로 파악됐다.
반면 홀드율(게임에서 카지노가 ‘이긴’ 비율)은 14.5%로 1.9%포인트 낮아졌다. 이에 카지노 매출은 지난해 3분기보다 8.9% 감소한 것으로 분석됐다.
분기 매출이 지난해 같은 기간보다 감소한 것은 카지노 개장 이후 처음이다.
지 연구원은 “카지노가 분기 기준으로 처음 역성장을 기록했다”며 “역대 최대 드롭액에도 홀드율이 부진해 매출과 영업이익이 시장 기대치를 밑돈 것으로 추정된다”고 말했다.
실적 변동성이 커진 배경에는 VIP 영업전략 전환이 있는 것으로 분석됐다.
롯데관광개발은 외부 고객 중개인에 의존하던 VIP 영업을 올해 2분기부터 자체 영업조직 중심으로 전환했다. 직접 VIP 고객을 유치해 지급 수수료를 줄이고 수익성을 높이려는 전략이다.
다만 자체 유치한 VIP 고객 수가 아직 적어 일부 고객이 카지노에서 큰돈을 따면 홀드율과 매출이 크게 떨어질 수 있는 것으로 분석됐다.
지 연구원은 “아직 고객 기반이 작아 극소수 VIP의 베팅 결과에 따라 홀드율 변동성이 커지는 구조”라며 “결국 중요한 것은 VIP 고객 수를 늘리는 것”이라고 말했다.
VIP 고객 기반을 키울 영업환경은 마련되고 있는 것으로 평가됐다.
3분기 카지노 방문객은 약 18만8100명으로 역대 최대치를 기록한 것으로 추정됐다. 카지노 회원 수도 16만7천 명으로 증가했다.
제주국제공항을 오가는 중화권 노선의 취항 도시가 늘어나고 새벽에 집중됐던 항공편도 낮과 오후 시간대로 확대되고 있는 것으로 파악됐다.
지 연구원은 “카지노 방문객과 회원 수가 눈에 띄게 증가하고 있다”며 “제주 국제선 확대와 운항시간 개선도 고객 기반을 키우는 데 긍정적”이라고 말했다.
VIP 영업 확대 과정에서 나타난 이번 실적 부진은 장기 성장에 앞서 겪는 과도기적 현상으로 평가됐다.
현재 롯데관광개발 주가는 향후 12개월 실적 전망 기준 주가수익비율(PER) 11배 수준이다. 마카오 카지노기업 평균인 17배보다 낮다.
2027년 초 예정된 대규모 차입금의 차환으로 이자비용을 낮추면 순이익 전망치가 높아질 가능성도 있는 것으로 분석됐다.
지 연구원은 “롯데관광개발 카지노는 개장한 지 6년밖에 되지 않았다”며 “주요 영업지표의 성장세와 견조한 영업환경을 고려하면 장기적으로 현재 주가는 매수 기회”라고 말했다.
롯데관광개발은 2026년 연결기준 매출 7694억 원, 영업이익 1817억 원을 낼 것으로 전망됐다. 2025년보다 매출은 17.7%, 영업이익은 26.7% 증가하는 것이다. 이솔 기자
VIP 고객 수가 아직 적어 일부 고객의 베팅 결과에 따라 실적이 크게 달라지는 만큼 고객 기반 확대가 필요한 것으로 분석됐다.
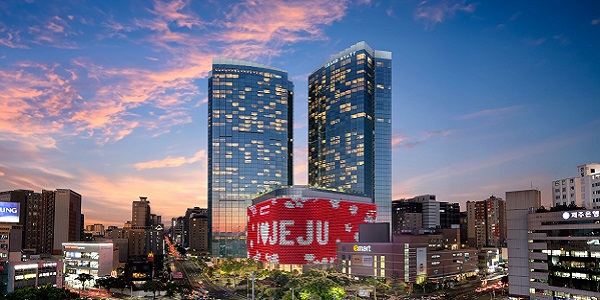
▲ 롯데관광개발이 VIP 영업전략 전환으로 카지노사업에서 분기 첫 매출 감소를 기록한 것으로 추정됐다. 사진은 제주 제주시 드림타워 복합리조트. <롯데관광개발>
지인해 신한투자증권 연구위원은 23일 롯데관광개발 목표주가를 1만8천 원, 투자의견을 매수(BUY)로 유지했다.
22일 롯데관광개발 주가는 1만900원에 거래를 마쳤다.
롯데관광개발은 3분기 연결기준 매출 1788억 원, 영업이익 373억 원을 낸 것으로 추정됐다. 2025년 3분기보다 매출은 4.2%, 영업이익은 29.5% 감소한 것이다.
사업별 매출은 카지노 1269억 원, 호텔 239억 원, 여행 250억 원, 기타 30억 원으로 추산됐다.
3분기 카지노 드롭액(고객이 칩으로 바꾼 금액)은 8760억 원으로 지난해 같은 기간보다 3.2% 증가하며 역대 최대치를 기록한 것으로 파악됐다.
반면 홀드율(게임에서 카지노가 ‘이긴’ 비율)은 14.5%로 1.9%포인트 낮아졌다. 이에 카지노 매출은 지난해 3분기보다 8.9% 감소한 것으로 분석됐다.
분기 매출이 지난해 같은 기간보다 감소한 것은 카지노 개장 이후 처음이다.
지 연구원은 “카지노가 분기 기준으로 처음 역성장을 기록했다”며 “역대 최대 드롭액에도 홀드율이 부진해 매출과 영업이익이 시장 기대치를 밑돈 것으로 추정된다”고 말했다.
실적 변동성이 커진 배경에는 VIP 영업전략 전환이 있는 것으로 분석됐다.
롯데관광개발은 외부 고객 중개인에 의존하던 VIP 영업을 올해 2분기부터 자체 영업조직 중심으로 전환했다. 직접 VIP 고객을 유치해 지급 수수료를 줄이고 수익성을 높이려는 전략이다.
다만 자체 유치한 VIP 고객 수가 아직 적어 일부 고객이 카지노에서 큰돈을 따면 홀드율과 매출이 크게 떨어질 수 있는 것으로 분석됐다.
지 연구원은 “아직 고객 기반이 작아 극소수 VIP의 베팅 결과에 따라 홀드율 변동성이 커지는 구조”라며 “결국 중요한 것은 VIP 고객 수를 늘리는 것”이라고 말했다.
VIP 고객 기반을 키울 영업환경은 마련되고 있는 것으로 평가됐다.
3분기 카지노 방문객은 약 18만8100명으로 역대 최대치를 기록한 것으로 추정됐다. 카지노 회원 수도 16만7천 명으로 증가했다.
제주국제공항을 오가는 중화권 노선의 취항 도시가 늘어나고 새벽에 집중됐던 항공편도 낮과 오후 시간대로 확대되고 있는 것으로 파악됐다.
지 연구원은 “카지노 방문객과 회원 수가 눈에 띄게 증가하고 있다”며 “제주 국제선 확대와 운항시간 개선도 고객 기반을 키우는 데 긍정적”이라고 말했다.
VIP 영업 확대 과정에서 나타난 이번 실적 부진은 장기 성장에 앞서 겪는 과도기적 현상으로 평가됐다.
현재 롯데관광개발 주가는 향후 12개월 실적 전망 기준 주가수익비율(PER) 11배 수준이다. 마카오 카지노기업 평균인 17배보다 낮다.
2027년 초 예정된 대규모 차입금의 차환으로 이자비용을 낮추면 순이익 전망치가 높아질 가능성도 있는 것으로 분석됐다.
지 연구원은 “롯데관광개발 카지노는 개장한 지 6년밖에 되지 않았다”며 “주요 영업지표의 성장세와 견조한 영업환경을 고려하면 장기적으로 현재 주가는 매수 기회”라고 말했다.
롯데관광개발은 2026년 연결기준 매출 7694억 원, 영업이익 1817억 원을 낼 것으로 전망됐다. 2025년보다 매출은 17.7%, 영업이익은 26.7% 증가하는 것이다. 이솔 기자