동원F&B 주가가 오를 것으로 전망됐다.
참치어 가격의 하향 안정세가 유지되며 하반기에도 참치캔부문에서 수익성을 확보할 것으로 분석됐다.
조미진 NH투자증권 연구원은 3일 동원F&B 목표주가를 36만 원, 투자의견을 매수(BUY)로 유지했다.
2일 동원F&B 주가는 28만 원에 거래를 마쳤다.
조 연구원은 “이례적 어획량 풍년이 이어지면서 현재 참치어 가격은 2018년 같은 기간보다 30% 하락한 수준에 형성돼 있다”며 “당분간 하향 안정세가 유지될 것으로 전망돼 동원F&B의 수익성이 개선될 것”이라고 내다봤다.
동원F&B는 올해 연결기준으로 매출 3조660억 원, 영업이익 1042억 원을 낼 것으로 예상됐다. 2018년보다 매출은 9.4%, 영업이익은 19.5% 증가하는 것이다.
참치캔의 주된 원재료인 국제 참치어 가격은 현재 톤당 1천 달러 수준이다. 2018년 같은 기간 톤당 1400달러와 비교해 30%가량 하락한 것이며 2015년 11월부터 2016년 1월 사이 톤당 1천달러까지 하락한 뒤 4년 만의 최저치다.
참치어 가격의 하향 안정세는 당분간 지속할 가능성이 큰 것으로 분석됐다. 월별 변동성이 있으나 연간 기준으로 보면 참치어가는 주기적으로 움직이기 때문이다. 현재 참치어 가격 하락도 일회성이 아니라 5년 주기로 진행되는 사이클로 파악된다.
동원F&B는 참치어 가격 하락으로 원가 측면에서 수혜를 입을 것으로 전망된다. 만약 올해 참치어 가격이 상승국면으로 들어선다고 하더라도 동원F&B는 최근까지 낮은 가격에 투입 어획량을 확보해둬 지난해와 비교해 이익이 안정적으로 개선될 것으로 예상된다.
동원F&B는 조미유통사업부의 실적 기대감도 높은 것으로 파악됐다.
조미유통사업부의 삼조셀텍 공장 증설분이 3분기부터 가동을 시작한다. 조미소스사업은 수익성이 높고 관련 시장도 확대될 것으로 전망되고 있다.
조 연구원은 “참치캔사업은 유통채널 다양화를 통해 성장세를 보이고 있고 조미소스사업도 외식업에서 인건비와 원자재 부담을 완화해 줄 해결책로 부각되고 있다”며 “동원F&B는 중장기적으로 사업부별 수익창출원(캐시카우) 매출 확대를 통한 수익성 개선 노력이 이어질 것”이라고 내다봤다. [비즈니스포스트 나병현 기자]
참치어 가격의 하향 안정세가 유지되며 하반기에도 참치캔부문에서 수익성을 확보할 것으로 분석됐다.
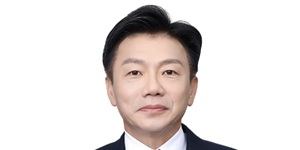
▲ 김재옥 동원F&B 대표이사.
조미진 NH투자증권 연구원은 3일 동원F&B 목표주가를 36만 원, 투자의견을 매수(BUY)로 유지했다.
2일 동원F&B 주가는 28만 원에 거래를 마쳤다.
조 연구원은 “이례적 어획량 풍년이 이어지면서 현재 참치어 가격은 2018년 같은 기간보다 30% 하락한 수준에 형성돼 있다”며 “당분간 하향 안정세가 유지될 것으로 전망돼 동원F&B의 수익성이 개선될 것”이라고 내다봤다.
동원F&B는 올해 연결기준으로 매출 3조660억 원, 영업이익 1042억 원을 낼 것으로 예상됐다. 2018년보다 매출은 9.4%, 영업이익은 19.5% 증가하는 것이다.
참치캔의 주된 원재료인 국제 참치어 가격은 현재 톤당 1천 달러 수준이다. 2018년 같은 기간 톤당 1400달러와 비교해 30%가량 하락한 것이며 2015년 11월부터 2016년 1월 사이 톤당 1천달러까지 하락한 뒤 4년 만의 최저치다.
참치어 가격의 하향 안정세는 당분간 지속할 가능성이 큰 것으로 분석됐다. 월별 변동성이 있으나 연간 기준으로 보면 참치어가는 주기적으로 움직이기 때문이다. 현재 참치어 가격 하락도 일회성이 아니라 5년 주기로 진행되는 사이클로 파악된다.
동원F&B는 참치어 가격 하락으로 원가 측면에서 수혜를 입을 것으로 전망된다. 만약 올해 참치어 가격이 상승국면으로 들어선다고 하더라도 동원F&B는 최근까지 낮은 가격에 투입 어획량을 확보해둬 지난해와 비교해 이익이 안정적으로 개선될 것으로 예상된다.
동원F&B는 조미유통사업부의 실적 기대감도 높은 것으로 파악됐다.
조미유통사업부의 삼조셀텍 공장 증설분이 3분기부터 가동을 시작한다. 조미소스사업은 수익성이 높고 관련 시장도 확대될 것으로 전망되고 있다.
조 연구원은 “참치캔사업은 유통채널 다양화를 통해 성장세를 보이고 있고 조미소스사업도 외식업에서 인건비와 원자재 부담을 완화해 줄 해결책로 부각되고 있다”며 “동원F&B는 중장기적으로 사업부별 수익창출원(캐시카우) 매출 확대를 통한 수익성 개선 노력이 이어질 것”이라고 내다봤다. [비즈니스포스트 나병현 기자]