효성첨단소재 주가가 오를 것으로 전망됐다.
주력제품인 폴리에스터 타이어코드의 원재료 파라자일렌 가격이 낮아지는 데 따른 수혜를 볼 것으로 파악됐다.
윤재성 하나금융투자 연구원은 27일 효성첨단소재 목표주가를 16만 원, 투자의견을 매수(BUY)로 제시했다.
효성첨단소재 주가는 직전 거래일인 24일 11만 원에 거래를 마쳤다.
효성첨단소재는 폴리에스터칩을 활용해 폴리에스터 타이어코드를 생산하는데 최근 폴리에스터칩의 원재료인 파라자일렌 가격이 하락하고 있다.
파라자일렌은 2019년부터 중국을 중심으로 글로벌 생산량의 30%에 가까운 증설이 예정된 반면 수요는 연 4~5%씩 늘어날 것으로 예상되면서 공급과잉이 현실화하고 있다.
파라자일렌은 2019년 3월 톤당 1100달러에 거래됐지만 5월 들어 850달러까지 가격이 낮아졌다.
이런 가격 하락은 파라자일렌-고순도테레프탈산(PTA)-폴리에스터칩으로 연결된 제품 체인의 가격 하락으로 이어질 것으로 예상됐다.
그러나 효성첨단소재는 최종 제품인 폴리에스터 타이어코드의 가격을 크게 낮추지 않고 판매할 수 있는 것으로 파악됐다.
효성첨단소재는 타이어 보강재인 폴리에스터 타이어코드를 연 25만6천 톤 생산하는 글로벌 최대 사업자다. 2위 사업자 인도라마는 연간 9만8천 톤의 폴리에스터 타이어코드를 생산하고 있어 효성첨단소재와 격차가 크다.
윤 연구원은 “효성첨단소재는 압도적 생산량을 바탕으로 굿이어, 미쉐린, 브릿지스톤 등 글로벌 톱티어(최상위권) 타이어회사들을 고객사로 확보하고 있다”며 “타이어 보강재의 품질이 타이어의 안정성과 직결되는 만큼 고객사들은 쉽게 수급처를 바꾸지 않고 이에 따라 효성첨단소재는 안정적 가격에 타이어코드를 판매할 수 있을 것”이라고 내다봤다.
효성첨단소재는 2019년 연결기준으로 매출 3조2575억 원, 영업이익 1946억 원을 낼 것으로 전망됐다. 2018년보다 매출은 8.5%, 영업이익은 45.4% 늘어나는 것이다. [비즈니스포스트 강용규 기자]
주력제품인 폴리에스터 타이어코드의 원재료 파라자일렌 가격이 낮아지는 데 따른 수혜를 볼 것으로 파악됐다.
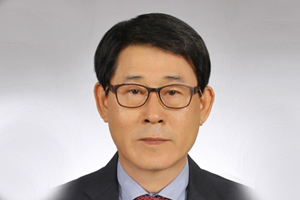
▲ 황정모 효성첨단소재 대표이사.
윤재성 하나금융투자 연구원은 27일 효성첨단소재 목표주가를 16만 원, 투자의견을 매수(BUY)로 제시했다.
효성첨단소재 주가는 직전 거래일인 24일 11만 원에 거래를 마쳤다.
효성첨단소재는 폴리에스터칩을 활용해 폴리에스터 타이어코드를 생산하는데 최근 폴리에스터칩의 원재료인 파라자일렌 가격이 하락하고 있다.
파라자일렌은 2019년부터 중국을 중심으로 글로벌 생산량의 30%에 가까운 증설이 예정된 반면 수요는 연 4~5%씩 늘어날 것으로 예상되면서 공급과잉이 현실화하고 있다.
파라자일렌은 2019년 3월 톤당 1100달러에 거래됐지만 5월 들어 850달러까지 가격이 낮아졌다.
이런 가격 하락은 파라자일렌-고순도테레프탈산(PTA)-폴리에스터칩으로 연결된 제품 체인의 가격 하락으로 이어질 것으로 예상됐다.
그러나 효성첨단소재는 최종 제품인 폴리에스터 타이어코드의 가격을 크게 낮추지 않고 판매할 수 있는 것으로 파악됐다.
효성첨단소재는 타이어 보강재인 폴리에스터 타이어코드를 연 25만6천 톤 생산하는 글로벌 최대 사업자다. 2위 사업자 인도라마는 연간 9만8천 톤의 폴리에스터 타이어코드를 생산하고 있어 효성첨단소재와 격차가 크다.
윤 연구원은 “효성첨단소재는 압도적 생산량을 바탕으로 굿이어, 미쉐린, 브릿지스톤 등 글로벌 톱티어(최상위권) 타이어회사들을 고객사로 확보하고 있다”며 “타이어 보강재의 품질이 타이어의 안정성과 직결되는 만큼 고객사들은 쉽게 수급처를 바꾸지 않고 이에 따라 효성첨단소재는 안정적 가격에 타이어코드를 판매할 수 있을 것”이라고 내다봤다.
효성첨단소재는 2019년 연결기준으로 매출 3조2575억 원, 영업이익 1946억 원을 낼 것으로 전망됐다. 2018년보다 매출은 8.5%, 영업이익은 45.4% 늘어나는 것이다. [비즈니스포스트 강용규 기자]