[비즈니스포스트] 김동춘 LG화학 대표이사 사장이 올해 3분기 석유화학 사업의 영업적자 전환을 계기로 고부가가치 제품 중심의 사업 구조 재편에 속도를 높일 것으로 보인다.
LG화학이 첨단소재 사업과 배터리 자회사인 LG에너지솔루션에서 호실적을 거두고 있다는 점은 김 대표가 석유화학 사업 재편을 추진하는 데 든든한 버팀목이 될 것으로 보인다.

6일 LG화학에 따르면 이 회사는 연내 범용 석유화학 사업 재편을 마무리한다는 계획을 세웠다.
LG화학은 2026년 3분기 연결 기준 매출 15조4960억 원, 영업이익 5612억 원을 거뒀다. 1년 전 같은 기간과 비교해 매출은 34.0% 늘었지만 영업이익은 17.4% 줄었다.
이란 전쟁에 따른 일시적 반사이익이 사라진 데다 비싸게 사들인 원료가 원가에 반영되는 '역래깅' 효과까지 겹치면서 석유화학 사업의 수익성이 다시 악화한 영향으로 풀이된다.
LG화학 석유화학 부문은 올해 2분기 영업이익 4265억 원을 올렸지만 3분기에는 영업손실 1756억 원을 내며 적자로 돌아섰다.
김 대표로서는 범용 제품 중심의 사업 구조를 개선하고 석유화학 부문의 경쟁력을 높이기 위한 사업 재편을 서둘러야 할 필요성이 커졌다.
김 대표는 올해 범용 제품인 비스페놀A(BPA) 사업을 매각하는 등 구조조정에 힘써 왔다.
국도화학은 지난 10월26일 종속회사인 국도인터내셔널이 LG화학의 대산 BPA 생산·판매 사업과 관련한 자산을 양수하기로 결정했다고 공시했다.
BPA는 폴리카보네이트(PC)와 에폭시수지 등 고기능성 엔지니어링 플라스틱의 원료로 쓰이는 석유화학 제품이다. LG화학은 대산공장에서 연간 16만5천 톤 규모의 BPA를 생산해 왔으며, 관련 자산을 784억3700만 원에 국도인터내셔널 측에 넘기기로 했다.
다만 LG화학은 석유화학 사업 부진의 핵심 요인으로 꼽히는 나프타분해시설(NCC) 구조조정 추진에는 어려움을 겪고 있다.
중국 정부는 2020년부터 석유화학 자급률을 높이고 공급망 내재화를 추진한다는 목표 아래 에틸렌을 비롯한 기초 유분 생산시설인 NCC를 대규모로 증설했다. 이에 국내 NCC 사업은 공급과잉 문제에 시달리는 처지에 놓였다.
2025년 말 기준 중국의 에틸렌 생산능력은 6290만 톤으로 2020년보다 80% 확대됐다. 한국 전체 생산능력인 1295만 톤과 비교하면 5배 가까이 많은 규모다.
LG화학은 전남 여수산업단지에서 연간 200만 톤 규모의 NCC 생산능력을 갖추고 있다. 지난해 말부터는 GS칼텍스가 보유한 약 90만 톤 규모의 NCC 설비와 통합·감축하는 방안을 추진해 왔다.
다만 두 회사가 NCC 설비 등 자산가치 평가를 놓고 이견을 보이는 데다 GS칼텍스가 사업 재편을 추진하려면 대주주인 미국 셰브런의 동의까지 얻어야 한다는 점이 걸림돌로 작용하는 것으로 파악된다.
LG화학은 NCC 사업 재편을 목표로 세부 논의를 이어가고 있다고 설명했다. 연내 사업 재편 방향에 관한 의사결정을 마무리한다는 목표도 제시했다.
차동석 LG화학 최고재무책임자(CFO) 사장도 지난 5일 3분기 실적 관련 콘퍼런스콜에서 “일부 절차상 지연이 있었으나 연내 사업 재편 계획안 제출을 목표로 최선을 다하겠다”고 말했다.
다만 NCC는 LG화학 전체 매출의 10%가량을 차지하는 핵심 사업인 만큼 구조조정이 이뤄지면 외형 축소는 불가피할 것으로 보인다.

이에 김동춘 대표는 취임 이후 강조해 온 반도체와 전장, 차세대 디스플레이 소재 육성에 힘을 실으며 고부가 전자소재 사업에서 돌파구를 찾고 있다.
LG화학은 현재 약 1조 원 규모인 전자소재 사업 매출을 2030년까지 2조 원으로 확대한다는 목표를 세웠다.
LG화학은 또 지난달 28일 미래 성장 사업에 투자할 자금을 마련하기 위해 LG에너지솔루션 주식을 활용한 PRS(주가수익스와프) 계약을 체결할 예정이라고 공시했다.
PRS는 기업이 보유 주식을 투자자에게 넘겨 현금을 확보한 뒤 계약 기간 주가 변동에 따른 손익을 만기 시점 등에 차액으로 정산하는 파생상품이다.
거래가 마무리되면 LG화학의 LG에너지솔루션 지분율은 기존 79.38%에서 약 2.8%포인트 낮아진 76.6%로 떨어지고, 주식 처분 대금으로 2조5천억 원을 확보하게 된다.
고부가 소재 중심의 사업 구조 전환 효과는 이미 3분기 실적에서도 일부 나타났다.
자회사인 LG에너지솔루션은 에너지저장장치(ESS)를 중심으로 출하량이 늘고 전기차용 원통형 배터리 공급도 증가하면서 이익이 확대됐다. LG화학 첨단소재 부문에서는 전지 소재 판매 물량 증가와 함께 반도체·자동차 등 전자 소재의 견조한 수요도 실적 개선에 힘을 보탰다.
LG에너지솔루션과 LG화학 첨단소재 부문은 3분기 영업이익으로 각각 7560억 원, 397억 원을 올렸다. 1년 전 같은 기간과 비교하면 LG에너지솔루션은 25.8% 증가했고, 첨단소재 부문은 5배 넘게 늘었다.
LG화학은 반도체 패키징용 접착제와 열관리 소재, 유리 기판 등의 제품을 개발하는 한편, 지난 9월 중국 정밀화학 소재 기업 장화웨이와 반도체용 초고순도 이소프로필알코올(HP-IPA) 사업 협력을 위한 업무협약을 맺는 등 고부가가치 사업으로의 전환과 성장 전략에 속도를 내고 있다.
LG화학 관계자는 비즈니스포스트와 통화에서 “반도체를 중심으로 한 첨단소재 사업 확대를 목표로 다양한 방안을 모색하고 있다”고 말했다. 조경래 기자
LG화학이 첨단소재 사업과 배터리 자회사인 LG에너지솔루션에서 호실적을 거두고 있다는 점은 김 대표가 석유화학 사업 재편을 추진하는 데 든든한 버팀목이 될 것으로 보인다.
▲ 김동춘 LG화학 대표이사 사장이 올해 3분기 석유화학 사업의 적자 전환을 계기로 고부가가치 제품 중심 사업 구조 재편에 속도를 높일 것으로 보인다. <LG화학>
6일 LG화학에 따르면 이 회사는 연내 범용 석유화학 사업 재편을 마무리한다는 계획을 세웠다.
LG화학은 2026년 3분기 연결 기준 매출 15조4960억 원, 영업이익 5612억 원을 거뒀다. 1년 전 같은 기간과 비교해 매출은 34.0% 늘었지만 영업이익은 17.4% 줄었다.
이란 전쟁에 따른 일시적 반사이익이 사라진 데다 비싸게 사들인 원료가 원가에 반영되는 '역래깅' 효과까지 겹치면서 석유화학 사업의 수익성이 다시 악화한 영향으로 풀이된다.
LG화학 석유화학 부문은 올해 2분기 영업이익 4265억 원을 올렸지만 3분기에는 영업손실 1756억 원을 내며 적자로 돌아섰다.
김 대표로서는 범용 제품 중심의 사업 구조를 개선하고 석유화학 부문의 경쟁력을 높이기 위한 사업 재편을 서둘러야 할 필요성이 커졌다.
김 대표는 올해 범용 제품인 비스페놀A(BPA) 사업을 매각하는 등 구조조정에 힘써 왔다.
국도화학은 지난 10월26일 종속회사인 국도인터내셔널이 LG화학의 대산 BPA 생산·판매 사업과 관련한 자산을 양수하기로 결정했다고 공시했다.
BPA는 폴리카보네이트(PC)와 에폭시수지 등 고기능성 엔지니어링 플라스틱의 원료로 쓰이는 석유화학 제품이다. LG화학은 대산공장에서 연간 16만5천 톤 규모의 BPA를 생산해 왔으며, 관련 자산을 784억3700만 원에 국도인터내셔널 측에 넘기기로 했다.
다만 LG화학은 석유화학 사업 부진의 핵심 요인으로 꼽히는 나프타분해시설(NCC) 구조조정 추진에는 어려움을 겪고 있다.
중국 정부는 2020년부터 석유화학 자급률을 높이고 공급망 내재화를 추진한다는 목표 아래 에틸렌을 비롯한 기초 유분 생산시설인 NCC를 대규모로 증설했다. 이에 국내 NCC 사업은 공급과잉 문제에 시달리는 처지에 놓였다.
2025년 말 기준 중국의 에틸렌 생산능력은 6290만 톤으로 2020년보다 80% 확대됐다. 한국 전체 생산능력인 1295만 톤과 비교하면 5배 가까이 많은 규모다.
LG화학은 전남 여수산업단지에서 연간 200만 톤 규모의 NCC 생산능력을 갖추고 있다. 지난해 말부터는 GS칼텍스가 보유한 약 90만 톤 규모의 NCC 설비와 통합·감축하는 방안을 추진해 왔다.
다만 두 회사가 NCC 설비 등 자산가치 평가를 놓고 이견을 보이는 데다 GS칼텍스가 사업 재편을 추진하려면 대주주인 미국 셰브런의 동의까지 얻어야 한다는 점이 걸림돌로 작용하는 것으로 파악된다.
LG화학은 NCC 사업 재편을 목표로 세부 논의를 이어가고 있다고 설명했다. 연내 사업 재편 방향에 관한 의사결정을 마무리한다는 목표도 제시했다.
차동석 LG화학 최고재무책임자(CFO) 사장도 지난 5일 3분기 실적 관련 콘퍼런스콜에서 “일부 절차상 지연이 있었으나 연내 사업 재편 계획안 제출을 목표로 최선을 다하겠다”고 말했다.
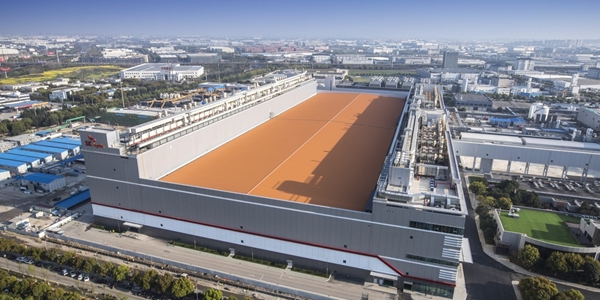
다만 NCC는 LG화학 전체 매출의 10%가량을 차지하는 핵심 사업인 만큼 구조조정이 이뤄지면 외형 축소는 불가피할 것으로 보인다.
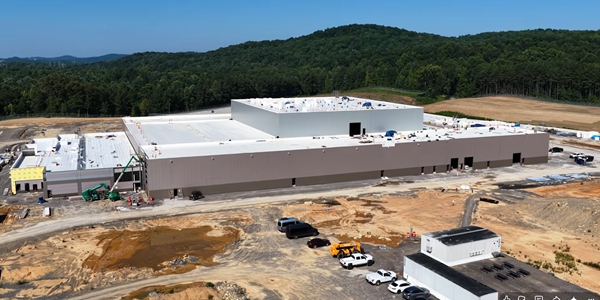
▲ NCC는 LG화학 전체 매출에서 10%가량을 차지하는 핵심 사업인 만큼 설비 구조조정이 이뤄진다면 외형 축소는 불가피하다. 사진은 LG화학 충남 대산공장의 모습. <LG화학>
이에 김동춘 대표는 취임 이후 강조해 온 반도체와 전장, 차세대 디스플레이 소재 육성에 힘을 실으며 고부가 전자소재 사업에서 돌파구를 찾고 있다.
LG화학은 현재 약 1조 원 규모인 전자소재 사업 매출을 2030년까지 2조 원으로 확대한다는 목표를 세웠다.
LG화학은 또 지난달 28일 미래 성장 사업에 투자할 자금을 마련하기 위해 LG에너지솔루션 주식을 활용한 PRS(주가수익스와프) 계약을 체결할 예정이라고 공시했다.
PRS는 기업이 보유 주식을 투자자에게 넘겨 현금을 확보한 뒤 계약 기간 주가 변동에 따른 손익을 만기 시점 등에 차액으로 정산하는 파생상품이다.
거래가 마무리되면 LG화학의 LG에너지솔루션 지분율은 기존 79.38%에서 약 2.8%포인트 낮아진 76.6%로 떨어지고, 주식 처분 대금으로 2조5천억 원을 확보하게 된다.
고부가 소재 중심의 사업 구조 전환 효과는 이미 3분기 실적에서도 일부 나타났다.
자회사인 LG에너지솔루션은 에너지저장장치(ESS)를 중심으로 출하량이 늘고 전기차용 원통형 배터리 공급도 증가하면서 이익이 확대됐다. LG화학 첨단소재 부문에서는 전지 소재 판매 물량 증가와 함께 반도체·자동차 등 전자 소재의 견조한 수요도 실적 개선에 힘을 보탰다.
LG에너지솔루션과 LG화학 첨단소재 부문은 3분기 영업이익으로 각각 7560억 원, 397억 원을 올렸다. 1년 전 같은 기간과 비교하면 LG에너지솔루션은 25.8% 증가했고, 첨단소재 부문은 5배 넘게 늘었다.
LG화학은 반도체 패키징용 접착제와 열관리 소재, 유리 기판 등의 제품을 개발하는 한편, 지난 9월 중국 정밀화학 소재 기업 장화웨이와 반도체용 초고순도 이소프로필알코올(HP-IPA) 사업 협력을 위한 업무협약을 맺는 등 고부가가치 사업으로의 전환과 성장 전략에 속도를 내고 있다.
LG화학 관계자는 비즈니스포스트와 통화에서 “반도체를 중심으로 한 첨단소재 사업 확대를 목표로 다양한 방안을 모색하고 있다”고 말했다. 조경래 기자