[비즈니스포스트] GS피앤엘 목표주가가 낮아졌다.
실적 전망치 조정을 반영한 탓이다. 다만 방한 외국인 증가와 호텔 공급 부족, 신규 호텔의 이익 기여 확대에 힘입어 중장기 성장세는 이어질 것으로 전망됐다.
남성현 IBK투자증권 연구원은 29일 GS피앤엘 목표주가를 기존 8만2천 원에서 8만 원으로 낮춰 잡았다. 투자의견은 매수(BUY)를 유지했다.
28일 GS피앤엘 주가는 3만3750원에 거래를 마쳤다.
GS피앤엘의 2026년 주당순이익(EPS) 전망치는 기존 3608원에서 3536원으로 2.0% 낮아졌다. 반면 2027년 전망치는 4358원에서 4486원으로 2.9% 증가했다.
3분기 실적 추정치도 조정됐다. 매출 추정치는 기존 1779억 원에서 1759억 원으로 1.1%, 영업이익 추정치는 458억 원에서 429억 원으로 6.3% 낮아졌다.
추석 연휴 시점 차이로 국내 관광객 수요가 감소한 점이 반영된 것으로 분석됐다.
다만 수정된 추정치를 기준으로 해도 3분기 매출은 지난해 같은 기간보다 44.2%, 영업이익은 115.2% 증가한 것이다. 영업이익률은 24.4%로 지난해 3분기보다 8.1%포인트 높아진 것으로 예상됐다.
남 연구원은 “기존 추정치보다 낮지만 연휴 시점 차이에 따른 내국인 감소를 고려하면 긍정적인 실적”이라며 “3분기 실적은 높아진 이익 성장세를 증명할 것”이라고 내다봤다.
외국인 관광객 증가와 웨스틴 서울 파르나스의 영업 정상화, 제주 성수기 효과가 실적 성장을 이끈 것으로 분석됐다.
고급 호텔의 이익 기여도가 높다는 점도 긍정적 요인으로 꼽혔다.
2분기 그랜드인터컨티넨탈 서울 파르나스와 웨스틴 서울 파르나스가 전체 실적에서 차지한 비중은 약 49.7%로 분석됐다. 재산세 영향을 제외하면 실질적 이익 기여도는 더 높은 것으로 추정됐다.
호텔산업의 공급 부족과 외국인 관광객 증가가 맞물리며 GS피앤엘의 성장세는 2029년까지 이어질 것으로 전망됐다.
남 연구원은 “신규 호텔 준공에 따른 이익 기여 확대와 파르나스호텔 제주의 실적 반등도 본격화하고 있다”며 “실적은 구조적으로 성장하고 있지만 주가는 하락해 투자 매력은 오히려 높아졌다”고 말했다.
2027년 방한 외국인 관광객은 2600만 명에 이를 것으로 예상됐다. 늘어나는 수요에 비해 고급 호텔 공급이 부족해 객실 이용률과 숙박료가 높은 수준을 유지할 가능성이 큰 것으로 분석됐다.
남 연구원은 “호텔 공급 부족과 수요 증가가 맞물리는 상황에서 회사의 기초체력이 약화할 가능성은 제한적”이라며 “실적과 기업가치가 함께 높아질 수 있다”고 말했다.
GS피앤엘은 2026년 연결기준 매출 6897억 원, 영업이익 1504억 원을 낼 것으로 전망됐다. 2025년보다 매출은 43.2%, 영업이익은 92.8% 증가하는 것이다. 이솔 기자
실적 전망치 조정을 반영한 탓이다. 다만 방한 외국인 증가와 호텔 공급 부족, 신규 호텔의 이익 기여 확대에 힘입어 중장기 성장세는 이어질 것으로 전망됐다.
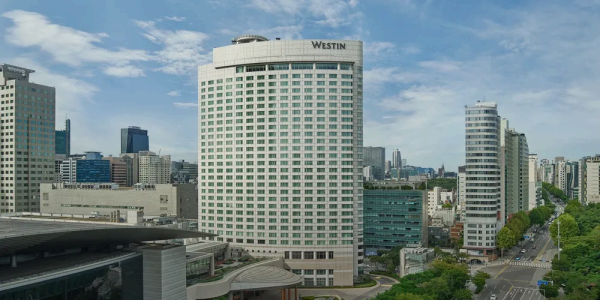
▲ GS피앤엘이 실적 전망치 조정에 따라 목표주가가 기존 8만2천 원에서 8만 원으로 낮아졌다. 사진은 서울 강남구 웨스틴 서울 파르나스 전경. <GS피앤엘>
남성현 IBK투자증권 연구원은 29일 GS피앤엘 목표주가를 기존 8만2천 원에서 8만 원으로 낮춰 잡았다. 투자의견은 매수(BUY)를 유지했다.
28일 GS피앤엘 주가는 3만3750원에 거래를 마쳤다.
GS피앤엘의 2026년 주당순이익(EPS) 전망치는 기존 3608원에서 3536원으로 2.0% 낮아졌다. 반면 2027년 전망치는 4358원에서 4486원으로 2.9% 증가했다.
3분기 실적 추정치도 조정됐다. 매출 추정치는 기존 1779억 원에서 1759억 원으로 1.1%, 영업이익 추정치는 458억 원에서 429억 원으로 6.3% 낮아졌다.
추석 연휴 시점 차이로 국내 관광객 수요가 감소한 점이 반영된 것으로 분석됐다.
다만 수정된 추정치를 기준으로 해도 3분기 매출은 지난해 같은 기간보다 44.2%, 영업이익은 115.2% 증가한 것이다. 영업이익률은 24.4%로 지난해 3분기보다 8.1%포인트 높아진 것으로 예상됐다.
남 연구원은 “기존 추정치보다 낮지만 연휴 시점 차이에 따른 내국인 감소를 고려하면 긍정적인 실적”이라며 “3분기 실적은 높아진 이익 성장세를 증명할 것”이라고 내다봤다.
외국인 관광객 증가와 웨스틴 서울 파르나스의 영업 정상화, 제주 성수기 효과가 실적 성장을 이끈 것으로 분석됐다.
고급 호텔의 이익 기여도가 높다는 점도 긍정적 요인으로 꼽혔다.
2분기 그랜드인터컨티넨탈 서울 파르나스와 웨스틴 서울 파르나스가 전체 실적에서 차지한 비중은 약 49.7%로 분석됐다. 재산세 영향을 제외하면 실질적 이익 기여도는 더 높은 것으로 추정됐다.
호텔산업의 공급 부족과 외국인 관광객 증가가 맞물리며 GS피앤엘의 성장세는 2029년까지 이어질 것으로 전망됐다.
남 연구원은 “신규 호텔 준공에 따른 이익 기여 확대와 파르나스호텔 제주의 실적 반등도 본격화하고 있다”며 “실적은 구조적으로 성장하고 있지만 주가는 하락해 투자 매력은 오히려 높아졌다”고 말했다.
2027년 방한 외국인 관광객은 2600만 명에 이를 것으로 예상됐다. 늘어나는 수요에 비해 고급 호텔 공급이 부족해 객실 이용률과 숙박료가 높은 수준을 유지할 가능성이 큰 것으로 분석됐다.
남 연구원은 “호텔 공급 부족과 수요 증가가 맞물리는 상황에서 회사의 기초체력이 약화할 가능성은 제한적”이라며 “실적과 기업가치가 함께 높아질 수 있다”고 말했다.
GS피앤엘은 2026년 연결기준 매출 6897억 원, 영업이익 1504억 원을 낼 것으로 전망됐다. 2025년보다 매출은 43.2%, 영업이익은 92.8% 증가하는 것이다. 이솔 기자