한미약품이 신약후보물질의 순조로운 개발로 앞으로 주가가 오를 것으로 예상됐다.
곽진희 유진투자증권 연구원은 8일 “한미약품은 신약후보물질(파이프라인) 개발상황이 예상보다 양호하다”며 “기업가치 상승의 동력이 될 것”이라고 파악했다.
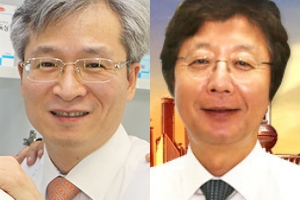 | ||
| ▲ 우종수(왼쪽), 권세창 한미약품 공동대표. | ||
곽 연구원은 “한미약품의 상황이 최악을 가정했던 것보다는 양호하다”며 “올해 2개 물질을 놓고 임상1상을 개시할 것으로 보인다”고 내다봤다.
곽 연구원은 “올해 한미약품의 신약후보물질 개발현황은 고무적”이라며 “올무티닙과 지속형 인슐린을 제외하면 핵심 신약후보물질은 모두 개발이 원활하게 진행 중이다”고 파악했다.
곽 연구원은 한미약품의 목표주가를 48만 원으로 올려잡았다. 기존 41만5천원에서 16% 오른 것이다.
8일 한미약품 주가는 전날보다 5500원(1.42%) 오른 39만3천원에 장을 마쳤다. [비즈니스포스트 임용비 기자]