애경산업 주가가 오를 것으로 전망됐다.
중국에 수출하는 화장품 브랜드 수가 늘고 수출 지역도 확대되면서 애경산업 매출이 늘어날 것으로 예상됐다. 또 수익성 중심 경영기조도 올해 더욱 굳건히 자리잡을 가능성이 높다.
박은정 유안타증권 연구원은 20일 애경산업 목표주가 6만6천 원, 투자의견 매수(BUY)를 유지했다.
19일 애경산업 주가는 4만3950원으로 거래를 마쳤다.
박 연구원은 애경산업의 주요 화장품 브랜드가 제품력을 바탕으로 홈쇼핑을 통해 꾸준한 수요를 확보하며 올해 홈쇼핑 방송 횟수도 늘어 실적 증가에 힘이 실릴 것으로 내다봤다.
수익성이 좋은 중국 화장품 수출실적도 올해 꾸준한 증가세가 지속될 것으로 예상된다.
박 연구원은 "2018년 4분기 애경산업의 수출액은 일시적으로 위축됐지만 중국에서 화장품 수요는 이상이 없다"며 "올해의 핵심 성장동력으로 자리잡을 것"이라고 바라봤다.
애경산업이 수출하는 화장품 브랜드 수가 늘고 수출 지역이 확대되고 있는 점도 매출 성장에 기여할 가능성이 높다.
면세점 매장 수를 늘리고 주요 화장품 브랜드의 유통채널을 다변화하고 있는 점도 애경산업 실적에 긍정적이다.
애경산업은 마케팅에 들이는 비용을 연간 매출의 3~5%로 제한하며 지난해부터 본격적으로 자리잡았던 수익성 중심의 경영 기조를 더욱 강화하고 있다.
애경산업의 2019년 연결기준 매출은 7760억 원, 영업이익은 952억 원으로 추정됐다. 2018년과 비교해 매출은 11%, 영업이익은 21% 늘어나는 수치다. [비즈니스포스트 김용원 기자]
중국에 수출하는 화장품 브랜드 수가 늘고 수출 지역도 확대되면서 애경산업 매출이 늘어날 것으로 예상됐다. 또 수익성 중심 경영기조도 올해 더욱 굳건히 자리잡을 가능성이 높다.
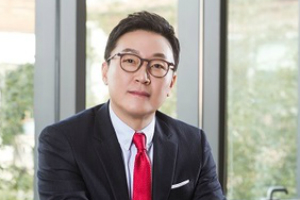
▲ 이윤규 애경산업 대표이사.
박은정 유안타증권 연구원은 20일 애경산업 목표주가 6만6천 원, 투자의견 매수(BUY)를 유지했다.
19일 애경산업 주가는 4만3950원으로 거래를 마쳤다.
박 연구원은 애경산업의 주요 화장품 브랜드가 제품력을 바탕으로 홈쇼핑을 통해 꾸준한 수요를 확보하며 올해 홈쇼핑 방송 횟수도 늘어 실적 증가에 힘이 실릴 것으로 내다봤다.
수익성이 좋은 중국 화장품 수출실적도 올해 꾸준한 증가세가 지속될 것으로 예상된다.
박 연구원은 "2018년 4분기 애경산업의 수출액은 일시적으로 위축됐지만 중국에서 화장품 수요는 이상이 없다"며 "올해의 핵심 성장동력으로 자리잡을 것"이라고 바라봤다.
애경산업이 수출하는 화장품 브랜드 수가 늘고 수출 지역이 확대되고 있는 점도 매출 성장에 기여할 가능성이 높다.
면세점 매장 수를 늘리고 주요 화장품 브랜드의 유통채널을 다변화하고 있는 점도 애경산업 실적에 긍정적이다.
애경산업은 마케팅에 들이는 비용을 연간 매출의 3~5%로 제한하며 지난해부터 본격적으로 자리잡았던 수익성 중심의 경영 기조를 더욱 강화하고 있다.
애경산업의 2019년 연결기준 매출은 7760억 원, 영업이익은 952억 원으로 추정됐다. 2018년과 비교해 매출은 11%, 영업이익은 21% 늘어나는 수치다. [비즈니스포스트 김용원 기자]