삼성전자 목표주가가 내렸다. 원화 가치 상승으로 올해 실적이 예상치를 밑돌 것으로 전망됐다.
이승우 유진투자증권 연구원은 3일 삼성전자 목표주가를 기존 350만 원에서 330만 원으로 5.7% 하향조정했다. 투자의견은 ‘매수’를 유지했다.
삼성전자 주가는 2일 255만1천 원에 거래를 마감했다.
이 연구원은 “삼성전자가 단기적으로 환율 등의 영향으로 1분기 영업이익이 4분기보다 감소할 것으로 보인다”며 “배당수익률이 2.7%에 이르고 주요 사업부문의 경쟁력이 압도적이라는 점 등을 고려해 투자의견은 기존의 ‘BUY(매수)’를 유지한다”고 말했다.
그는 “원달러 환율이 생각보다 상당히 아래로 내려가 있다는 현실이 부담”이라며 “올해 연평균 환율 가정치를 1110원에서 1075원으로 3% 정도 하향조정한다”고 말했다.
삼성전자는 올해 1분기에 영업이익 15조 원을 거둘 것으로 추정됐다. 지난해 4분기 실적추정치보다 4.5% 감소하는 것이다.
올해에는 매출 2627조 원, 영업이익 647조 원, 순이익 492조 원을 낼 것으로 추산됐다. 기존 유진투자증권의 실적전망치보다 매출은 5.4%, 영업이익은 3.9%, 순이익은 3.8% 하향조정된 것이다.
메모리반도체의 긍정적 업황은 올해도 지속될 것으로 전망됐다.
이 연구원은 “제한적 공급 증가여력과 안정적 서버 및 데이터센터 수요를 감안하면 D램 수급이 뒤집어질 가능성은 거의 없어 보인다”며 “낸드 상황도 우려할 정도는 아닐 것으로 판단된다”고 바라봤다. [비즈니스포스트 박소정 기자]
이승우 유진투자증권 연구원은 3일 삼성전자 목표주가를 기존 350만 원에서 330만 원으로 5.7% 하향조정했다. 투자의견은 ‘매수’를 유지했다.
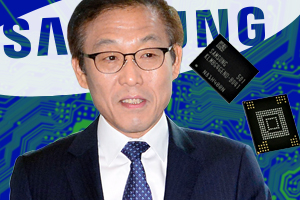
▲ 김기남 삼성전자 DS부문 사장.
삼성전자 주가는 2일 255만1천 원에 거래를 마감했다.
이 연구원은 “삼성전자가 단기적으로 환율 등의 영향으로 1분기 영업이익이 4분기보다 감소할 것으로 보인다”며 “배당수익률이 2.7%에 이르고 주요 사업부문의 경쟁력이 압도적이라는 점 등을 고려해 투자의견은 기존의 ‘BUY(매수)’를 유지한다”고 말했다.
그는 “원달러 환율이 생각보다 상당히 아래로 내려가 있다는 현실이 부담”이라며 “올해 연평균 환율 가정치를 1110원에서 1075원으로 3% 정도 하향조정한다”고 말했다.
삼성전자는 올해 1분기에 영업이익 15조 원을 거둘 것으로 추정됐다. 지난해 4분기 실적추정치보다 4.5% 감소하는 것이다.
올해에는 매출 2627조 원, 영업이익 647조 원, 순이익 492조 원을 낼 것으로 추산됐다. 기존 유진투자증권의 실적전망치보다 매출은 5.4%, 영업이익은 3.9%, 순이익은 3.8% 하향조정된 것이다.
메모리반도체의 긍정적 업황은 올해도 지속될 것으로 전망됐다.
이 연구원은 “제한적 공급 증가여력과 안정적 서버 및 데이터센터 수요를 감안하면 D램 수급이 뒤집어질 가능성은 거의 없어 보인다”며 “낸드 상황도 우려할 정도는 아닐 것으로 판단된다”고 바라봤다. [비즈니스포스트 박소정 기자]