[비즈니스포스트] F&F가 패션 브랜드 디스커버리익스페디션의 성수기 진입과 중국 출고 정상화에 힘입어 매출 성장세를 이어갈 것으로 전망됐다.
류은애 KB증권 연구원은 14일 F&F 목표주가를 10만 원으로 유지했다. 투자의견은 매수(BUY)를 유지했다.
13일 F&F 주가는 7만3300원에 거래를 마쳤다.
류 연구원은 “디스커버리익스페디션이 성수기를 맞아 지난해 MLB 방한모 판매 호조에 따른 기저 부담이 줄어들고 상표권 인수에 따른 사용료 절감 효과도 본격적으로 반영될 것”이라며 “중국에서도 신발 등 용품 재고가 안정되면서 현지 판매가 정상화될 것”이라고 내다봤다.
3분기 영업이익은 시장 기대치(컨센서스)를 밑돈 것으로 추정됐다. 중국에서 패션 브랜드 MLB의 제품 출고 조정이 이어진 데다 환율 효과도 예상보다 줄어든 영향으로 분석됐다.
F&F는 올해 3분기 매출 5044억 원, 영업이익 1287억 원을 낸 것으로 추산됐다. 지난해 3분기보다 매출은 6.4%, 영업이익은 0.5% 늘어나는 것이다.
다만 국내 시장에서는 MLB의 매출 성장세가 이어진 것으로 파악됐다.
MLB의 3분기 국내 매출은 지난해 같은 기간보다 9.5% 증가한 것으로 추산됐다. 전체 매출의 10%대 중반을 차지하는 외국인 대상 판매 채널의 매출이 크게 늘어나며 성장을 이끈 것으로 분석됐다.
글로벌 골프 브랜드 테일러메이드의 인수·매각 여부도 향후 주가에 긍정적 영향을 미칠 것으로 예상됐다.
류 연구원은 “당분간 주가에 영향을 미칠 주요 변수는 2027년 7월까지 마무리해야 하는 테일러메이드 거래”라며 “F&F가 인수에 나서거나 지분을 매각하는 경우 모두 기업가치에 긍정적일 것으로 판단된다”고 말했다.
F&F는 올해 연결기준으로 매출 2조660억 원, 영업이익 5120억 원을 낼 것으로 전망됐다. 2025년보다 매출은 6.8%, 영업이익은 9.3% 증가하는 것이다. 김예원 기자
류은애 KB증권 연구원은 14일 F&F 목표주가를 10만 원으로 유지했다. 투자의견은 매수(BUY)를 유지했다.
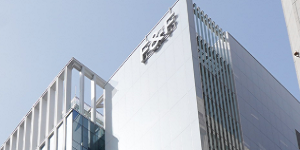
▲ F&F가 패션 브랜드 디스커버리익스페디션의 판매 호조에 힘입어 4분기 매출 성장세를 이어갈 것으로 전망됐다. 사진은 서울 강남구에 위치한 F&F 사옥 전경. < F&F홀딩스 >
13일 F&F 주가는 7만3300원에 거래를 마쳤다.
류 연구원은 “디스커버리익스페디션이 성수기를 맞아 지난해 MLB 방한모 판매 호조에 따른 기저 부담이 줄어들고 상표권 인수에 따른 사용료 절감 효과도 본격적으로 반영될 것”이라며 “중국에서도 신발 등 용품 재고가 안정되면서 현지 판매가 정상화될 것”이라고 내다봤다.
3분기 영업이익은 시장 기대치(컨센서스)를 밑돈 것으로 추정됐다. 중국에서 패션 브랜드 MLB의 제품 출고 조정이 이어진 데다 환율 효과도 예상보다 줄어든 영향으로 분석됐다.
F&F는 올해 3분기 매출 5044억 원, 영업이익 1287억 원을 낸 것으로 추산됐다. 지난해 3분기보다 매출은 6.4%, 영업이익은 0.5% 늘어나는 것이다.
다만 국내 시장에서는 MLB의 매출 성장세가 이어진 것으로 파악됐다.
MLB의 3분기 국내 매출은 지난해 같은 기간보다 9.5% 증가한 것으로 추산됐다. 전체 매출의 10%대 중반을 차지하는 외국인 대상 판매 채널의 매출이 크게 늘어나며 성장을 이끈 것으로 분석됐다.
글로벌 골프 브랜드 테일러메이드의 인수·매각 여부도 향후 주가에 긍정적 영향을 미칠 것으로 예상됐다.
류 연구원은 “당분간 주가에 영향을 미칠 주요 변수는 2027년 7월까지 마무리해야 하는 테일러메이드 거래”라며 “F&F가 인수에 나서거나 지분을 매각하는 경우 모두 기업가치에 긍정적일 것으로 판단된다”고 말했다.
F&F는 올해 연결기준으로 매출 2조660억 원, 영업이익 5120억 원을 낼 것으로 전망됐다. 2025년보다 매출은 6.8%, 영업이익은 9.3% 증가하는 것이다. 김예원 기자