[비즈니스포스트] 한화에어로스페이스 목표주가가 낮아졌다.
글로벌 방산 기업들의 주가 하락과 연결 자회사 한화오션의 실적 추정치 하향 조정이 반영된 탓이다.
강태호 DS투자증권 연구원은 20일 한화에어로스페이스 목표주가를 기존 183만 원에서 165만 원으로 내렸다. 투자의견은 매수(BUY)로 유지했다.
19일 한화에어로스페이스 주가는 89만2천 원에 거래를 마쳤다.
강 연구원은 “3분기 매출 7조1500억 원, 영업이익 9805억 원을 내 시장 전망치(컨센서스)를 하회할 것으로 추정된다”며 “주요 원인은 초도 물량 인도 절차에 따른 매출 인식 지연, 원/달러 환율 하락 등이다”라고 말했다.
이어 “생산 차질이 아닌 수출 시점과 매출 인식 시점의 차이에서 비롯된 일시적 실적 부진”이라고 설명했다.
매출 인식이 지연된 물량은 4분기에 모두 반영될 것으로 분석됐다.
강 연구원은 “9월까지 많은 수출 물량이 이미 확인됐기에 4분기에 인도 물량이 집중될 가능성이 높다”며 “연내 폴란드 K9 EC3 계약을 비롯해 UAE와의 대규모 방산 협력 계약 가능성도 남아있다”고 말했다.
다만 글로벌 방산 기업들의 기업가치가 하락하며 한화에어로스페이스의 목표주가도 하향 조정됐다. 한화오션의 실적 전망치가 낮아진 것도 영향을 미쳤다.
강 연구원은 “4분기 실적 추정치를 상향 조정했으나, 동종 업계 기업들의 주가 하락과 연결 자회사 한화오션의 실적 추정치 변동을 반영해 목표주가를 하향 조정했다”며 “현재 주가는 실적 부진을 대부분 반영한 것으로 보이며, 이제는 4분기 호실적과 연내 잔여 수주에 주목할 시점”이라고 말했다.
대표적 방산 기업인 RTX 주가는 최근 3개월 사이 1.2% 하락했다. 같은 기간 다른 기업들의 주가를 살펴봐도 제너럴 다이내믹스가 7.87%, 노스롭 그루만이 2.54%, 보잉이 8.62% 하락했다.
한화에어로스페이스는 2026년 연결기준으로 매출 32조350억 원, 영업이익 4조4760억 원을 낼 것으로 예상됐다. 지난해보다 매출은 20.0% 늘고, 영업이익은 44.9% 증가하는 것이다. 최재원 기자
글로벌 방산 기업들의 주가 하락과 연결 자회사 한화오션의 실적 추정치 하향 조정이 반영된 탓이다.
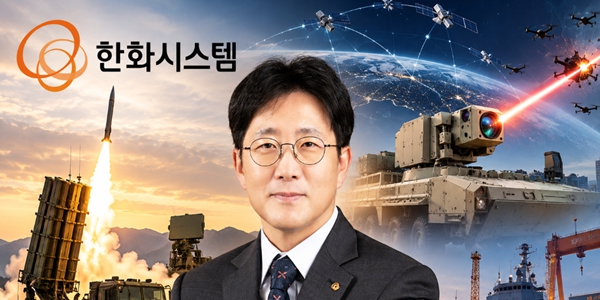
▲ 강태호 DS투자증권 연구원은 20일 한화에어로스페이스 목표주가를 165만 원을 내렸다. <한화에어로스페이스>
강태호 DS투자증권 연구원은 20일 한화에어로스페이스 목표주가를 기존 183만 원에서 165만 원으로 내렸다. 투자의견은 매수(BUY)로 유지했다.
19일 한화에어로스페이스 주가는 89만2천 원에 거래를 마쳤다.
강 연구원은 “3분기 매출 7조1500억 원, 영업이익 9805억 원을 내 시장 전망치(컨센서스)를 하회할 것으로 추정된다”며 “주요 원인은 초도 물량 인도 절차에 따른 매출 인식 지연, 원/달러 환율 하락 등이다”라고 말했다.
이어 “생산 차질이 아닌 수출 시점과 매출 인식 시점의 차이에서 비롯된 일시적 실적 부진”이라고 설명했다.
매출 인식이 지연된 물량은 4분기에 모두 반영될 것으로 분석됐다.
강 연구원은 “9월까지 많은 수출 물량이 이미 확인됐기에 4분기에 인도 물량이 집중될 가능성이 높다”며 “연내 폴란드 K9 EC3 계약을 비롯해 UAE와의 대규모 방산 협력 계약 가능성도 남아있다”고 말했다.
다만 글로벌 방산 기업들의 기업가치가 하락하며 한화에어로스페이스의 목표주가도 하향 조정됐다. 한화오션의 실적 전망치가 낮아진 것도 영향을 미쳤다.
강 연구원은 “4분기 실적 추정치를 상향 조정했으나, 동종 업계 기업들의 주가 하락과 연결 자회사 한화오션의 실적 추정치 변동을 반영해 목표주가를 하향 조정했다”며 “현재 주가는 실적 부진을 대부분 반영한 것으로 보이며, 이제는 4분기 호실적과 연내 잔여 수주에 주목할 시점”이라고 말했다.
대표적 방산 기업인 RTX 주가는 최근 3개월 사이 1.2% 하락했다. 같은 기간 다른 기업들의 주가를 살펴봐도 제너럴 다이내믹스가 7.87%, 노스롭 그루만이 2.54%, 보잉이 8.62% 하락했다.
한화에어로스페이스는 2026년 연결기준으로 매출 32조350억 원, 영업이익 4조4760억 원을 낼 것으로 예상됐다. 지난해보다 매출은 20.0% 늘고, 영업이익은 44.9% 증가하는 것이다. 최재원 기자