[비즈니스포스트] 롯데쇼핑 주가가 장중 오르고 있다.
19일 오후 12시46분 기준 코스피시장에서 롯데쇼핑 주식은 직전 거래일보다 10.20%(8700원) 뛴 9만4천 원에 거래되고 있다.
주가는 2200원 내린 8만3100원에 장을 출발해 초반 바로 상승전환했다. 장중 한 때는 주가가 9만4700원까지 오르기도 했다.
백화점과 마트 등 본업 매출 증가로 실적이 개선세를 보일 것이란 전망에 영향을 받은 것으로 보인다.
장민지 교보증권 연구원은 19일 보고서에서 롯데쇼핑 목표주가 15만 원, 투자의견 매수(BUY)를 유지했다.
장 연구원은 “롯데쇼핑은 3분기 국내 백화점과 대형마트 기존점포 매출의 높은 성장률을 바탕으로 실적 개선세가 나타날 전망”이라며 “국내 주요 사업부의 외형 성장과 수익성 개선이 동반되면서 본업 경쟁력이 강화되고 있다고 판단한다”고 말했다.
롯데쇼핑은 2026년 3분기 연결기준으로 매출 3조6276억 원, 영업이익 1736억 원을 거둔 것으로 추정됐다. 2025년 같은 기간보다 매출은 6.4%, 영업이익은 33% 늘어나는 것이다. 박혜린 기자
19일 오후 12시46분 기준 코스피시장에서 롯데쇼핑 주식은 직전 거래일보다 10.20%(8700원) 뛴 9만4천 원에 거래되고 있다.
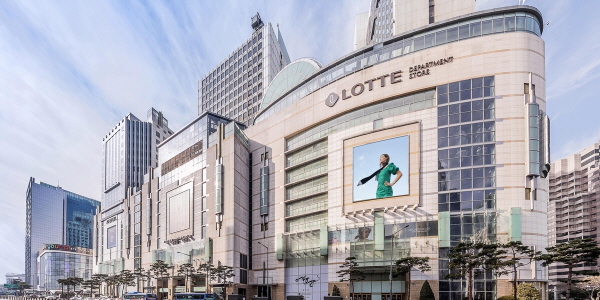
▲ 롯데쇼핑 주가가 19일 오전 장중 강세를 보이고 있다. 사진은 서울 소공동 롯데백화점 본점. <롯데쇼핑>
주가는 2200원 내린 8만3100원에 장을 출발해 초반 바로 상승전환했다. 장중 한 때는 주가가 9만4700원까지 오르기도 했다.
백화점과 마트 등 본업 매출 증가로 실적이 개선세를 보일 것이란 전망에 영향을 받은 것으로 보인다.
장민지 교보증권 연구원은 19일 보고서에서 롯데쇼핑 목표주가 15만 원, 투자의견 매수(BUY)를 유지했다.
장 연구원은 “롯데쇼핑은 3분기 국내 백화점과 대형마트 기존점포 매출의 높은 성장률을 바탕으로 실적 개선세가 나타날 전망”이라며 “국내 주요 사업부의 외형 성장과 수익성 개선이 동반되면서 본업 경쟁력이 강화되고 있다고 판단한다”고 말했다.
롯데쇼핑은 2026년 3분기 연결기준으로 매출 3조6276억 원, 영업이익 1736억 원을 거둔 것으로 추정됐다. 2025년 같은 기간보다 매출은 6.4%, 영업이익은 33% 늘어나는 것이다. 박혜린 기자