OCI가 폴리실리콘 수출가격 반등에 힘입어 2분기 영업이익이 개선될 것으로 전망됐다.
한승재 DB금융투자 연구원은 11일 “OCI의 주력상품인 폴리실리콘의 한국 수출가격이 반등하고 있다”며 “OCI는 2019년 2분기 영업이익이 손익분기점 수준으로 개선될 것”이라고 내다봤다.
OCI의 주력상품인 폴리실리콘은 태양광 전지의 핵심이다.
폴리실리콘 현물 거래가격은 2018년 11월 평균 1킬로그램 당 9.6 달러에서 2월 평균 9달러로 하락했다.
반면 같은 기간 수출가격은 1킬로그램 당 10.1달러에서 10.8달러로 올랐다.
현물 거래가격 하락에도 불구하고 수출가격이 상승한 점은 OCI 실적에 보탬이 될 가능성이 높다.
태양광 경기가 전반적으로 나아질 것이라는 긍정적 전망도 나온다.
한 연구원은 “중국을 비롯한 세계적 태양광 설치 수요는 하반기로 갈수록 증가할 가능성이 높다"며 "중국 내 투매업체들의 시장 탈락이 빨라질수록 폴리실리콘 가격 반등시점이 앞당겨 질 것”이라고 내다봤다.
OCI는 2019년 2분기에 연결기준으로 매출 8290억 원, 영업이익 10억 원을 낼 것으로 예상된다. 2018년 2분기보다 매출은 5.5% 늘고 흑자로 전환하는 것이다. [비즈니스포스트 석현혜 기자]
한승재 DB금융투자 연구원은 11일 “OCI의 주력상품인 폴리실리콘의 한국 수출가격이 반등하고 있다”며 “OCI는 2019년 2분기 영업이익이 손익분기점 수준으로 개선될 것”이라고 내다봤다.
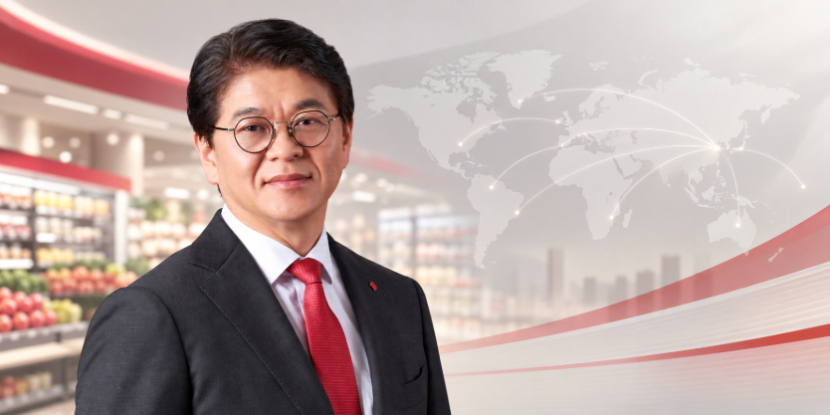
▲ 이우현 OCI 대표이사 부회장.
OCI의 주력상품인 폴리실리콘은 태양광 전지의 핵심이다.
폴리실리콘 현물 거래가격은 2018년 11월 평균 1킬로그램 당 9.6 달러에서 2월 평균 9달러로 하락했다.
반면 같은 기간 수출가격은 1킬로그램 당 10.1달러에서 10.8달러로 올랐다.
현물 거래가격 하락에도 불구하고 수출가격이 상승한 점은 OCI 실적에 보탬이 될 가능성이 높다.
태양광 경기가 전반적으로 나아질 것이라는 긍정적 전망도 나온다.
한 연구원은 “중국을 비롯한 세계적 태양광 설치 수요는 하반기로 갈수록 증가할 가능성이 높다"며 "중국 내 투매업체들의 시장 탈락이 빨라질수록 폴리실리콘 가격 반등시점이 앞당겨 질 것”이라고 내다봤다.
OCI는 2019년 2분기에 연결기준으로 매출 8290억 원, 영업이익 10억 원을 낼 것으로 예상된다. 2018년 2분기보다 매출은 5.5% 늘고 흑자로 전환하는 것이다. [비즈니스포스트 석현혜 기자]