
HUFFPOST
HUFFPOST
기업과산업  중공업·조선·철강

현대제철 주식 매수의견 유지, "후판 가격 올라 하반기 깜짝실적 예상"

노녕 기자 nyeong0116@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

현대제철 주식 매수의견이 유지됐다.

현대제철이 판재부문의 실적 증가로 역대 3분기 가운데 최대실적을 경신할 것으로 기대됐다.
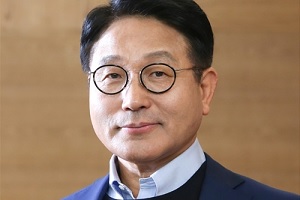
현대제철 주식 매수의견 유지, "후판 가격 올라 하반기 깜짝실적 예상"
▲ 안동일 현대제철 대표이사 사장.


박현욱 현대차증권 연구원은 8일 현대제철 목표주가 7만7천 원, 투자의견 매수(BUY)를 유지했다.

7일 현대제철 주가는 5만 3200원에 장을 마감했다.

박 연구원은 현대제철이 올해 3분기 별도기준 매출 5조149억 원, 영업이익 7323억 원을 낼 것으로 전망했다. 영업이익은 지난해 3분기보다 3969%, 올해 2분기보다 63% 증가하는 것이다.

이 전망대로라면 현대제철은 올해 하반기 서프라이즈 실적을 이끌어낼 수 있다.

박 연구원은 “비수기지만 봉형강부문의 실적은 견조한 모습을 유지하고 있고 조선용 후판 가격이 인상돼 판재부문의 전반적 실적 증가가 예상된다”며 “중국을 제외한 대부분 내수시장의 9월 판매가격도 인상될 가능성이 있다”고 내다봤다.

현대제철은 이미 조선업계와 하반기 후판 판매가격 인상 협상에 성공해 하반기 판매가격은 상반기 기준가보다 톤당 35만 원 상승할 것으로 추산됐다.

박 연구원은 “판재 판매가격을 또 인상하는 것은 어려울 수 있다”며 “다만 봉형강부문 실적이 유지되고 있기 때문에 하반기 동안 사상 최고 수준의 실적은 지켜낼 수 있을 것으로 보인다”고 말했다.

현대제철은 2021년 연결기준으로 매출 22조2250억 원, 영업이익 2조3820억 원을 거둘 것으로 전망됐다. 2020년보다 매출은 23.3%, 영업이익은 3163% 늘어나는 것이다. [비즈니스포스트 노녕 기자]


최신기사

[10일] [GC녹십자 사촌경영②] 허일섭 지분 향배가 GC녹십자그룹 미래 좌우한다, ..
앤트로픽, '클로드 한국 기업 계정 정보 100여 건 유출' 개인정보보호위 신고
엔비디아, 한국 AI 스타트업 4곳 투자 내역·계획 공개
한샘 3분기 영업이익 16억 76.5% 감소, "주택 경기 둔화와 중동 전쟁 탓"
KB국민카드, 한국은행과 예금토큰 기반 디지털 금융 인프라 구축 협력
핀다 '저축은행 인수' 이후 첫 공개채용 실시, 23일까지 서류 접수
바이오주 개별 성과 장세 열리나, 한미약품·한올바이오파마·보로노이 신약 성과 기대감 인다
금감원, 고객정보 유출 관련 미래에셋증권 현장점검 착수
대신증권 고객정보 유출 피해 지원책 내놔, 보이스피싱 보험 가입·수수료 면제
[오늘의 주목주] '차익실현' 삼성SDI 주가 11%대 내려, 코스피 외국인·개인 순매..
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.


