HUFFPOST
HUFFPOST
기업과산업  중공업·조선·철강

세진중공업, 현대중공업 선박 건조량 늘어 실적개선할 듯

김디모데 기자 Timothy@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

선박기자재 생산회사인 세진중공업 주가가 실적개선 전망에 힘입어 오름세를 보이고 있다.

세진중공업 주가는 14일 직전 거래일보다 8.78% 오른 3960원으로 장을 마쳤다. 4월1일 처음으로 종가 기준으로 공모가 3600원을 넘어섰는데 약 2주 만에 다시 공모가를 돌파했다.
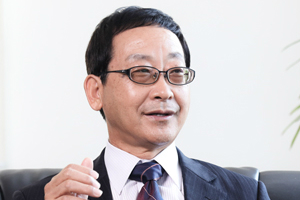
  세진중공업, 현대중공업 선박 건조량 늘어 실적개선할 듯  
▲ 이의열 세진중공업 사장.
세진중공업 주가는 장중 한때 전일 대비 28.90% 오른 4550원까지 치솟아 52주 신고가를 다시 썼다. 세진중공업 주가가 4천 원선을 넘어선 것은 상장 이후 처음이다.

박무현 하나금융투자 연구원은 "세진중공업 주가 수준이 매우 심각하게 저평가돼 있다”며 목표주가 7천 원을 제시했다.

박 연구원은 세진중공업 실적 성장세가 높아질 것으로 예상했다. 세진중공업의 주요 매출처인 현대중공업그룹의 선박 건조량이 늘어나고 있기 때문이다.

박 연구원은 “현대중공업그룹 상반기 선박 인도량은 지난해보다 15.5% 늘어나고 특히 LPG선은 3배 이상 늘어난다”며 “세진중공업의 매출이 견조한 성장을 지속할 것”이라고 내다봤다.

박 연구원은 세진중공업이 1분기에 매출 1500억 원, 영업이익 105억 원을 낼 것으로 추정했다. 지난해 1분기보다 소폭 성장하는 것이다.

박 연구원은 “세진중공업은 선박 건조량 증가와 LPG선 화물탱크 증가로 견조한 수익성이 유지되고 있다”며 “현대중공업에서 현금으로 대금을 회수하고 있어 현금흐름도 개선되는 중”이라고 분석했다.

세진중공업은 데크하우스와 LPG탱크 등 선박블록을 생산하는 전문기업이다. 지난해 11월 상장한 뒤 조선업 불황으로 부진한 주가흐름을 보여왔다. [비즈니스포스트 김디모데 기자]
최신기사

AMD "HBM 가격 상승 고객사와 분담", 삼성전자 SK하이닉스 메모리반도체 협상력 부각
'SK온 배터리 탑재' 페라리 전기차 내년 판매분까지 모두 예약, "추가 전기차 모델도..
[조원씨앤아이] 차기 대선 후보 적합도, 오세훈 20.4% 한동훈 14.3% 장동혁 1..
GS리테일 3분기 영업이익 1321억으로 18.9% 증가, 슈퍼·홈쇼핑 실적 개선
환경재단 창립 24주년 후원의 밤, 기후 협력 위한 '아시아 기후 허브 ACT' 계획 발표
K조선 1~10월 글로벌 수주 점유율 15%, 중국과 격차 62%p로 더 커져
현대차 보스턴다이나믹스 2세대 물류로봇 공개, 시간당 상자 최대 1천 개 하역
[조원씨앤아이] 이재명 긍정평가 37.6%로 보합세, 국힘 41.5% vs 민주당 39..
10월 수입차 판매량 중 전기차 비중 46.4%, 테슬라 9개월 연속 판매 1위
유진투자 "한진그룹 회장 조원태와 호반그룹 연말까지 한진칼 지분 확보 경쟁 이어갈 것"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.