16일 이지은 KB증권 연구원은 엔씨의 투자의견 '매수(BUY)'와 목표주가 44만 원을 각각 유지했다. 게임 업종 내 최선호주(Top Pick) 의견도 유지했다.
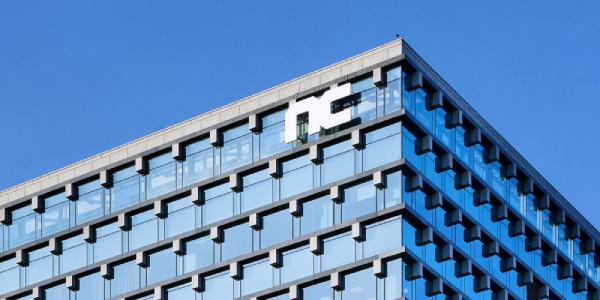
| ▲ 16일 KB증권은 엔씨의 목표주가로 44만 원을 제시했다. 사진은 성남시 판교 엔씨 R&D 센터. <엔씨> |
이지은 연구원은 "최근 빨라진 신작 출시 주기와 높아진 흥행률을 고려하면 향후 실적 추정치 상향 가능성이 높다"며 "실적 모멘텀과 풍부한 신작 모멘텀을 함께 보유하고 있다는 점에서 최선호주 의견을 유지한다"고 설명했다.
엔씨의 올해 2분기 매출은 6995억 원, 영업이익은 1509억 원으로 전망된다. 이는 지난해 같은 기간과 비교해 매출은 83%, 영업이익은 900%가량 늘어나는 것이다. 직전 분기와 비교해도 매출은 26%, 영업이익은 33% 증가할 것으로 예상된다.
이 연구원은 "특히 신작들의 월정액 매출 비중과 20~30대 이용자 비중이 상당히 높다는 점이 긍정적"이라며 "특히 '리니지 클래식'이 젊은 이용자 유입을 이끌어내며 회사의 '올드 지식재산권(IP) 중심'이라는 이미지를 완화하고 있다"고 분석했다.
게임별로 살펴보면 2분기 일 매출은 '리니지 클래식' 18억 원, '아이온2' 9억 원, 모바일 리니지 시리즈 3종 합산 21억 원에 이를 것으로 예상된다.
9월 출시가 예정된 '아이온2' 글로벌 서비스도 기대감이 커지고 있다.
이 연구원은 "국내와 대만에서의 흥행 성과와 아마존 게임즈 인력 영입을 통한 글로벌 출시 역량 강화를 고려할 때 글로벌 흥행 가능성 역시 충분하다고 판단한다"고 내다봤다. 정희경 기자