



삼성정밀화학이 그동안 대규모 투자를 한 효과를 거둬 올해 영업이익이 크게 늘어날 것으로 전망됐다.
이응주 신한투자금융 연구원은 18일 삼성정밀화학이 올해 영업이익 654억 원을 낼 것으로 전망했다. 이는 지난해 영업이익 25억 원의 26배에 이르는 규모다.
 |
||
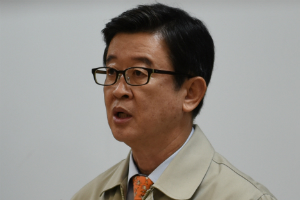
| ▲ 성인희 삼성정밀화학 사장. | ||
이 연구원이 말한 긍정적 효과는 메셀로스·애니코트·가성소다의 3대 주력제품 가동률 상승이다. 이 제품의 가동률은 2014년 50% 수준까지 하락했으나 올해 80% 이상으로 회복될 것으로 보인다.
삼성정밀화학이 폴리실리콘과 2차전지 소재 등 신수종 사업을 정리한 점도 긍정적으로 평가됐다. 이 연구원은 “신수종 사업은 경쟁이 치열해지면서 성장성은 떨어진 반면 실적에 부담으로 작용했다”고 설명했다.
삼성정밀화학은 지난해 4분기 167억 원의 적자를 내 시장 기대에 미치지 못했다.
그러나 이 연구원은 “실적부진의 원인은 삼성그룹 계열사에서 롯데케미칼 자회사로 편입되면서 발생한 위로금 때문”이라고 분석했다.
이도연 한국투자증권 연구원도 “삼성정밀화학 4분기 어닝쇼크는 롯데케미칼 인수로 250억 원의 위로금이 반영됐기 때문”이라며 “향후 큰 폭으로 이익이 개선될 전망”이라고 내다봤다.
삼성정밀화학 주가는 이날 직전 거래일보다 3.69% 오른 3만7900원으로 장을 마쳤다. [비즈니스포스트 김디모데 기자]




