HUFFPOST
HUFFPOST
시장과머니  증시시황·전망

한일시멘트 목표주가 하향, 원재료가격 올라 실적 기대치 낮아져

이지혜 기자 wisdom@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

한일시멘트 목표주가가 낮아졌다. 

유연탄, 자갈, 모래 등 시멘트와 레미콘 원재료 가격이 올라 올해 영업이익이 시장 기대치를 밑돌 것으로 전망됐다. 
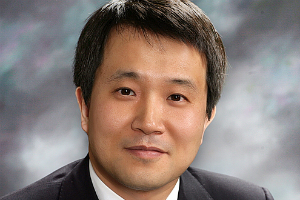
 
한일시멘트 목표주가 하향, 원재료가격 올라 실적 기대치 낮아져
▲ 허기호 한일시멘트그룹 회장.

16일 성정환 현대차투자증권 연구원은 한일시멘트의 목표주가를 기존 20만 원에서 16만 원으로 낮추고 투자의견은 매수(BUY)를 유지했다. 

15일 한일시멘트 주가는 12만2500원으로 거래를 마쳤다. 

성 연구원은 “한일시멘트가 원재료 가격 상승에 따라 당초 예상됐던 것보다 영업이익을 적게 낼 것”이라며 “한일시멘트가 레미콘과 시멘트제품 가격을 인상할 수 있을 것으로 판단되지만 실적 전망에는 레미콘 가격 인상분만 반영하고 시멘트 가격 인상분은 반영하지 않았다”고 말했다.

한일시멘트는 유연탄과 모래, 자갈 등으로 레미콘과 시멘트를 만든다. 유연탄 가격은 지난해 하반기 톤당 70달러 정도에서 올해 들어 톤당 100달러 수준까지 꾸준하게 올랐다.

모래와 자갈 가격도 지난해부터 계속 올라 한일시멘트가 건설사에 제품가격 인상을 요구하고 건설사도 이런 요구에 동의하는 것으로 성 연구원은 파악했다. 

성 연구원은 “한일시멘트 등 레미콘, 시멘트회사가 제품 가격을 인상할 수 있을 것으로 보이지만 가격을 얼마나 올릴 수 있을지가 문제”라며 실적 전망치를 기존보다 하향조정했다.

한일시멘트는 올해 연결기준으로 매출 1조8350억 원, 영업이익 1640억 원 낼 것으로 추산됐다. 현대차투자증권이 당초 전망했던 것보다 매출은 4%, 영업이익은 6% 낮춰잡은 것이다. [비즈니스포스트 이지혜 기자]

최신기사

중국 탄산리튬 가격 10개월 최저치, EU와 하이브리드차 수출 감축 합의에 수요 불안
하나증권 "키움증권 목표주가 하향, 실적 시장기대치 하회에도 배당 매력 여전"
KB증권 "CJENM 목표주가 하향, 커머스·음악 투자 확대에 실적 전망 낮춰"
메모리값 급등에 저가폰 2억3천만대 사라진다, 프리미엄폰은 연 7% 성장 전망
시민단체 국민연금에 '탄소중립 목표 수립' 촉구, "탈석탄 전략 적용하는 시점 앞당겨야"
스페이스X 이동통신 사업 진출은 애플에 악재, "스마트폰 보조금 축소 전망"
글로벌 시민단체 유엔에 "SK텔레콤 미얀마 온실가스 감축사업 인증 중단" 촉구, 검증 ..
NH투자 "셀트리온 신제품 효과로 영업이익 고성장, 바이오시밀러 시장 확대도 긍정적"
키움증권 "실리콘투 매출 성장세 지속, 유럽·라틴아메리카 유통망 확대 수혜"
한국투자 "HD현대일렉트릭 목표주가 하향, 환율 하락으로 수익성 저하"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.