



박종렬 현대차투자증권 연구원은 22일 현대홈쇼핑의 목표주가를 기존 17만8천 원에서 18만7천 원으로 5.1% 높여 잡았다. 투자의견은 매수를 유지했다.
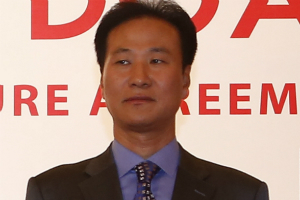
| ▲ 강찬석 현대홈쇼핑 대표. |
박 연구원은 “모바일채널부문과 T커머스를 포함한 TV채널부문이 현대홈쇼핑의 전체성장을 이끌었다”고 말했다.
현대홈쇼핑은 올해 3분기 개별기준으로 매출 2471억 원, 영업이익 314억 원을 냈다. 지난해 3분기보다 매출은 8.8%, 영업이익은 34.4% 늘었다.
모바일채널의 취급고는 4분기 별도기준으로 지난해 4분기보다 20% 증가한 269억 원을 내면서 전체 취급고 성장률을 이끌 것으로 예상됐다.
T커머스를 포함한 TV채널도 4분기에 지난해 4분기보다 1.8% 늘어난 취급고 523억 원을 낼 것으로 추산됐다.
박 연구원은 “최근 현대홈쇼핑 주가가 부진한 것은 종속법인 현대렌탈케어가 영업손실을 봤기 때문”이라며 “현재 우려는 지나친 것이고 향후 적자폭을 줄일 수 있을 것”이라고 말했다. [비즈니스포스트 박소정 기자]



