이경자 한국투자증권 연구원은 21일 대우조선해양의 목표주가를 기존보다 15% 높인 3만 원으로 제시했다. 투자의견은 매수(BUY)를 유지했다.
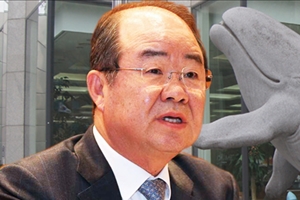
| ▲ 정성립 대우조선해양 사장. |
대우조선해양 주가는 20일 2만1300원에 거래를 마쳤다.
이 연구원은 “대우조선해양 매출 가운데 LNG선이 차지하는 비중은 50%를 웃돈다”며 “올해 영업이익률이 같은 업종에서 상위권 수준을 보일 것으로 예상되는 등 이익 가시성이 높아졌다”고 말했다.
LNG선은 선가 하락률이 다른 선박과 비교해 가장 낮은 수준인 것으로 알려졌다. 또 원가에서 강재(철판)가 차지하는 비중이 작아 LNG선의 매출비중이 커지면 대우조선해양의 선박 건조마진에 기여할 수 있을 것으로 예상됐다.
대우조선해양은 야말 LNG 15척을 포함해 모두 37척의 LNG선을 수주하면서 LNG선 매출비중이 2014년 7%에서 2018년 50%로 확대됐다.
2020년까지 인도하기로 한 LNG선 30척을 감안하면 2020년까지 LNG선 매출비중이 40% 이상 선에서 유지할 것으로 전망됐다. [비즈니스포스트 박소정 기자]