이응주 신한금융투자 연구원은 29일 SKC 목표주가를 4만9천 원으로 상향하고 투자의견을 매수(BUY)로 유지했다. SKC 주가는 28일 4만2400원으로 장을 마감했다.
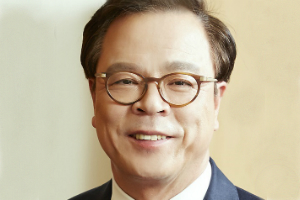
| ▲ 이완재 SKC 사장. |
이 연구원은 “SKC는 4분기에 반도체소재 등 신사업분야에서 영업이익이 오를 것”이라며 “2018년에는 반도체소재분야에 대한 투자의 성과가 가시화될 것”이라고 내다봤다.
SKC는 4분기에 영업이익 478억 원을 올릴 것으로 예상됐다. 3분기와 비교해 비슷한 영업이익을 낼 것으로 보이는데 화학과 필름 등 SKC의 본업 분야는 16.9% 떨어질 것으로 예상되고 반도체소재가 포함된 신사업분야는 40.8% 오를 것으로 전망됐다. 반도체 업황 호조와 중국관계 개선이 원인으로 꼽혔다.
SKC는 2018년 2분기부터 본격적으로 반도체웨이퍼 연마재를 생산한다. 2018년 4분기에는 중국 장수성에 짓고 있는 웨트케미칼 생산공장이 완공된다.
이 연구원은 “SKC는 반도체웨이퍼 연마제 생산설비가 완전가동되면 300억 원의 매출이 늘어날 것”이라며 “웨트케미칼 생산공장이 완공되면 연간 700~1000억 원의 신규매출이 발생할 것”이라고 바라봤다.
SKC는 2018년에 매출 3조765억 원, 영업이익 2267억 원을 올릴 것으로 예상됐다. 올해보다 매출은 13.4%, 영업이익은 27.4% 늘어나는 것이다.
이 연구원은 “SKC는 2018년 미국 필름 법인의 구조조정으로 유발된 기저효과 때문에 필름부문에서 영업이익이 많이 늘어날 것”이라며 “필름부문을 제외한 대부분의 이익 증가는 반도체 소재에서 나올 것”이라고 분석했다. [비즈니스포스트 이상호 기자]