올해 주요 제품의 약가 인하 등으로 실적이 악화할 것으로 예상되는 점 등이 반영됐다.
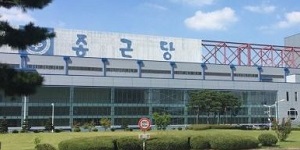
| ▲ 유안타증권이 6일 종근당(사진)이 올해 실적 역성장에 따라 목표주가를 하향 조정했다. |
하현수 유안타증권 연구원은 6일 종근당 목표주가를 기존 15만5천 원에서 14만8천 원으로 낮춰 잡았다. 투자의견은 매수(BUY)로 유지했다.
종근당 주가는 5일 10만9400원으로 거래를 마쳤다.
하 연구원은 “종근당이 올해 약가 인하 및 복제약 경쟁 영향에 따라 주요 품목들의 매출 하락으로 실적이 역성장할 것으로 예상된다”며 “노바티스에 기술수출한 CKD-510의 임상2상이 시작되면서 파이프라인 가치가 종근당 가치에 반영되면 주가 상승을 이끌 것으로 기대된다”고 바라봤다.
종근당은 2024년 연결기준으로 매출 5076억 원, 영업이익 1052억 원을 낼 것으로 전망됐다. 2023년과 비교해 매출은 8.6%, 영업이익은 56.3% 줄어드는 것이다.
물론 종근당이 2023년 11월 세계적 제약사 노바티스에 기술수출을 한 바 있다.
하 연구원은 “CKD-510 계약금 영향을 제외하더라도 종근당이 2024년 케이캡 매출 부재와 자누비아 약가 인하, 제네릭 경쟁 영향 등으로 주요 품목들에서 매출이 하락할 것으로 예상된다”고 내다봤다.
앞서 종근당은 지난해 말 HK이노엔과 위식도역류질환 치료제 케이캡 코마케팅 재계약 체결에 실패한 바 있다.
다만 종근당은 앞으로 노바티스에 기술수출한 CKD-510의 글로벌 임상이 진행되면서 기업가치가 높아질 것으로 전망됐다.
노바티스는 최근 인베스터데이어서 CKD-510을 심혈관계 질환 후보물질로 분류한 바 있다.
하 연구원은 “노바티스의 주요 심혈관계 품목인 엔트레스토의 특허 만료가 2025년으로 예상되는 점을 고려할 때 CKD-510 임상2상은 올해 하반기로 예상된다”고 덧붙였다. 장은파 기자