
HUFFPOST
HUFFPOST
시장과머니  증시시황·전망

유한양행 목표주가 떨어져, 3분기 실적 기대이하

이규연 기자 nuevacarta@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

유한양행 목표주가가 수익성 좋은 원료의약품의 수출부진 영향으로 하향됐다.

배기달 신한금융투자 연구원은 29일 유한양행 목표주가를 30만 원에서 13.3% 줄어든 26만 원으로 하향조정했다. 다만 투자의견은 매수(BUY)로 유지했다.
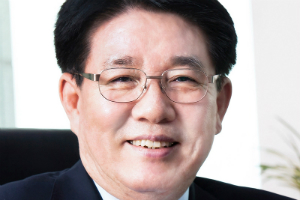
 
유한양행 목표주가 떨어져, 3분기 실적 기대이하
▲ 이정희 유한양행 대표.

배 연구원은 “유한양행이 3분기에 원료의약품 수출에서 부진한 모습을 보였을 것”이라며 “다만 3분기 전체 영업이익은 지난해 같은 기간보다 증가했을 것이며 주가의 추가하락도 제한적이라 투자의견을 매수로 유지했다”고 바라봤다.

이 연구원은 유한양행 주가에 2분기의 실적부진이 이미 반영된 것으로 봤다. 유한양행 주가는 2분기 실적 발표 이후 최근까지 21.7% 하락했는데 2분기에 시장기대치(컨센서스)를 20% 이상 밑도는 영업이익을 내놓은 영향을 받았다. 

유한양행이 지분 30%를 보유한 자회사 유한킴벌리도 최근 생리대 등 여성용품의 안전성 논란에 휩싸였다. 

유한양행은 3분기에 매출 3842억 원, 영업이익 195억 원을 낸 것으로 파악됐다. 지난해 같은 기간과 비교하면 매출은 6.8%, 영업이익은 22% 늘어나는 수준이지만 양쪽 모두 시장기대치(매출 3993억 원, 영업이익 258억 원)을 밑돈다. 

3분기에 전문의약품과 일반의약품 매출이 모두 지난해 같은 기간보다 늘어났을 것으로 보이지만 수익성이 좋은 원료의약품 매출은 오히려 21.9% 줄어들었을 것으로 분석됐다. 최대 매출처인 길리어드의 C형 간염치료제 매출이 상반기에 34% 감소했기 때문이다. [비즈니스포스트 이규연 기자]
최신기사

AMD "HBM 가격 상승 고객사와 분담", 삼성전자 SK하이닉스 메모리반도체 협상력 부각
'SK온 배터리 탑재' 페라리 전기차 내년 판매분까지 모두 예약, "추가 전기차 모델도..
[조원씨앤아이] 차기 대선 후보 적합도, 오세훈 20.4% 한동훈 14.3% 장동혁 1..
GS리테일 3분기 영업이익 1321억으로 18.9% 증가, 슈퍼·홈쇼핑 실적 개선
환경재단 창립 24주년 후원의 밤, 기후 협력 위한 '아시아 기후 허브 ACT' 계획 발표
K조선 1~10월 글로벌 수주 점유율 15%, 중국과 격차 62%p로 더 커져
현대차 보스턴다이나믹스 2세대 물류로봇 공개, 시간당 상자 최대 1천 개 하역
[조원씨앤아이] 이재명 긍정평가 37.6%로 보합세, 국힘 41.5% vs 민주당 39..
10월 수입차 판매량 중 전기차 비중 46.4%, 테슬라 9개월 연속 판매 1위
유진투자 "한진그룹 회장 조원태와 호반그룹 연말까지 한진칼 지분 확보 경쟁 이어갈 것"
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.


