



고려아연은 자사주 매입이 긍정적 영향을 미쳐 중장기 총주주 환원율이 40% 이상으로 유지될 것으로 전망됐다.
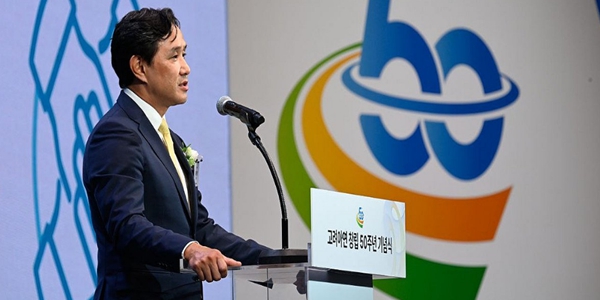
| ▲ 고려아연의 중장기 총주주 환원율이 40% 이상 유지할 것으로 전망됐다. 사진은 최윤범 고려아연 회장이 올해 7월31일 울산에서 열린 창립 50주년 기념식에서 발언하는 모습. <고려아연> |
이현수 유안타증권 연구원은 6일 고려아연 목표주가를 기존 51만 원에서 55만 원으로 높여잡았다. 투자의견은 ‘보유(HOLD)’를 유지했다.
지난 5일 고려아연 주가는 53만9천 원에 거래를 마쳤다.
고려아연은 2023년 11월~2024년 3월 1천억 원, 2024년 5월~7월 1500억 원, 2024년 8월~2025년 5월까지 4천억 원 등 세 번에 걸쳐 자사주 매입을 하고 있다. 발표 시점 기준 시가총액 대비 자사주 매입 총액 비중은 첫 구간에 1.0%, 두 번째 구간에 1.5%, 세 번째 구간에 3.8%며 각 구간별 거래량 대비 자사주 매입 비중은 첫 구간(12%)보다 두 번째(24%), 세 번째 구간(27%)이 더 크다.
이 연구원은 “주가 역시 두 번째, 세 번째 구간에 서 더 좋은 움직임을 보인다”며 “수요와 공급 측면에서 자사주 매입이 주가에 긍정적 영향을 미치고 있다”고 분석했다.
고려아연은 2023~2025년 배당성향(별도 기준) 30% 이상 유지를 목표로 제시하고 있다. 이에 따라 2023년 배당성향 52%, 2024년 중간배당으로 주당배당금(DPS) 1만 원을 실시해 반기 기준 배당성향 61%를 기록했다.
2023년은 첫 구간에 매입한 자사주를 전량 소각하며 총주주환원율(연결 기준) 76%를 달성했다. 두 번째 구간에 매입한 자사주에 대한 소각 규모와 시기는 아직 미정으로 올해 추가 자사주 소각 없이 기말 배당 DPS 5천 원을 실시한다면 총주주환원율 49%, 1천억 원을 소각할 경우 65%에 이를 것으로 추정된다.
이 연구원은 “세 번째 구간 매입 종료 후 추가 자사주 매입까지는 시일이 걸릴 것으로 추정되며, 2023년과 같은 70%대 총주주환원율을 지속하긴 어려울 것으로 판단한다”며 “향후 안정적 수익성과 함께 예정된 투자 등을 감안할 때 중장기 총주주환원율은 40% 이상 유지 가능할 것으로 예상한다”고 말했다. 조성근 기자




