HUFFPOST
HUFFPOST
기업과산업  인터넷·게임·콘텐츠

한글과컴퓨터 목표주가 상향, "프로그램 판매가 클라우드로 확대"

윤휘종 기자 yhj@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

한글과컴퓨터 목표주가가 높아졌다. 

프로그램 판매 통로가 클라우드로 확대되며 2022년부터 실적이 대폭 개선될 것으로 전망됐다.
 
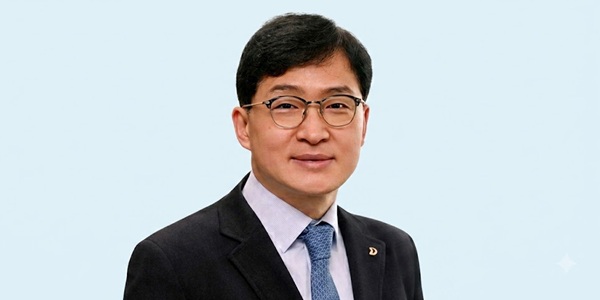
한글과컴퓨터 목표주가 상향, "프로그램 판매가 클라우드로 확대"
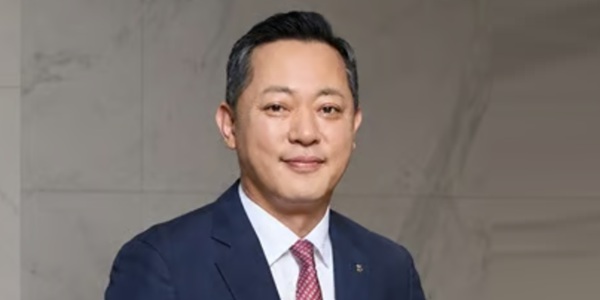
▲ 김연수 한글과컴퓨터 대표이사.

김학준 키움증권 연구원은 24일 한글과컴퓨터 목표주가를 2만4천 원에서 2만8천 원으로 높여잡고 투자의견을 매수(BUY)로 유지했다.

23일 한글과컴퓨터 주가는 2만1350원으로 거래를 끝냈다.

김 연구원은 “한글과컴퓨터는 9월 두레이2.0버전 업데이트를 통해 본격적으로 클라우드를 통한 사업을 진행할 것으로 전망된다”며 “정부를 상대로 프로그램을 판매하는 통로가 클라우드로 점진적으로 전환된다고 가정하면 한글과컴퓨터의 실적은 크게 개선될 것”이라고 전망했다.

한글과컴퓨터는 NHN두레이와 공동사업을 통해 클라우드를 활용한 사업을 진행하고 있다. 

김 연구원은 실질적으로 클라우드를 통한 매출이 실적에 기여하는 시점은 올해 연말이 될 것으로 예상했다. 서비스 출시 이후 첫 3개월은 서비스 기간이기 때문이다.

김 연구원은 “내년 하반기부터 본격적으로 실적이 개선되기 시작할 것”이라며 “앞으로 두레이를 통한 클라우드 판매 뿐 아니라 아마존웹서비스(AWS)를 통한 판매도 진행될 것으로 전망되며 한컴오피스의 우수성이 입증된다면 다른 클라우드 플랫폼에도 탑재될 수 있다”고 내다봤다.

한글과컴퓨터는 2022년 연결기준으로 매출 4138억 원, 영업이익 718억 원을 낼 것으로 전망됐다. 2021년 실적 예상치보다 매출은 13.9%, 영업이익은 11% 늘어나는 것이다. [비즈니스포스트 윤휘종 기자]
최신기사

비트코인 1억1640만 원대, 연준 금리 동결 기대로 상승 뒤 횡보
SK하이닉스 이천공장 방류수 유입 하천, 염소·황산이온 농도 높게 나타나
네이버·넷플릭스 제휴 브랜드 '네넷' 통했다, 멤버십 신규 가입자 1.5배 증가
독자 AI 파운데이션 사업, 내년 '프런티어 AI·산업 확산' 투트랙 재편
머스크 스페이스XAI '스페이스XSI'로 변경 예고, 트럼프 '슈퍼지능' 기조 따라
우리은행 연 최고 9% '우리금융 다함께 적금2' 출시, 월 30만원까지 납입
이강석 대우건설 대표 취임, '서밋·투게더·챌린지' 3대 경영방향 제시
'암살자(들)'로 창작 자유 논란 커진다, '영화 사전심의 위헌' 30년 논쟁 어디로
[현장] 블록체인업계가 '포켓몬카드'에 꽂힌 이유, NFT 광풍 지나 '실물' 수집품 ..
LG에너지솔루션 폴란드 공장 LFP로 체질 전환, 김동명 유럽 ESS 시장 정조준
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.