HUFFPOST
HUFFPOST
시장과머니  증시시황·전망

오리온 목표주가 높아져, 중국사업 실적 회복세 가팔라

박경훈 기자 khpark@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

오리온 목표주가가 높아졌다. 중국사업을 회복하는 데 힘입어 올해 실적이 급증할 것으로 전망됐다.

홍세종 신한금융투자 연구원은 2일 오리온 목표주가를 13만7천 원에서 15만 원으로 높였다. 투자의견은 매수로 유지했다.
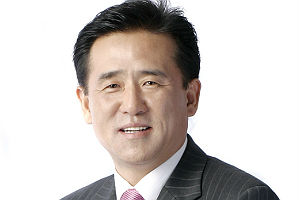
 
오리온 목표주가 높아져, 중국사업 실적 회복세 가팔라
▲ 이경재 오리온 대표이사 사장.

3월30일 오리온 주가는 12만8천 원으로 장을 마쳤다.

홍 연구원은 “오리온은 중국법인들의 비용 효율성을 끌어올리는 데 주력하고 있다”며 “올해 중국법인들 영업이익률이 큰폭으로 오를 것”이라고 내다봤다.

오리온은 중국법인들이 지난해 1, 2, 4분기에 영업적자를 보면서 수익에 타격을 입었다.

오리온 중국법인들은 몸집을 크게 불려 올해 오리온 실적에 긍정적으로 작용할 것으로 보인다.

오리온은 올해 중국법인들을 통해 매출 1조1139억 원, 영업이익 1689억 원을 거둬들일 것으로 전망됐다. 중국법인 실적이 지난해보다 매출은 29.0%, 영업이익은 780.0% 늘어나는 것이다.

홍 연구원은 “오리온은 중국에서 스낵 신제품과 견과류의 판매 성과에 따라 실적이 더욱 늘어날 수 있다”고 덧붙였다.

오리온은 올해 연결기준으로 매출 2조1074억 원, 영업이익 3064억 원을 거둘 것으로 전망됐다.

인적분할 이전 실적까지 합산해 계산하면 지난해보다 매출은 13.6%, 영업이익은 99.5% 증가하는 것이다. [비즈니스포스트 박경훈 기자]

최신기사

미래에셋그룹 AI·디지털 중심 조직개편, 디지털X 대표에 미래에셋증권 부사장 노용우
[오늘의 주목주] '반도체 투심 위축' 삼성전기 주가 15%대 급락, 코스피 외국인 '..
SK 최태원 서울대 특강, "성장모델을 AI에 맞출수 있느냐가 한국경제 관건"
한국투자증권 3분기 운용손익 악화에 순이익 급감, 김성환 자금운용 역량 시험대 
최태원 9440억 규모 SK 주식 매각 완료, SK에코플랜트 장동현 부회장 물러나
정부 가상자산 과세 2029년으로 '2년 추가 유예' 추진, 손실 3년 이월공제
삼성전자·SK하이닉스 '중간선거 후폭풍'에 변동성 확대, '이란 종전 기대감' 수급 청..
계룡건설 주력 공공공사 수주에 먹구름, 이승찬 민간사업 속도 낼 필요성 커져
넷마블 신작 지연에 3분기 영업이익 44.6% 감소, 내년 신작 13종 대거 출시
한진칼 주가 경영권 분쟁에 랠리, 외국인 물량 받는 개미 '변동성' 주의보
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.