필름사업부 실적 개선이 늦어질 것으로 전망되면서 올해 실적 전망치를 끌어내렸다.
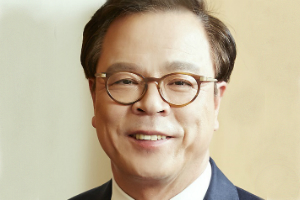
| ▲ 이완재 SKC 사장. |
윤재성 하나금융투자 연구원은 6일 SKC의 목표주가를 기존 5만4천 원에서 5만 원으로 낮췄다. 투자의견은 매수(BUY)로 유지했다.
SKC는 올해 영업이익 추정치가 8%가량 낮아졌다. 필름사업부 실적 개선이 늦어질 것으로 예상된 탓이다.
윤 연구원은 “SKC의 필름사업부의 최종 제품인 필름이 공급과잉이 지속되고 있어 올해 상반기에 원가 상승분의 판매가격 전가가 한 박자 늦게 이뤄질 수 있다”며 “지난해 4분기에도 필름사업부는 비수기 영향으로 전분기 대비 적자 전환했다”고 설명했다.
SKC는 1분기 영업이익이 2017년 4분기보다 7% 떨어질 것으로 추산됐다.
새 사업인 통신사업부가 1분기 비수기에 들어서면서 영업이익이 지난해 4분기보다 81억 원 감소할 것으로 분석됐다.
화학 및 필름사업부는 지난해 4분기 일시적 비용이 제거되면서 1분기 실적에 큰 폭의 변화가 없을 것으로 보이지만 원재료인 프로필렌과 모노에틸렌글리콜(MEG), 고순도 테레프탈산(PTA)의 가격이 오르고 있는 점은 부담으로 꼽혔다.
다만 SKC는 반도체소재사업 등 중장기적으로는 성장여력이 많기 때문에 투자의견은 매수로 유지됐다.
윤 연구원은 “SKC는 반도체 연마용 소재인 CMP(chemical mechanical polishing) 패드(pad)와 슬러리(slurry)의 매출이 중장기적으로 확대될 것”이라며 “2019년부터는 SK하이닉스의 중국 우시공장 증설에 발맞춰 웨트케미칼(Wet Chemical)을 공급할 것”이라고 파악했다.
그는 “SKC의 필름사업부 역시 2019년 하반기 완공을 목표로 필름설비 투자를 추진하고 있는 만큼 중장기적 성장이 예상된다”고 바라봤다. [비즈니스포스트 김현정 기자]