



24일 채상욱 하나금융투자 연구원은 LG하우시스의 목표주가를 12만 원으로 기존보다 14.3% 내렸다.
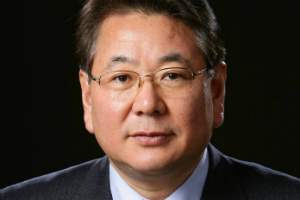
| ▲ 오장수 LG하우시스 사장. |
채 연구원은 “LG하우시스는 올해 3분기에 소재부문에서 영업손실 12억을 봐 지난해 3분기와 비교해 적자전환했다”며 “단기간에 수익성이 개선되기는 어려울 것”이라고 바라봤다.
LG하우시스는 국내외 자동차 생산물량이 감소해 소재부문이 악화한 것으로 파악됐다. 자동차 고객 다양화 및 신제품 개발, 차량 경량화 기술 확보 등 중장기적으로 해결해야 할 과제가 있는 것으로 채 연구원은 파악했다.
채 연구원은 “다만 3분기 실적에서 건축자재부문이 지난해 3분기보다 성장했다”며 “건축자재부문의 성장이 내년까지 실적에 긍정적으로 작용할 가능성이 커진 만큼 주가는 저점을 보이고 있을 것”이라고 분석했다.
LG하우시스는 올해 3분기 연결기준으로 매출 8549억 원, 영업이익 389억 원을 냈다. 지난해 3분기보다 매출은 18.8%, 영업이익은 7.6% 늘었다. [비즈니스포스트 박소정 기자]



