

HUFFPOST
HUFFPOST
기업과산업  중공업·조선·철강

포스코 주식 매수의견 유지, "철강 가격 올라 3분기 영업이익 늘어"

김남형 기자 knh@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

포스코 주식 매수의견이 유지됐다.

철강제품 판매가격 상승으로 영업이익이 개선될 것으로 전망됐다.
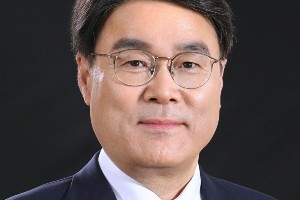
 
포스코 주식 매수의견 유지, "철강 가격 올라 3분기 영업이익 늘어"
▲ 최정우 포스코 대표이사 회장.

이현수 유안타증권 연구원은 7일 포스코의 목표주가를 53만 원, 투자의견을 매수(BUY)로 유지했다.

포스코는 6일 34만9천 원으로 장을 마쳤다.

이 연구원은 "탄소강 판매량은 2분기보다 소폭 감소할 것으로 예상되지만 탄소강 스프레드(제품 가격에서 원재료 가격을 빼 수익성을 나타내는 지표) 확대에 힘입어 영업이익이 늘어날 것"이라며 "주요 원재료 투입원가가 상승하지만 평균판매단가 상승폭이 더 클 것"이라고 내다봤다.

3분기 탄소강 판매량은 842만2천 톤으로 전망됐다. 2분기보다 1.2% 감소하는 것이다. 

반면 3분기 탄소강 스프레드는 2분기와 비교해 톤당 6만7천 원 상승할 것으로 전망됐다. 이에 따라 3분기 영업이익은 2분기보다 31.4% 증가한 2조1140억 원을 낼 것으로 추정됐다.

하반기 국내 조선용 후판 가격 협상이 예상보다 빨리 타결되면서 전체적으로 판매가격 상승이 나타난 것으로 분석됐다.

포스코는 2021년 연결기준 매출 73조1211억 원, 영업이익 8조8182억 원을 낼 것으로 전망됐다. 2020년보다 매출은 26.5%, 영업이익 266.9% 증가하는 것이다. [비즈니스포스트 김남형 기자]


최신기사

1300원대 환율에 외화투자 관심 쑥, '달러예금' '트래블통장'부터 'ETF'도 눈길
코스피 떠난 외국인 11월엔 돌아올까, 변수는 미국 중간선거와 앤트로픽 상장
삼성전기 MLCC 수요 급증에 원재료 공급망 다변화하나, 장덕현 일본 외 중국서 대규모..
'저PBR 기업' 내일 첫 명단 공개, 기업가치 제고 후속정책 '공시·세제·기관투자자'..
동아제약 김민영 '1천억 브랜드' 오쏘몰 키운다, 사업지주사 전환 뒤 제품 다변화 속도
김유원 네이버클라우드 12조 'AI 팩토리' 키 잡아, 네이버 '매출 20조' 이끄는 ..
오뚜기 해외 소스 시장에서 소극적 행보, K소스 확대 진심인 경쟁사와 대비
한국 금융권 덮친 'AI 해킹' 불안감 전 세계 확산, 각국 정부 선제대응 가속화
포스코이앤씨 목동 재건축 선택지 '장고', 송치영 도시정비 수주 회복세에도 신중
미국 민주당 중간선거 승리가 불러올 그림자, 기후정책에 공화당과 갈등 더 심해진다
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.


