
HUFFPOST
HUFFPOST
금융  금융기타

"GS리테일 주가 상승 예상", 편의점 점포망 확대와 상품 차별화

김수연 기자 ksy@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

GS리테일이 편의점 점포망 확대와 상품 차별화로 매출과 영업이익이 늘어날 것으로 예상됐다.

남성현 한화투자증권 연구원은 17일 GS리테일 목표주가를 4만8천 원, 투자의견을 매수(BUY)로 유지했다.
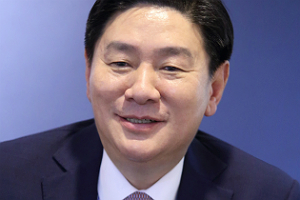
 
"GS리테일 주가 상승 예상", 편의점 점포망 확대와 상품 차별화
▲ 허연수 GS리테일 대표이사 사장.

GS리테일은 16일 4만200원으로 장을 마감했다.

남 연구원은 “GS리테일은 경쟁사보다 편의점의 하루 매출이 높고 상품 공급을 차별화해 고객 방문 횟수를 늘리고 있다”며 “신가맹형태도 구축해 재계약 점포를 확보하는 데 유리하다”고 바라봤다.

GS리테일은 하반기부터 재계약 점포를 확보하는 데 집중할 것으로 예상됐다.

남 연구원은 “GS리테일은 편의점사업과 관련해 물류센터, 신선식품, 본부 임차 등에 앞서 투자해 차별화된 경쟁력을 구축해 왔다”며 “편의점시장에서 경쟁력이 부각되면서 수익성 상향과 점포 효율화가 함께 나타나고 있다”고 바라봤다.

GS리테일은 편의점사업부와 슈퍼마켓사업부의 구매통합을 진행해 매입 경쟁력도 높인 것으로 분석됐다. 상품군 변화를 통해 차별화했다.

GS리테일은 장기적으로는 제조라인도 구축하기로 해 경쟁력이 더 높아질 것으로 전망됐다.

GS리테일은 2019년 연결기준으로 매출 9조1670억 원, 영업이익 2160억 원을 거둘 것으로 예상됐다. 2018년보다 매출은 5.5%, 영업이익은 20% 늘어나는 것이다. [비즈니스포스트 김수연 기자]
최신기사

농심 부산 녹산공장 본격 가동, 연간 라면 수출 생산능력 12억 개로 확대
CJ 이미경 아시안 명예의 전당 평생공로상 받아, 30년 K콘텐츠 세계화 공로 인정
김장하는 집 줄고 배추는 풍작, 달라진 '김장문화'에 정부 소비촉진책 고민
'대기업'에 쏠린 4대 은행 생산적금융, 중소·소호대출은 제자리걸음
이명순 SGI서울보증 2분기 연속 현금배당, 주주환원 약속 지키며 시장 신뢰 쌓는다
코리아세븐 '롯데칠성음료 비용혁신' 방식으로 수익성 개선, 김대일 연간 흑자 기반 만든다
이재명 '사이버보안 차르' 추진에 시장 판 커진다, 안랩·SK쉴더스 보안관제서비스 수혜..
벤츠코리아 '직판제' 도입 후 BMW 처음 제쳐, 쉬린 에미라 딜러 고객서비스 관리 화두로
테슬라 주주 '스페이스X 합병 기대감'에 외신 경고, 주가 프리미엄 현실화 쉽지 않아
OCI 저수익 사업 정리 마무리 단계, 이우현 조직개편으로 반도체 소재 성장 추진력 더해
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.


