



글로벌 경기 둔화와 무역분쟁 우려 등이 목표주가에 반영됐다.
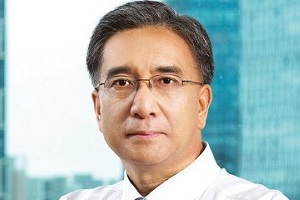
| ▲ 김영상 포스코대우 대표이사 사장. |
허민호 신한금융투자 연구원은 24일 포스코대우 목표주가를 기존 2만5천 원에서 2만4천 원으로 낮추고 투자의견은 매수(BUY)를 유지했다.
23일 포스코대우 주가는 1만8400원에 장을 마감했다.
허 연구원은 “글로벌 경기 둔화와 무역 분쟁 등으로 포스코대우의 무역사업과 해외법인의 실적 전망치를 하향 조정한 점을 목표주가에 반영했다”고 설명했다.
포스코대우는 철강·금속, 화학·석유제품, 기계·운송장비 등의 무역사업과 해외플랜트·발전 인프라 구축 등 해외 프로젝트사업, 자원 개발사업 등 세 사업부문을 주력사업으로 삼고 있다.
미국과 중국의 무역분쟁이 이어지면서 포스코대우의 무역사업이 타격을 받을 가능성이 높아지고 있다.
포스코대우는 2019년에 연결기준으로 매출 24조2177억 원, 영업이익 5714억 원을 낼 것으로 예상된다. 2018년 실적 추정치보다 매출은 2.8% 줄지만 영업이익은 27% 증가하는 것이다.
하지만 무역부문과 해외법인에서 내는 영업이익만 살펴보면 각각 16%, 18%씩 줄어들 것으로 전망된다.
자원 개발사업의 성장성은 있는 것으로 파악됐다.
중국 정부가 미국산 액화천연가스(LNG)를 수입하지 않기로 하면서 가스 공급 부족 현상이 심화할 수 있다. 이렇게 되면 포스코대우가 미얀마에서 개발하는 가스의 판매량이 증가할 수 있다. [비즈니스포스트 남희헌 기자]




