



LG유플러스가 4G 시대에 확보한 유통망과 영업 전략, 브랜드 인지도 등을 기반으로 다가올 5G 환경에서 성장세가 두드러질 것으로 예상됐다.
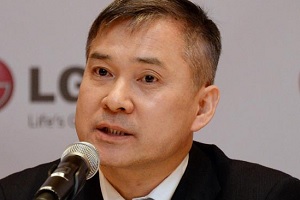
| ▲ 하현회 LG유플러스 대표이사 부회장. |
안재민 NH투자증권 연구원은 13일 LG유플러스의 목표주가를 1만3천 원에서 1만9천 원으로 높여 잡았다. 투자의견도 중립(HOLD)에서 매수(BUY)로 올렸다.
LG유플러스 주가는 12일 1만5800원으로 거래를 마쳤다.
안 연구원은 “LG유플러스가 4G 시대인 지난 5년 동안 유통망 경쟁력과 영업 전략 등을 앞세워 꾸준하게 성장했다”며 “4G 시대에 높아진 브랜드 인지도 등을 통해 5G 시대에 더 많은 가입자를 확보할 것으로 보여 LG유플러스의 성장성이 돋보일 것”이라고 내다봤다.
LG유플러스는 7월 기준 이동통신시장 점유율 20%로 SK텔레콤(41.9%), KT(26.1%)에 이어 3위 사업자다.
하지만 LG유플러스는 3대 이동통신 사업자 가운데 유일하게 2012년부터 점유율을 꾸준히 늘려오고 있어 5G 환경에서도 성장세가 이어질 것으로 전망됐다.
안 연구원은 “LG유플러스가 미디어와 콘텐츠사업 확장에도 공격적”이라며 “CJ헬로 등 케이블TV회사 인수에도 관심이 있어 유료방송시장과 통신시장에서 큰 폭으로 가입자를 늘릴 수 있는 기회가 있을 것”이라고 바라봤다.
LG유플러스는 2018년에 매출 12조6383억 원, 영업이익 9180억 원을 낼 것으로 예상됐다. 2017년보다 매출은 2.9%, 영업이익은 11.1% 늘어나는 것이다. [비즈니스포스트 감병근 기자]




