올해부터 폴리실리콘부문에서 증설 효과를 봐 성장 전망이 밝은 것으로 예상됐다.
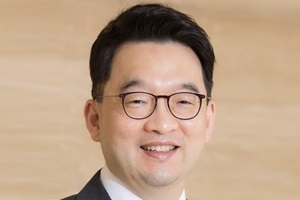
| ▲ 이우현 OCI 대표이사 사장. |
이응주 신한금융투자 연구원은 25일 OCI 목표주가를 20만 원으로 기존보다 5.3% 높여잡고 투자의견 매수(BUY)를 유지했다.
24일 OCI 주가는 16만7천 원으로 장을 마쳤다.
이 연구원은 “OCI가 폴리실리콘 생산능력을 크게 확대하면서 이 부문의 성장성이 좋아질 것”이라며 “국제유가가 오르면서 태양광발전의 원가 경쟁력이 강화할 뿐 아니라 OCI가 주주 친화정책도 펴면서 주가가 힘을 받을 것”이라고 전망했다.
OCI는 2018년 3분기까지 말레이시아 공장의 폴리실리콘 유효 생산능력을 3200톤 더 확대하겠다는 방침을 정했다.
폴리실리콘부문의 마진률이 일정하게 유지되는 상황에서 이익을 더 내려면 생산능력이 확대돼야 한다.
OCI가 배당을 확대할 가능성도 주가에 힘을 실을 것으로 예상됐다.
이우현 OCI 대표이사 사장은 24일 열린 1분기 실적 발표 컨퍼런스콜에서 “현금흐름 등 여건이 된다면 1.5% 수준의 시가배당률을 달성하도록 노력할 것”이라고 말했다. [비즈니스포스트 이지혜 기자]