HUFFPOST
HUFFPOST
시장과머니  증시시황·전망

LG하우시스 목표주가 낮아져, 원재료 가격 상승해 수익 증가세 둔화

이규연 기자 nuevacarta@businesspost.co.kr
확대 축소
공유하기
페이스북 공유하기 X 공유하기 네이버 공유하기 카카오톡 공유하기 유튜브 공유하기 url 공유하기 인쇄하기

LG하우시스 목표주가가 낮아졌다. 올해 순이익이 늘어나겠지만 주요 원재료의 가격 상승 등에 영향을 받아 증가폭은 둔화될 것으로 예상됐다. 

김기룡 케이프투자증권 연구원은 23일 LG하우시스 목표주가를 13만 원에서 10만5천 원으로 낮추고 투자의견은 매수(BUY)로 유지했다. LG하우시스 주가는 22일 8만5100원으로 장을 마감했다. 
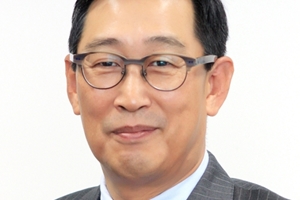
 
LG하우시스 목표주가 낮아져, 원재료 가격 상승해 수익 증가세 둔화
▲ 민경집 LG하우시스 대표이사 부사장.

김 연구원은 “연초에 원재료인 폴리염화비닐(PVC) 가격이 오르면서 수익성이 훼손됐다”며 “연간 입주물량의 증가폭이 줄어들고 기존의 자사 대리점을 활용하는 위주의 회사 대개 인(B2C) 전략으로 순이익 증가폭이 다소 둔화될 것으로 전망되는 점을 반영했다”고 설명했다. 

LG하우시스가 지난해 영업이익 1330억 원을 거둬 2016년보다 15.4% 줄어든 데에도 폴리염화비닐과 메틸메타아크릴(MMA) 등 원재료 가격이 오르면서 고기능소재와 부품 실적이 크게 줄어든 점이 작용했다. 

다만 LG하우시스는 순이익 증가폭이 시장의 예상에 미치지 못하더라도 지난해보다는 많은 순이익을 낼 것으로 전망됐다. 이에 따라 투자의견은 매수로 유지됐다.

사드보복과 관련된 시장의 우려가 줄어들고 자동차 파업에 따른 물량 이관절차도 해소되면서 고기능소재와 부품의 주요 해외매출도 점진적으로 늘어날 것으로 예상됐기 때문이다.

김 연구원은 “LG하우시스 주가는 올해 고기능소재와 부품부문 이익 회복과 회사 대 개인(B2C) 건자재시장의 성장 확인에 힘입어 상승세를 나타낼 것”이라며 “자동차 경량화부품과 관련해 실적이 중장기적으로 오를 계기가 있는 점도 긍정적”이라고 바라봤다. [비즈니스포스트 이규연 기자]

최신기사

롯데손보 3분기 순손실 937억으로 적자 전환, 금리·환율 변동에 투자손실 
이재명 "한-아세안 AI동행·문화산업 이니셔티브 제안, 더욱 긴밀히 연대해야"
10월 신규취급 코픽스 3.62%로 0.19%p 상승, 주담대 변동금리 오른다
금융위 금융보안원 해킹사고 현장점검, 부위원장 신진창 "근본적 쇄신" 주문
롯데카드 3분기 누적 순이익 1026억으로 5.4% 줄어, 개인정보보호위 과징금 영향
카카오뱅크 애플페이 서비스 도입, 체크카드 등록해 아이폰·애플워치로 결제
[오늘의 주목주] '반도체주 약세' SK스퀘어 주가 8%대 내려, 코스피 3%대 하락 ..
두나무 3분기 순손실 186억으로 업비트 출범 뒤 첫 분기 적자, 거래 위축 영향
BNK금융지주 자회사 경남은행·BNK투자증권 차기 CEO 후보 압축, 12월 최종 선정
윤종원 전 기업은행장 은행연합회장 후보 고사, 후보 5명으로 압축
KoreaWho

댓글 (0)

  • - 200자까지 쓰실 수 있습니다. (현재 0 byte / 최대 400byte)
  • - 저작권 등 다른 사람의 권리를 침해하거나 명예를 훼손하는 댓글은 관련 법률에 의해 제재를 받을 수 있습니다.
  • - 타인에게 불쾌감을 주는 욕설 등 비하하는 단어가 내용에 포함되거나 인신공격성 글은 관리자의 판단에 의해 삭제 합니다.