
유종우 한국투자증권 연구원은 19일 테스의 목표주가를 기존보다 11% 낮춘 4만2천 원으로 제시했다. 투자의견은 매수(BUY)를 유지했다.
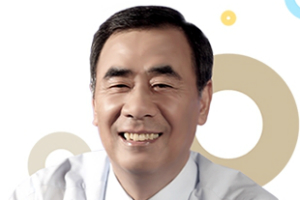
| ▲ 주승일 테스 대표. |
테스 주가는 직전거래일인 14일 3만5800원에 거래를 마쳤다.
유 연구원은 “올해 하반기 메모리반도체 업황이 둔화할 우려가 있어 반도체 장비업체들의 주가 반등 요인이 약해질 수 있다”며 “매출 증가에서 오는 수익성 개선폭도 제한적이라는 점을 반영해 목표주가를 낮춘다”고 말했다.
올해 테스 영업이익률은 24%로 추산됐다. 지난해 23%보다 크게 높아지지 못할 것으로 예상됐다.
올해 매출 전망치는 기존보다 6.3% 줄어든 3249억 원, 영업이익 전망치는 11.7% 감소한 774억 원으로 추산됐다. [비즈니스포스트 박소정 기자]


![글로벌 리밸런싱 이끈 전략전문가, 서구권 매출 확대 중국시장 회복 '과제' [2026년]](https://businesspost.co.kr/news/photo/202611/20261111142335_27954.jpg)
![LG반도체 출신 엔지니어, 글로벌 점유율 1위 성과 [2026년]](https://businesspost.co.kr/news/photo/202611/20261111121627_21239.jpg)
![글로벌 기업 CFO 출신, 조직슬림화와 항암제 임상추진 뒷받침 [2026년]](https://businesspost.co.kr/news/photo/202611/20261110175113_22051.jpg)
![그룹 모태사업 이끄는 조동길의 맏사위, 특수지·패키징 확대로 수익성 입증 시험대 [2026년]](https://businesspost.co.kr/news/photo/202611/20261110231140_104649.png)


